


全球经济屏息以待:美联储新主席沃什(Kevin Warsh)即将于本周五(8月28日)在杰克逊霍尔全球央行年会发表上任后的首次主题演讲。这不仅是其个人货币政策的“首秀”,更被市场视为窥探未来利率路径与沟通策略的关键窗口。鉴于沃什一贯主张减少对市场的“精细引导”,此次讲话极有可能释放出允许长端利率发挥更大调节作用的信号,即让市场利率曲线“替美联储加息”。
核心看点:从“手把手指导”到“预期自治”
杰克逊霍尔年会历来是央行释放重大政策信号的殿堂级平台。市场普遍预期,沃什将利用此次讲话进一步阐明其货币政策框架。与前任主席强调“前瞻指引”不同,沃什的沟通哲学更倾向于让经济数据与市场价格机制承担更多定价职能。
分析认为,沃什大概率会弱化美联储对利率路径的承诺,转而强调政策的不确定性。这意味着,市场参与者将难以再依赖美联储的“明示”来预判下一步行动,债券收益率与波动率将成为反映政策预期与风险补偿的重要变量。
期限溢价“回归”:10年期美债收益率剑指5%?
一个关键信号是美债期限溢价的持续回升。根据纽约联储的ACM模型估算,当前10年期美债的期限溢价已攀升至约82个基点,但相较于量化宽松(QE)实施前数十年间约150个基点的长期平均水平,仍有显著上行空间。
如果期限溢价如模型所示回归历史均值,同时叠加市场对中性利率位于4%上方区间的预期,10年期美债收益率重返5%将是大概率事件。
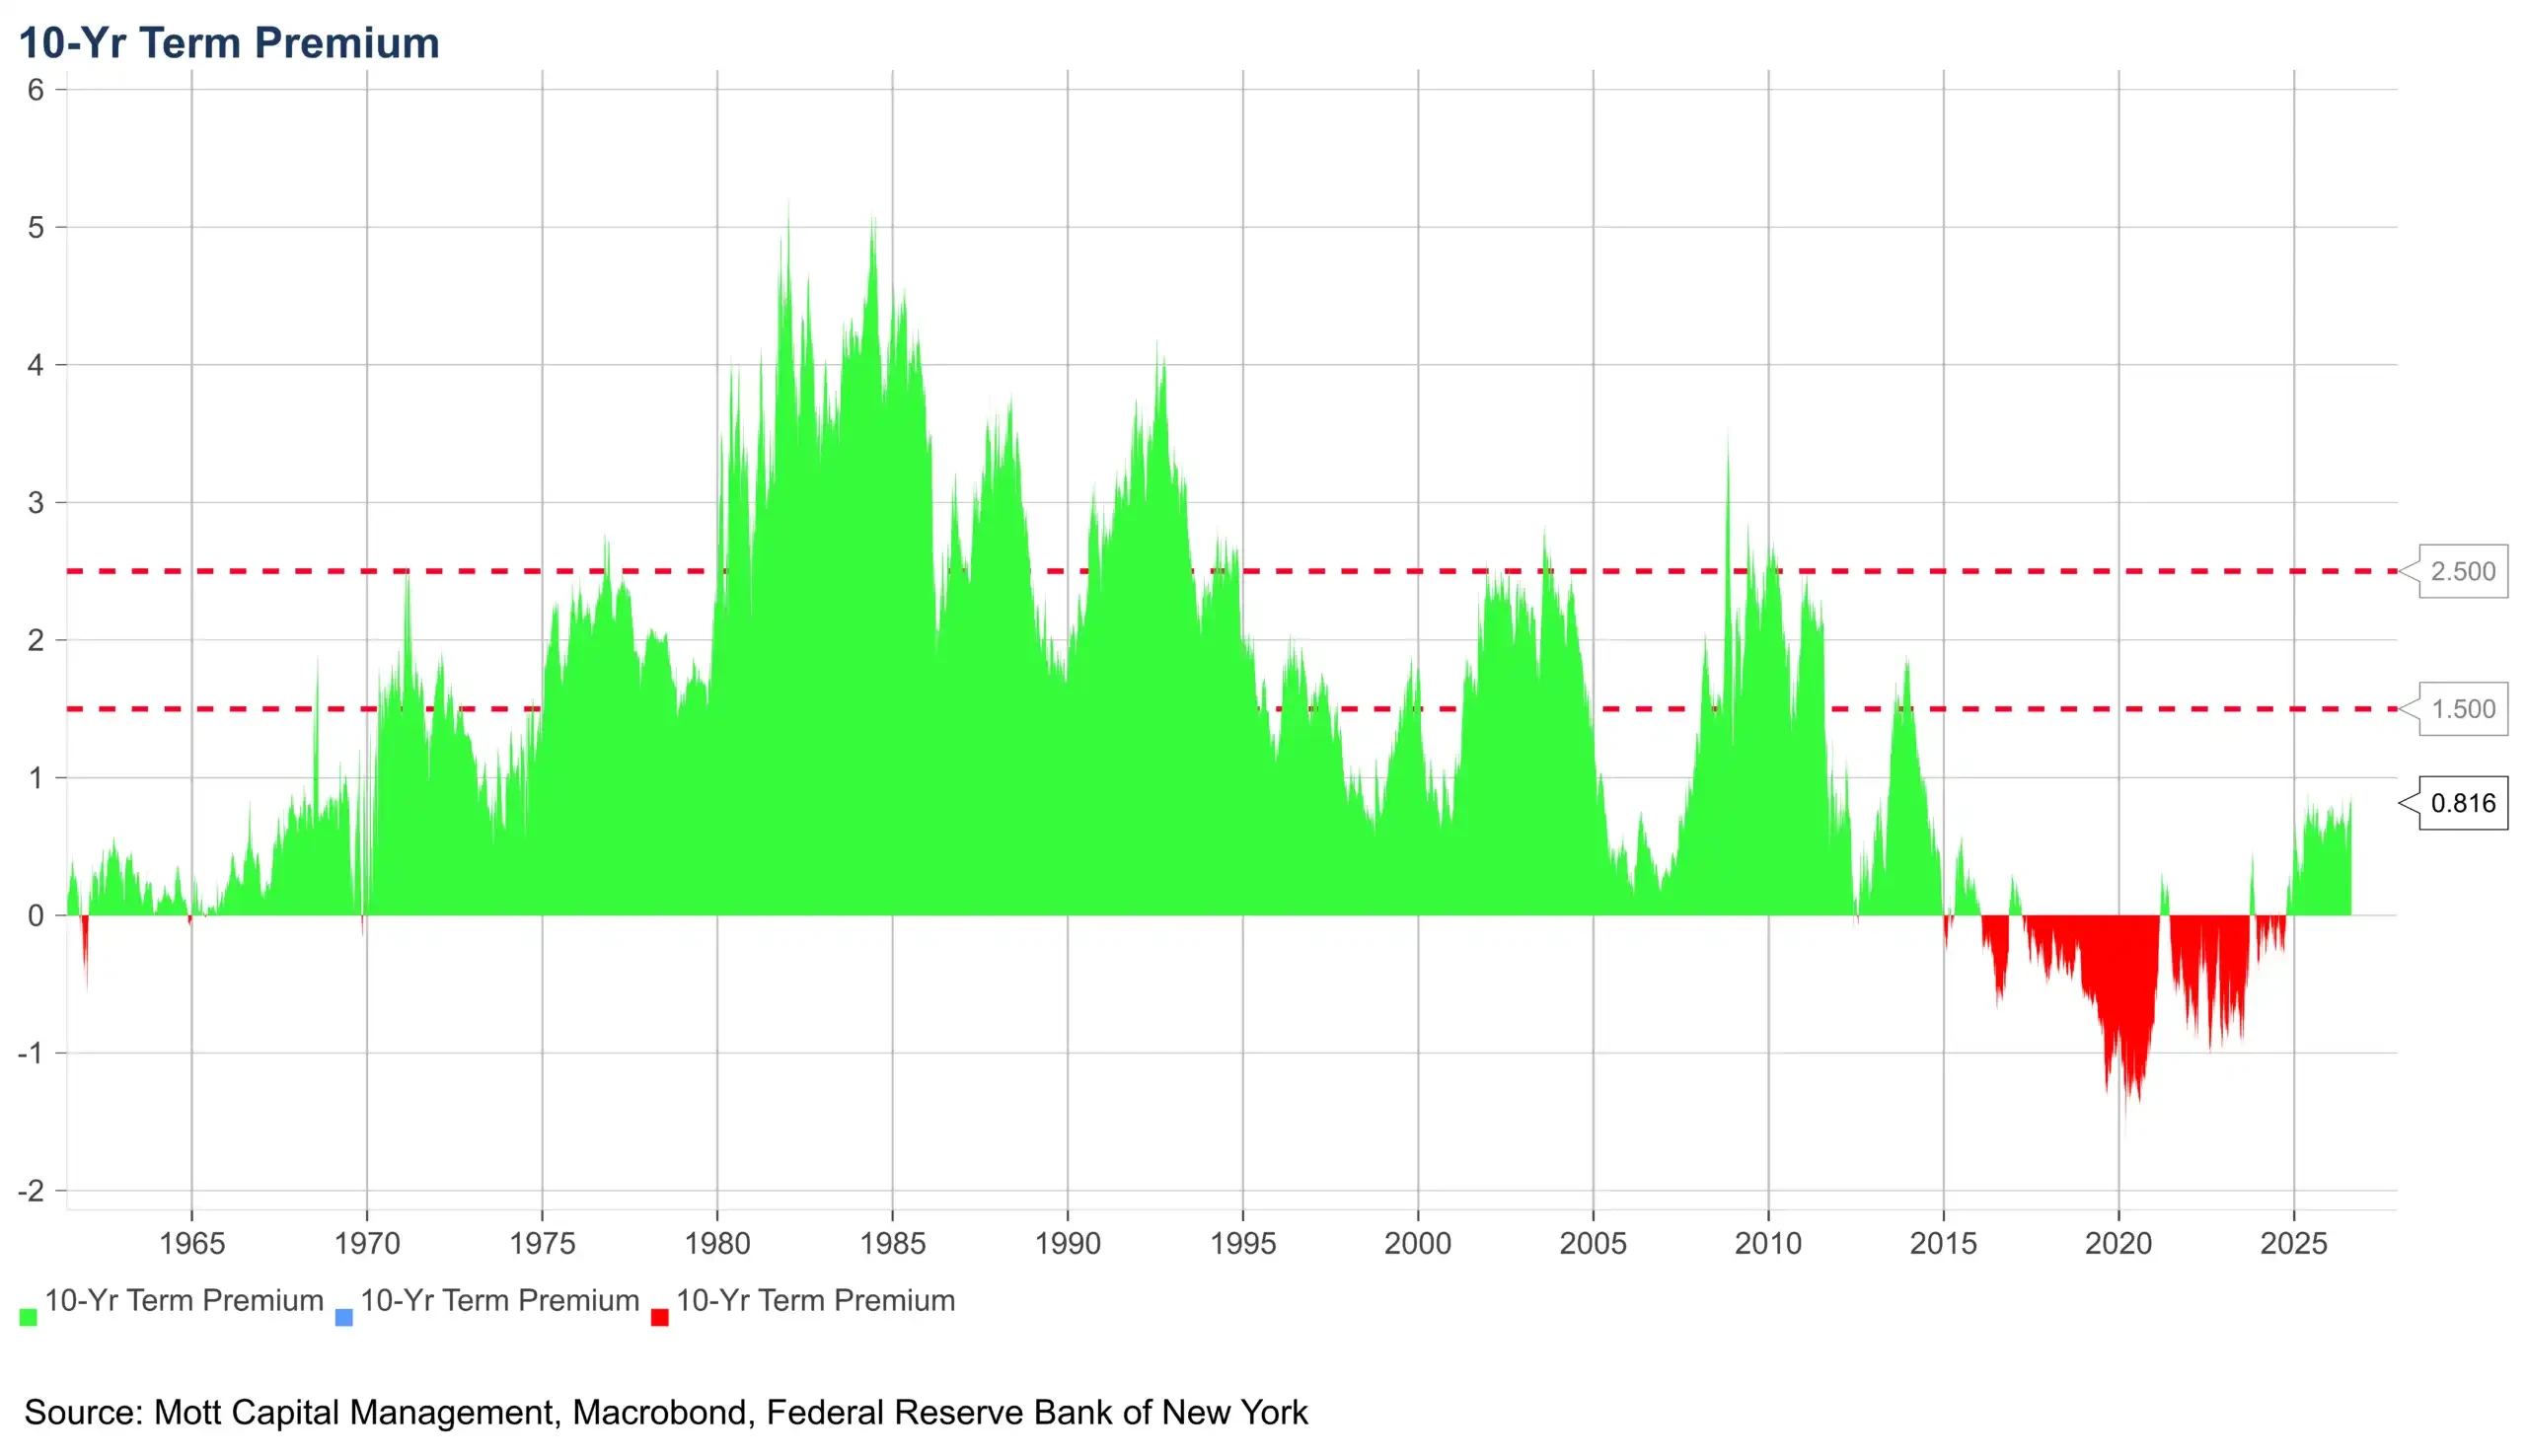
图表:10年期美债ACM期限溢价已脱离低位,但距离历史均值尚有距离。
当然,这属于情景推演而非确定预测。关键在于,若美联储减少对政策不确定性的压制,投资者为持有长债所要求的额外补偿将水涨船高,从而在无需央行直接加息的情况下,自然推高社会融资成本。
重新定价“波动率”:不加息亦能收紧金融条件
除了收益率水平,市场波动率的重构同样值得关注。尽管近期长端利率走高,但衡量美债期权隐含波动率的MOVE指数仍处于相对低位,表明市场对于政策路径的“安全感”尚未消失。
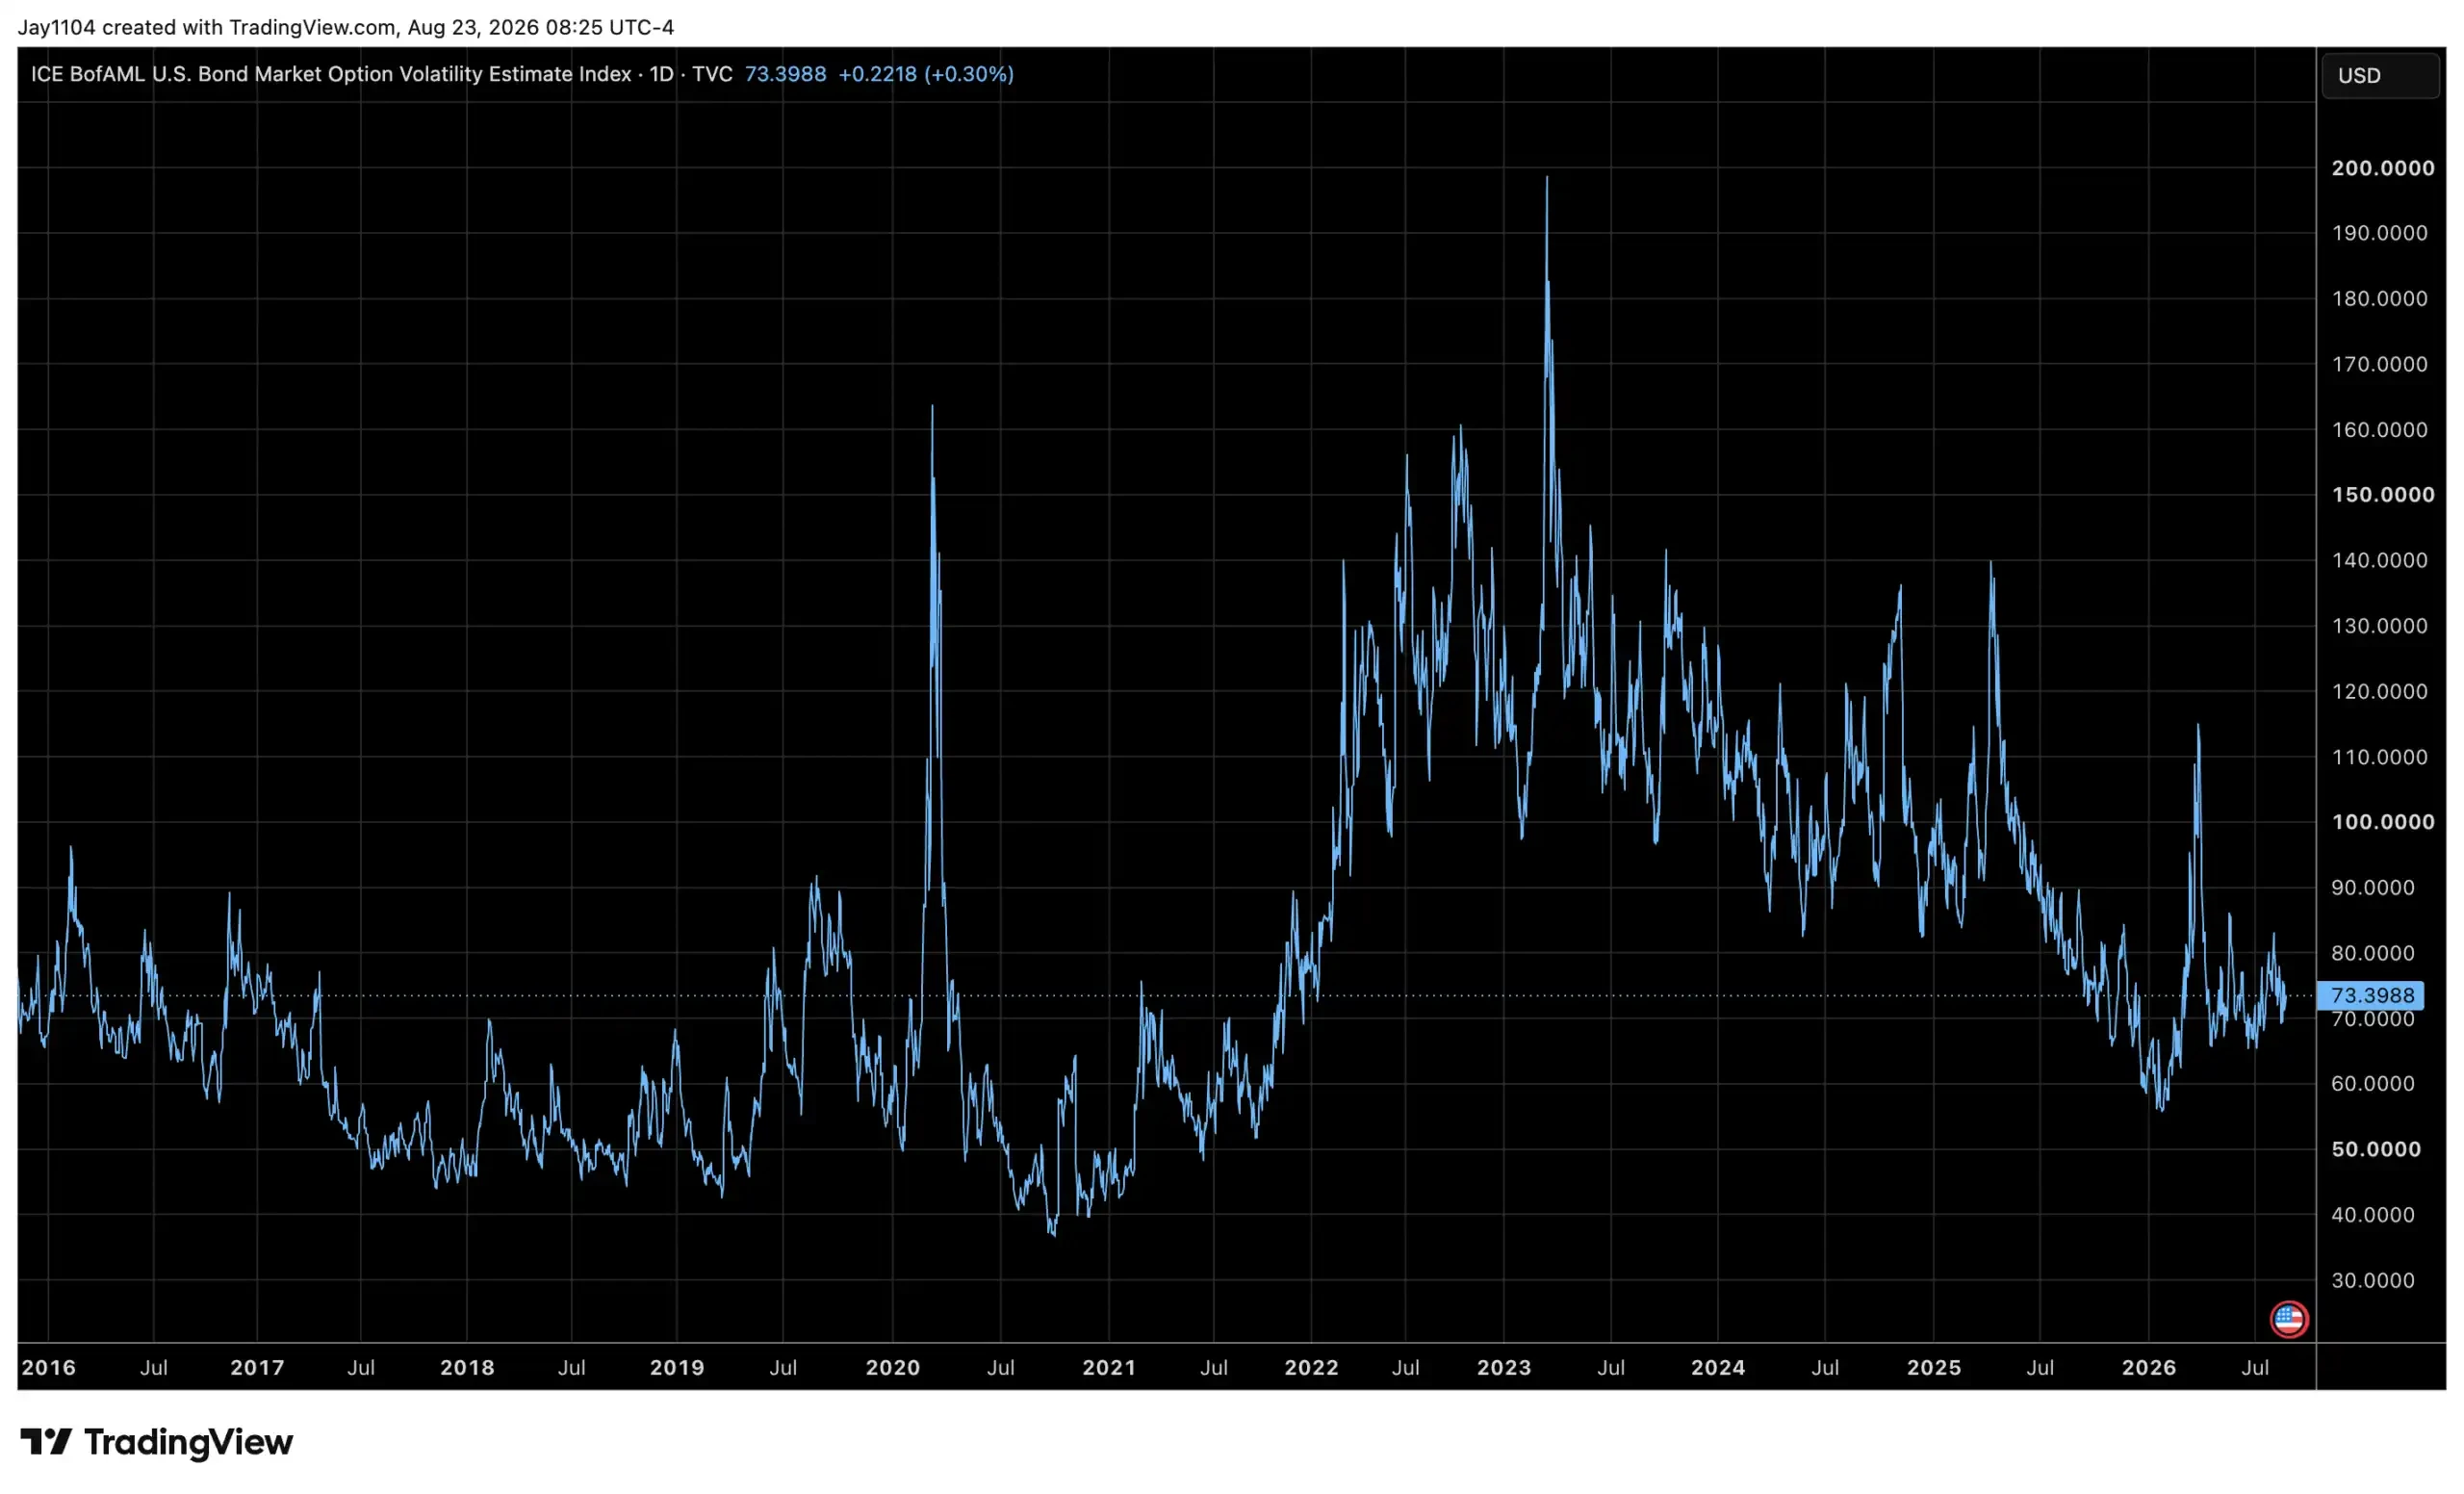
图表:长端收益率上行而波动率指数低迷,暗示市场仍在低估政策不确定性风险。
如果沃什在讲话中确认不再扮演“预期稳定器”的角色,那么每次议息会议都将从“既定剧本”变为“开放事件”。政策不确定性的溢价将重新注入市场,通过扩大信用利差、压低股票等长久期资产估值,达到类似于加息的实际效果。这无疑将收紧金融环境,对通胀形成抑制作用。
战略路径推演:长端紧缩,短端蓄力
在此框架下,一个看似矛盾却逻辑自洽的策略浮出水面:美联储可能默许收益率曲线陡峭化,让长端利率完成紧缩任务,从而为未来下调短端政策利率创造空间。
具体而言,在财政赤字、供给冲击等多重压力下,美联储减少沟通干预,市场自然会要求更高的期限溢价。若这一进展能有效抑制需求并推动通胀回落,美联储便可能在未来某个时点降息。届时,曲线形态将表现为“长端维持高位、短端逐步下行”。
风险提示:政策信誉的“豪赌”
然而,这一路径并非坦途。长端利率的走势并非完全受美联储控制。若期限溢价上升过快,可能导致房贷、企业债及政府财政利息负担骤增,甚至引发金融市场动荡。更关键的是,若市场将“减少沟通”误读为“政策框架混乱”,美联储的公信力或将受损,反而导致波动失控而非有序调整。因此,需审慎区分,长端利率的上升究竟是沃什刻意利用的政策工具,还是市场对当前宏观粘性通胀与财政风险的被动定价。
外部变量:日本利率正常化的“蝴蝶效应”
美国并非唯一变量。随着日本央行逐步结束负利率与YCC(收益率曲线控制),其10年期盈亏平衡通胀率已逼近2%。日债利率的攀升正在边际减弱全球资金对低息美债的配置需求,对美债长端构成额外的上行压力。
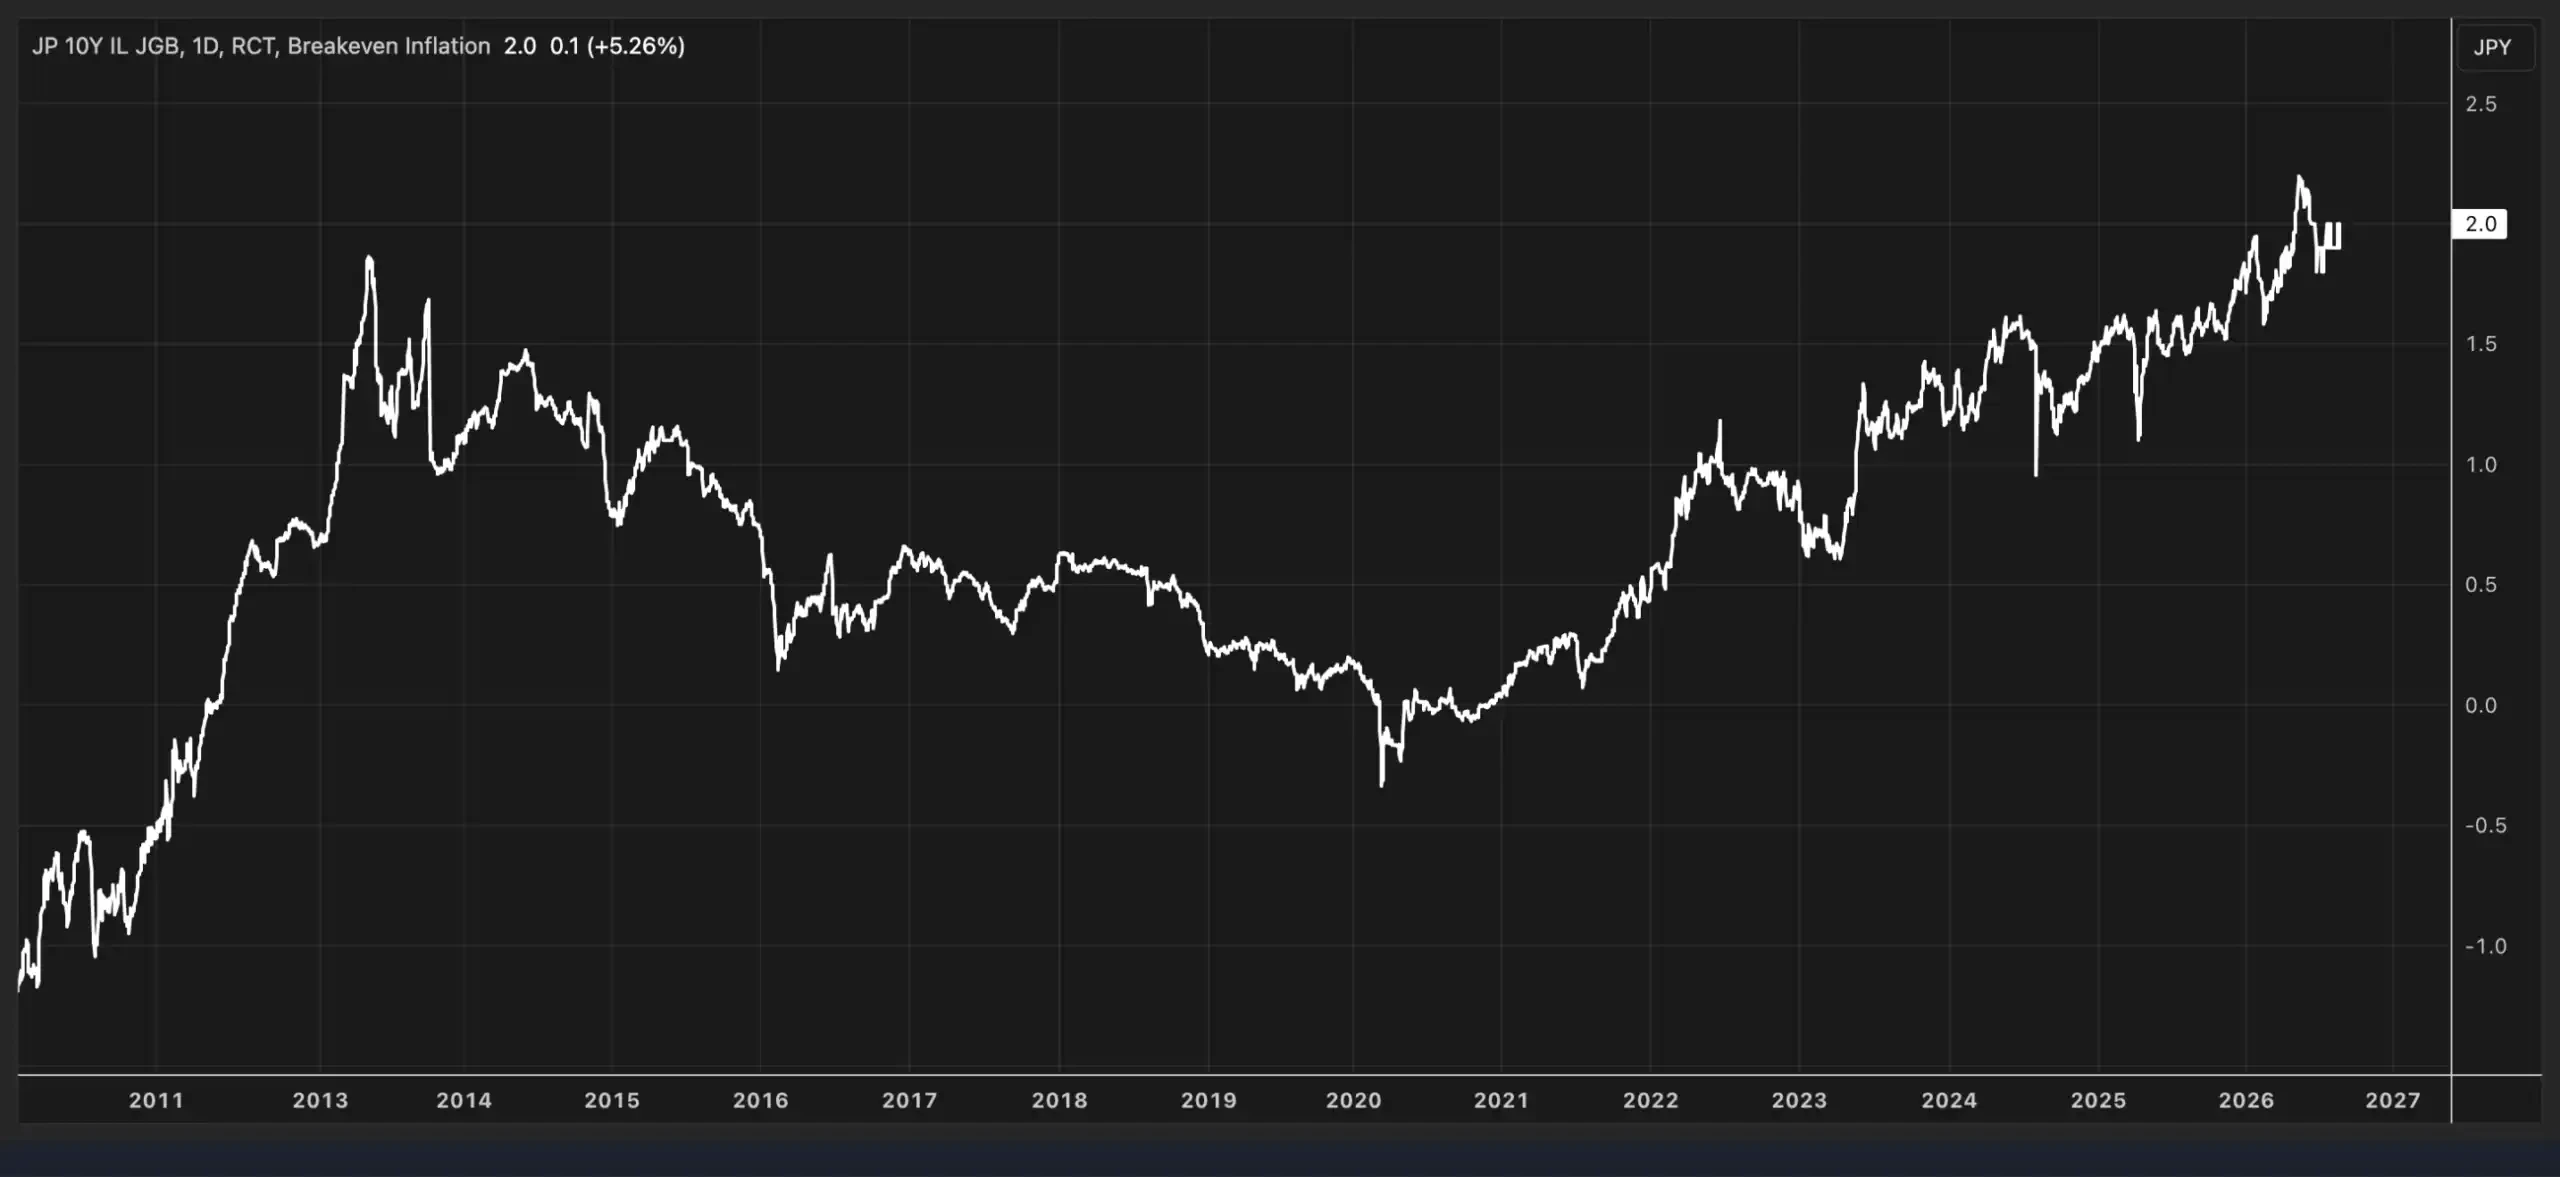
图表:日本通胀预期回升,市场预计日本央行将继续推进货币政策正常化。
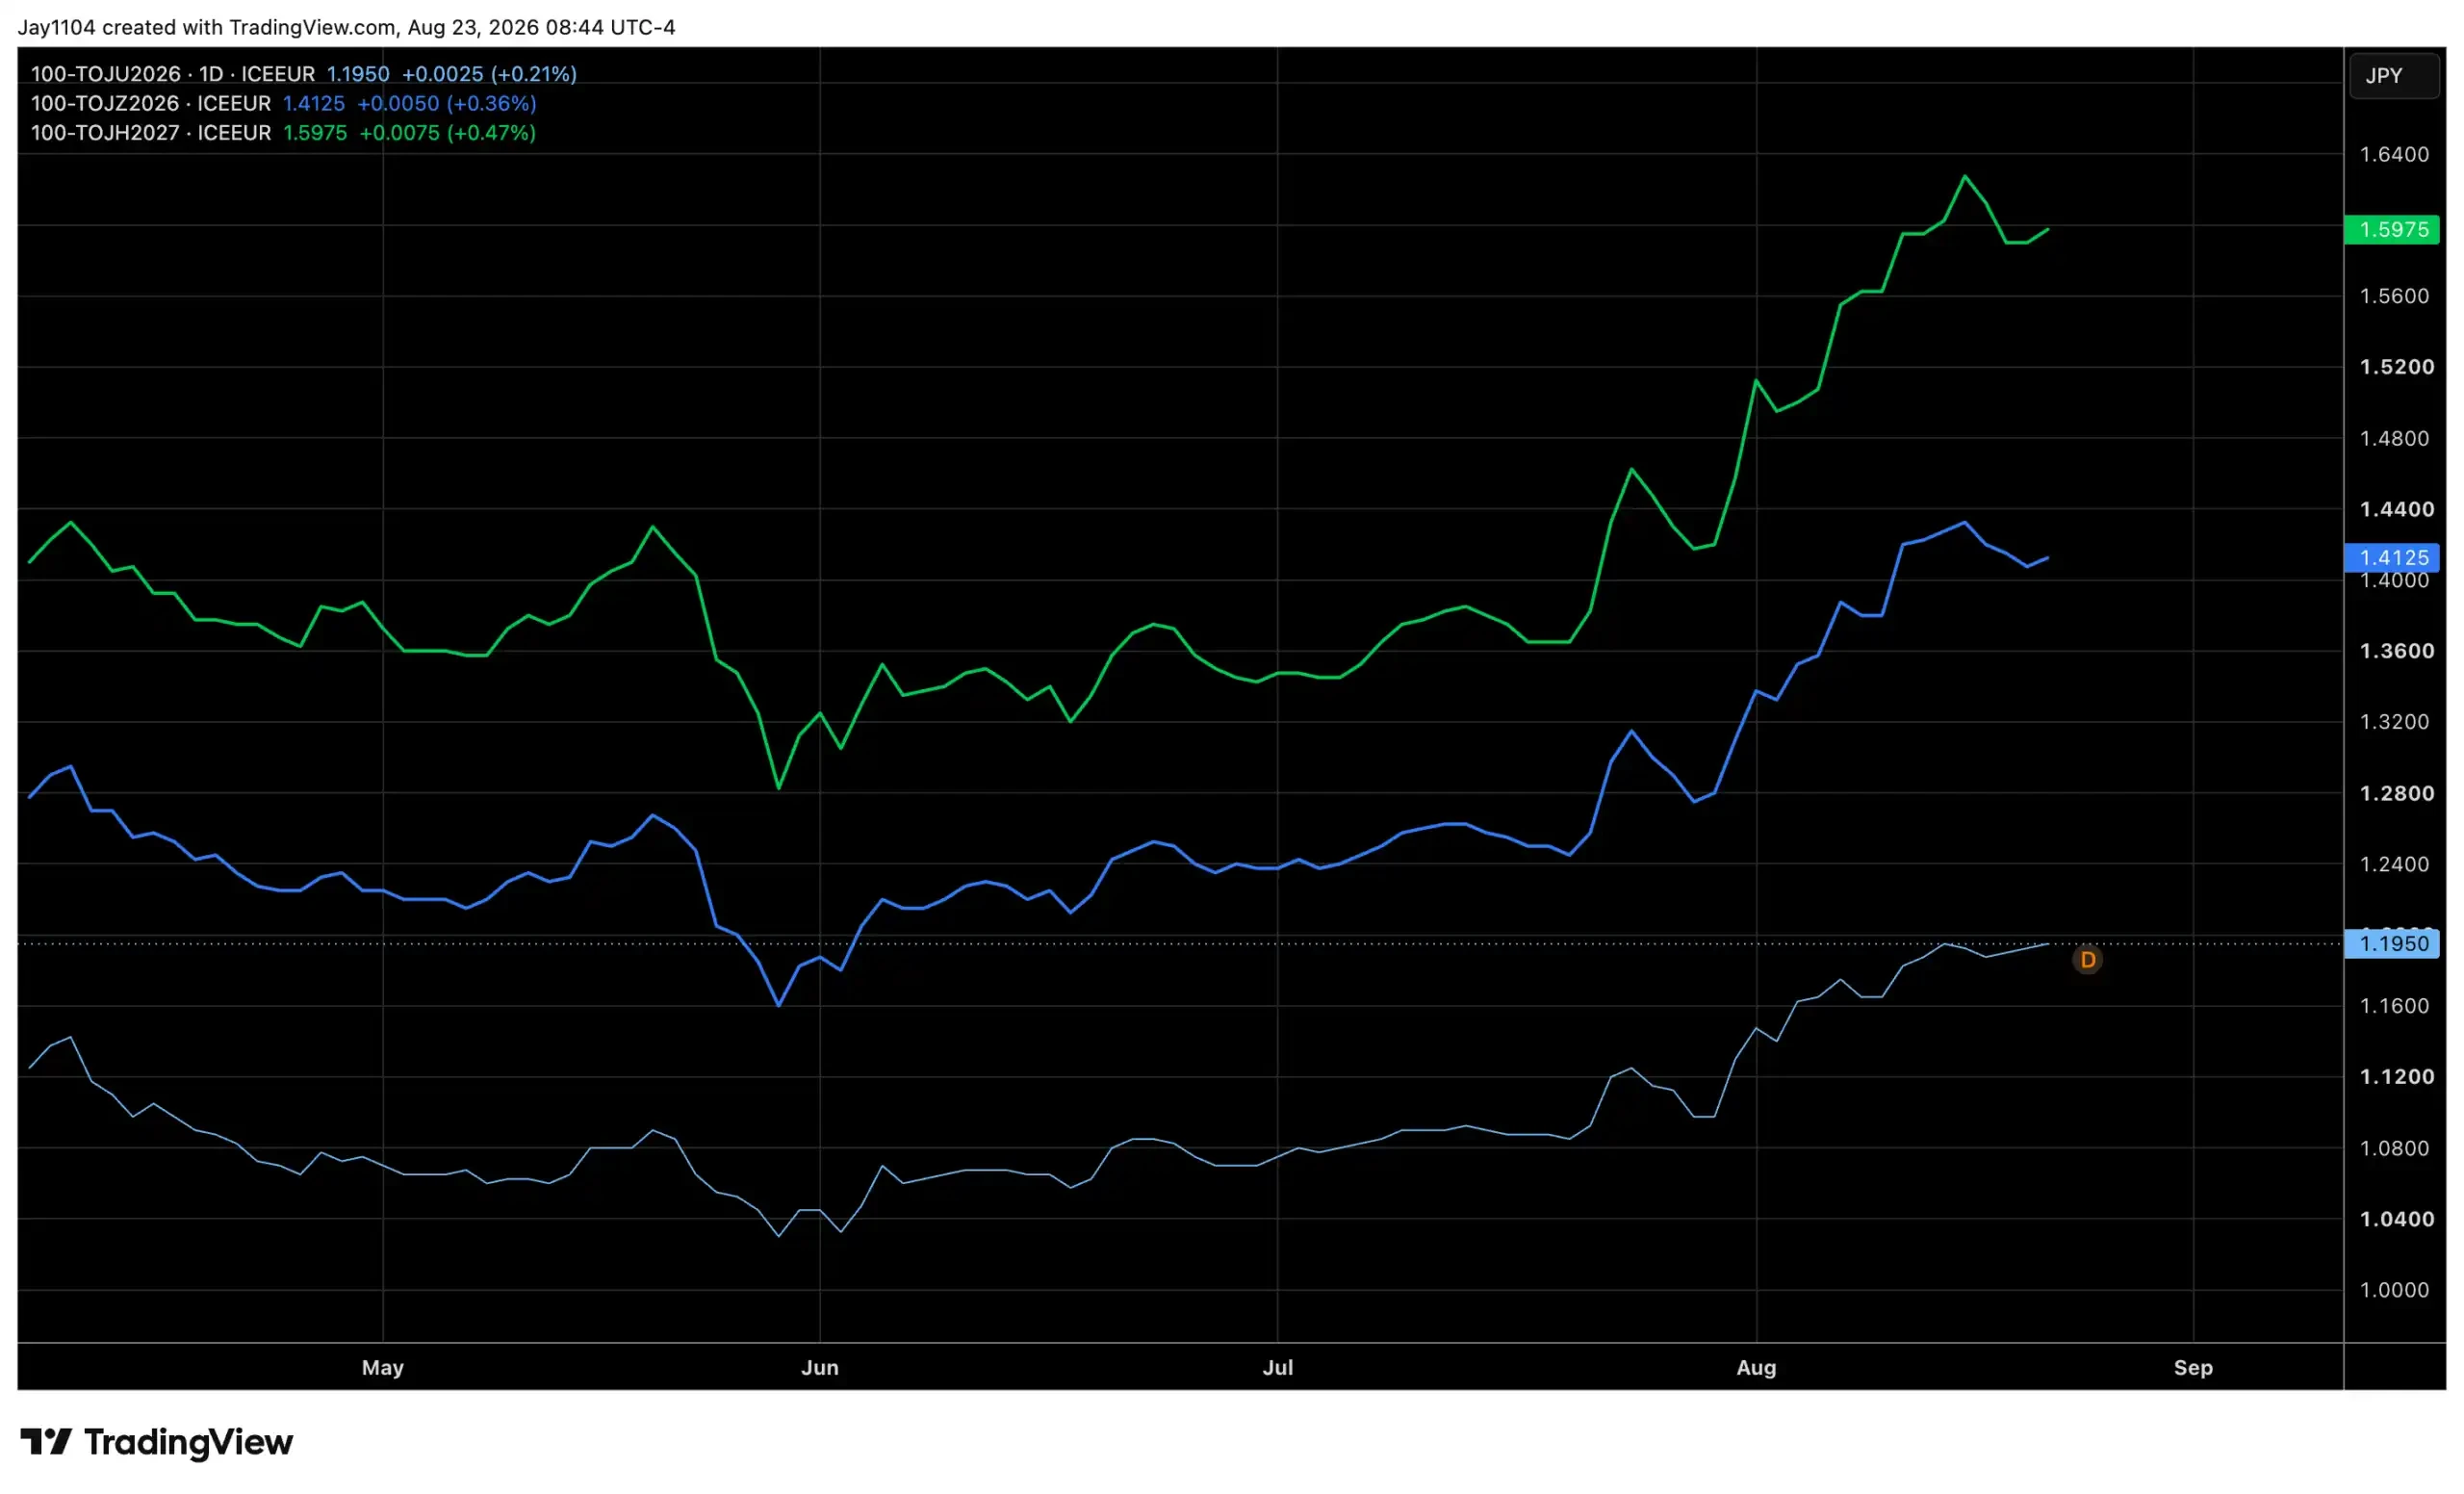
图表:TONAR期货隐含利率显示市场正在消化日本未来继续加息的预期。
这种全球利率共振的现象,意味着即便沃什未在本周五释放激进的鹰派信号,美国长端收益率也难以自然回落。沃什的讲话,将首次为市场提供判断依据——他究竟是将当前的长端利率上行视为“紧缩成果”,还是准备着手应对“失控风险”?
市场资讯部视点
本次沃什的杰克逊霍尔首秀,可能标志着美联储货币政策沟通机制的一次深刻转型。从“依赖数据”到“依赖价格”,其本质是将通胀治理的阵痛更多交由市场定价机制去承担。对于投资者而言,须在未来更长的时期内适应这种“高波动、高不确定性”的宏观环境。尽管“让长端代行加息”在理论上有助于解决中性利率的不可预知性问题,但其操作风险极高。我们注意到,当前市场博弈焦点已从“美联储是否加息”转向“长端利率的合理水位”。建议投资者关注沃什是否对财政可持续性或金融稳定提出具体关切,这将是判断其容忍上限的核心依据。未来资产配置策略上,应对长久期资产保持敬畏,同时关注利率上行对成长股估值的系统性压制。







