
原文来源:Odaily 星球日报(@OdailyChina)
作者:Azuma(@azuma_eth)
2026年8月27日凌晨,芯片巨头英伟达发布了截至2026年7月26日的2027财年第二季度业绩报告。这份财报不仅核心财务指标全面超越华尔街预期,更释放出一个关键信号——英伟达正加速跨入单季营收千亿美元的新纪元,并对其未来增长潜力给出了极为乐观的预期。
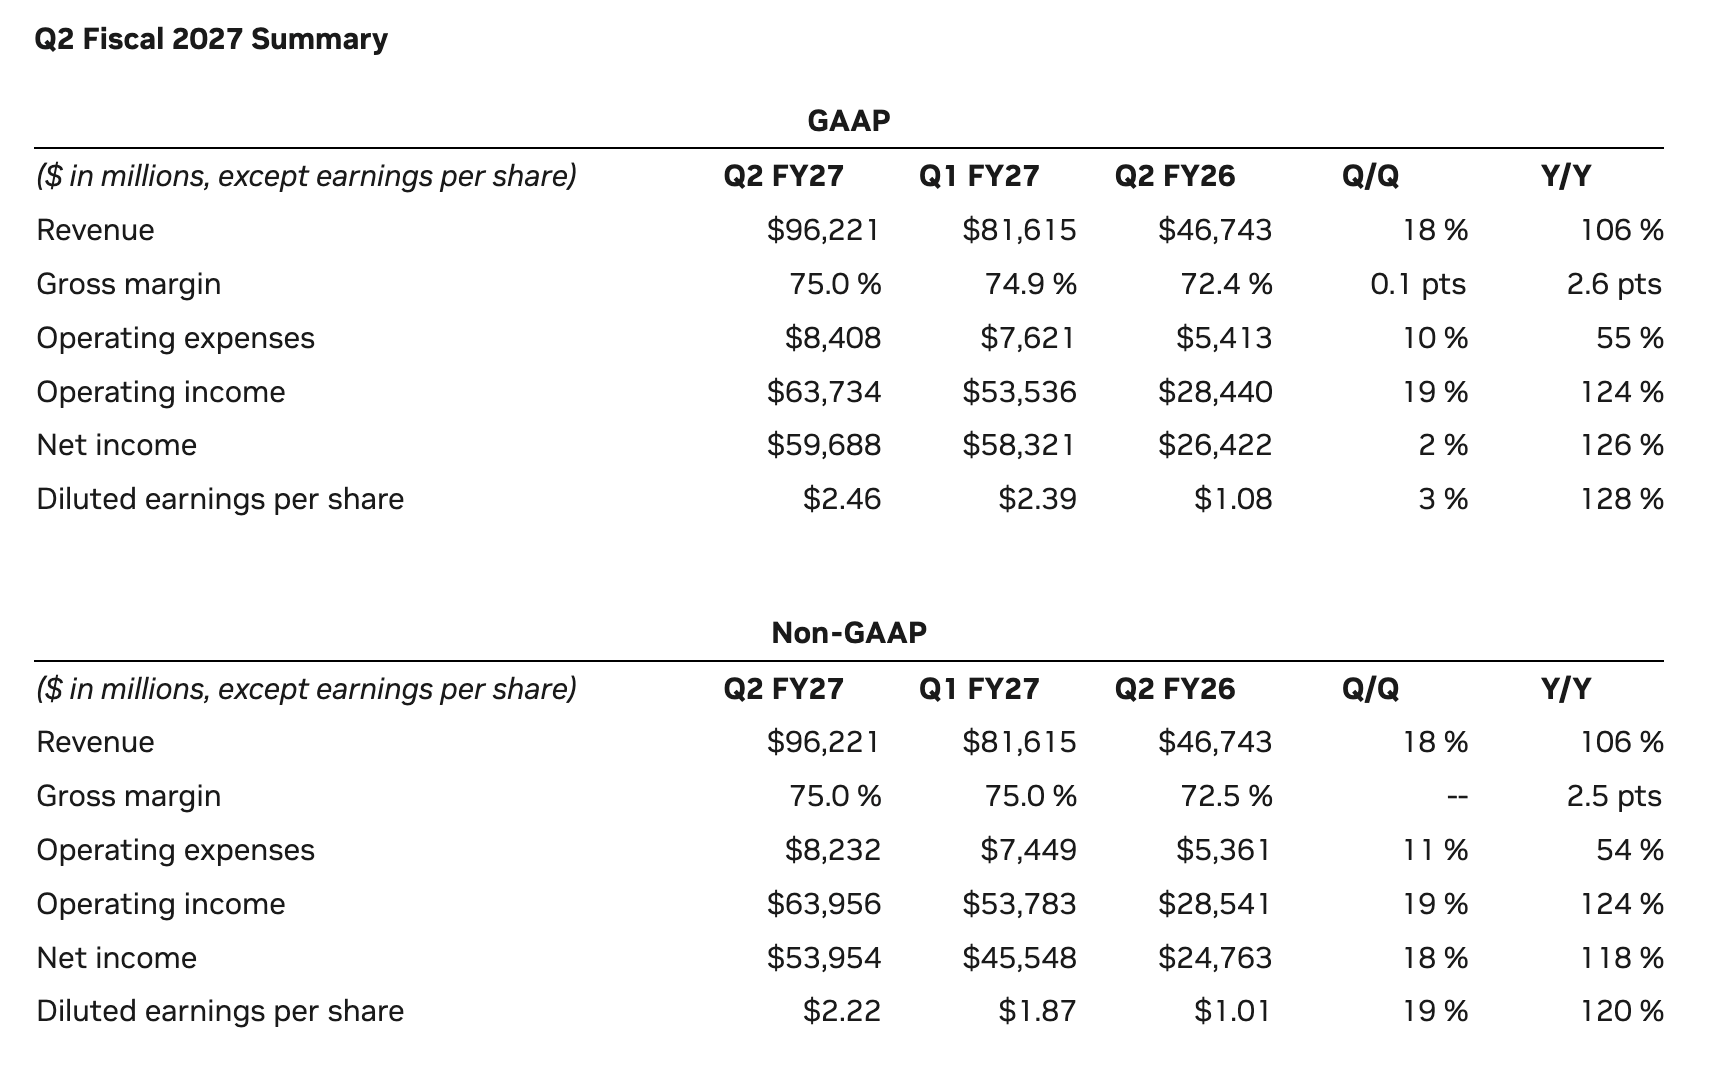
财报显示,英伟达Q2总营收达到962.21亿美元,同比激增106%,环比增长18%,较分析师平均预期高出4%;非GAAP净利润为539.54亿美元,同比攀升118%;调整后每股收益(EPS)录得2.22美元,超出市场预期近6%。与此同时,英伟达对第三季度给出了1080亿美元的营收指引,若达成这一目标,将意味着公司正式迈入“单季千亿美元俱乐部”。
尽管上述数据已经足够亮眼,但真正令市场震动的,是英伟达首席财务官Colette Kress在随后的投资者电话会议中透露的一个重磅信息——公司预计2028财年营收仍将实现约70%的同比增长(该预测未计入任何来自中国市场的潜在数据中心收入),这一目标显著高于华尔街普遍预期的45%。
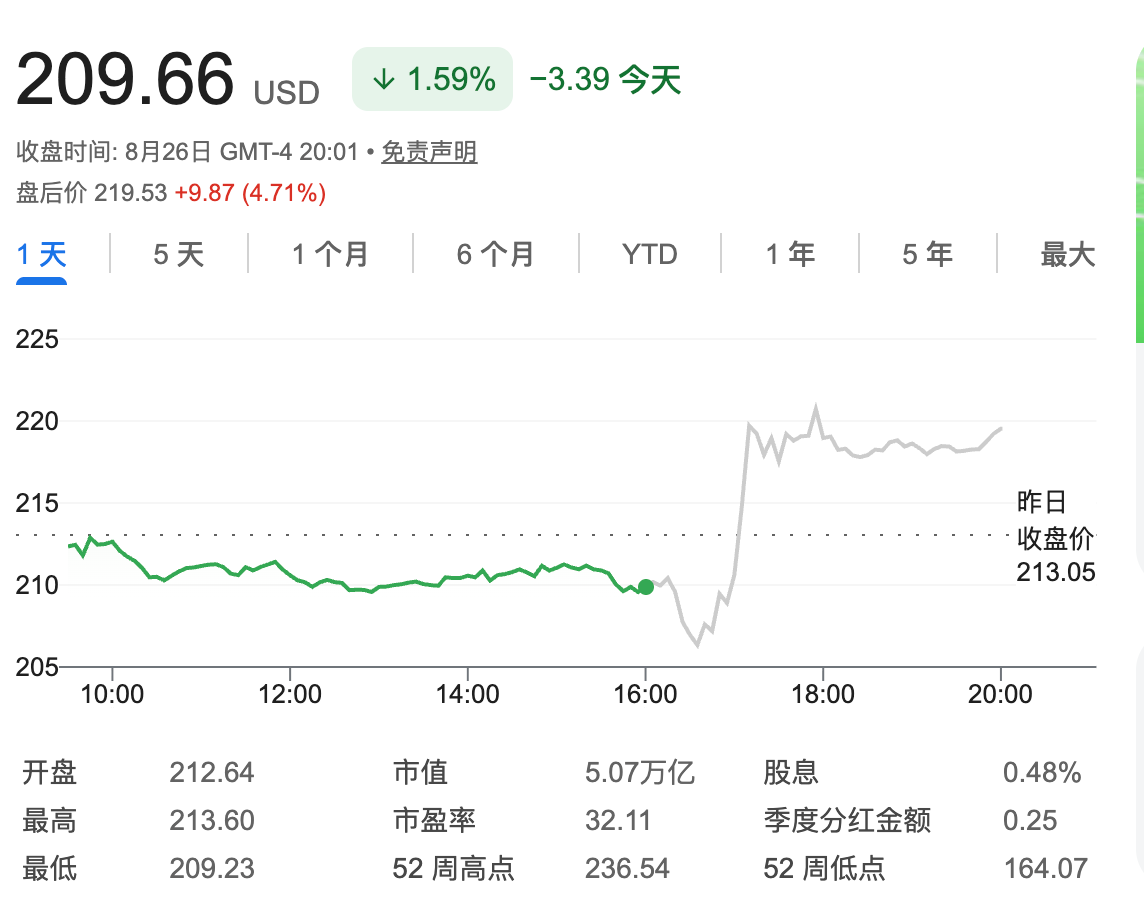
尤为值得注意的是,英伟达管理层强调,这一70%的增长指引是在当前供应端仍受制约的前提下给出的。换言之,英伟达如今面临的核心挑战已不再是“AI需求能否持续”,而是“供应链能生产多少,英伟达便能卖出多少”。财报发布后,英伟达盘后股价上涨超过4%,报219.53美元,市场反应积极。
业务结构剖析:数据中心依旧是增长核心引擎
深入拆解这962亿美元的营收构成,不难发现,数据中心业务依然是英伟达无可争议的“利润奶牛”和收入支柱。
在第二季度,英伟达数据中心业务贡献了890亿美元收入,同比增长117%,环比增长18%,占总营收比例已超过九成。更值得关注的是,该业务的增速持续快于公司整体增速——上一季度,英伟达总营收同比增长85%,数据中心收入同比增长92%;而本季度两项数据分别提升至106%和117%。在季度营收体量已逼近千亿美元之际,核心业务不仅没有显露疲态,反而呈现出加速扩张的态势。
从数据中心业务的内部驱动因素来看,Q2的增长依然主要依赖于“超大规模云厂商”(Hyperscaler)的资本开支。英伟达披露,本季度来自超大规模客户的相关收入约为487亿美元。与此同时,亚马逊(AWS)、微软、谷歌、Meta等科技巨头仍在不断加大AI基础设施的投资力度。就在财报发布前夕,AWS还宣布计划进一步部署200万块英伟达GPU。
这一收入结构揭示出一个核心事实:当前AI算力需求的“第一推动力”仍是大型云服务商的资本支出。这也是预判英伟达未来增长轨迹及AI产业周期走向的最关键观察变量。只要微软、谷歌、亚马逊、Meta等企业的资本开支保持上行通道,英伟达的订单簿便拥有最坚实的支撑;反之,一旦这些巨头的AI投资进入阶段性消化期,英伟达将最先受到冲击。
此外,英伟达的边缘计算业务(Edge Computing)在Q2录得72亿美元收入,同比增长27%,环比增长13%。虽然在体量上与数据中心业务存在显著差距,但作为公司押注“物理AI”方向的重要布局,这一业务板块承载着英伟达降低对单一业务依赖、构建多元化增长曲线的长期战略意图。
Vera Rubin平台:新一轮产品周期已全面启动
本次财报及电话会中,最具分量的产品层面信号当属Vera Rubin平台的商业化落地。英伟达在电话会中确认,Vera Rubin已进入全面量产阶段,并于本月早些时候正式出货。该平台每部署1吉瓦(GW)算力,可对应约400亿美元的营收机会,预计将在第三季度贡献数据中心业务约20%的收入。
这一里程碑式的进展标志着英伟达正顺利地从Blackwell架构时代过渡至Rubin架构时代。
对于英伟达这种保持极高产品迭代速度的公司而言,新旧平台间的平滑交接至关重要。此前市场对AI芯片周期性的核心担忧之一,便是每一代产品能否实现无缝接力——若两代产品间出现空窗期,营收增长将不可避免地出现断崖。而Rubin平台的商业化节奏之快,显然打消了这一顾虑。
作为英伟达专为AI场景打造的机架级超级计算平台,Vera Rubin集成了Rubin GPU、Vera CPU、NVLink6、ConnectX-9等七款自研芯片,在性能层面实现了代际飞跃。技术迭代最终会反映在商业价值捕获能力上。“每1吉瓦算力对应400亿美元营收”这一数据锚点表明,随着Vera Rubin的部署规模扩大,英伟达能从每一座新建AI数据中心中获取的价值将呈指数级提升。
黄仁勋在电话会上进一步强调,Vera Rubin的产能爬坡速度将创下英伟达历史之最。这或许正是英伟达敢于给出“2028财年营收再增70%”这一大胆指引的最大底气所在。
需求端依旧强劲,供给瓶颈成为新制约
关于市场热议的“AI需求是否已见顶”话题,英伟达管理层在电话会上传递出比以往更鲜明的立场——需求不仅没有降温,反而在持续加速升温。
黄仁勋在电话会上直言,AI产业已迈入全新阶段。过去一年,AI算力需求主要由少数头部大模型公司驱动;而如今,需求正快速向更多前沿模型、开源社区、企业级AI应用、智能体(Agent)以及机器人领域扩散。
其中最显著的结构性变化,在于推理需求的爆发式增长。随着大模型从训练阶段走向大规模商用,AI算力消耗不再仅仅是训练时的一次性投入,而是随用户访问量与Token生成量持续累积的“常青”需求。黄仁勋甚至用“Token正在变得具有生产力和盈利能力”来形容这一趋势拐点。
此外,英伟达在电话会中还透露,从当前大型科技公司的资本开支规划来看,需求端同样没有显现出明显放缓的迹象。全球五大云服务商今年的资本支出预计将接近8000亿美元,而明年则可能进一步跃升至约1.3万亿美元。
这些数据共同构成了英伟达对“AI需求”乐观判断的底层逻辑。然而,在需求如此旺盛的背景下,供给侧的压力却已成为制约英伟达进一步增长的现实瓶颈。换句话说,目前公司面临的主要矛盾不再是订单不足,而是零部件供应、产能储备及交付能力能否跟上订单的攀升速度。
英伟达管理层在电话会中明确表态,至少到2028财年,供应限制仍将是制约公司增长的首要因素。黄仁勋甚至强调,若没有供应链约束,公司给出的2028财年业绩展望将会“远高于此”。
这里的“供应”不仅指GPU本身。随着AI芯片部署规模急剧扩大,HBM高带宽内存、先进封装产能、晶圆供给、网络设备及数据中心电力,均可能成为制约算力落地速度的瓶颈。尤其值得关注的是HBM。英伟达此次在电话会上直接提及内存价格出现大幅上涨,并预计Q3非GAAP毛利率约为74%,略低于Q2的75%。内存成本的持续攀升,正对后续利润率形成可见压力。
为突破这一瓶颈,英伟达正积极将自身角色拓展为AI基础设施的“资本组织者”。财报披露,英伟达已与Apollo、BlackRock、Blackstone、Brookfield、Goldman Sachs及KKR等全球顶级投资机构建立战略合作,计划在未来动员超过5000亿美元的第三方资本投入AI基础设施建设。同时,英伟达还与SB Energy在俄亥俄州PORTS-Pike Technology Campus展开合作,提前锁定土地、电力及建筑壳体容量,以确保其算力资源的高效部署。
千亿门槛:既是里程碑,更是新起点
英伟达这份财报及管理层表态,阶段性地回应了市场最关心的问题——AI需求是否触及天花板?产业周期是否已至尾声?
从2028财年70%的营收增长指引来看,英伟达给出的答案显然是“周期远未结束”。天花板依然遥不可及,且当前的增速甚至并未反映需求的真实水平,而只是供应链所能支撑的极限。当一家季度营收已接近千亿美元的公司,仍敢在供应受限的环境下给出远超市场预期的增长目标时,只能说明英伟达实际握有的订单储备,比它敢于写在指引中的数字要厚重得多。
与此同时,英伟达正通过不断拓展商业边界来适配这一爆发式增长的市场需求。如今的英伟达,早已不只是一家设计GPU的半导体公司,而是在向“AI工厂”总承包商的角色演进——提供芯片、网络、CPU、软件、整体部署方案,甚至已深度参与到算力基础设施的融资、土地及电力资源锁定等环节。
当然,高预期同样意味着高压。毛利率指引的温和下移、全球地缘政治及出口政策的不确定性,都是千亿美元规模扩张中不可避免的摩擦成本……但就目前而言,市场愿意给予英伟达估值溢价的核心逻辑并未动摇——在AI基础设施这条黄金赛道上,英伟达依旧扮演着规则制定者的角色,且短期内看不到能够撼动其地位的追赶者。
当Q3营收正式突破千亿美元大关时,英伟达将步入一个全新的数量级。而那份70%的增长指引则清晰地表明:千亿门槛,或许只是英伟达下一段征途的序章。
市场资讯部点评
英伟达本季财报的核心看点并非仅是创纪录的962亿美元营收,而是管理层在供应受限前提下依然给出2028财年70%增长的惊人指引。这一表态蕴含着两个关键信号:其一,AI算力需求并未见顶,而是正从训练向推理、从头部大厂向全行业加速渗透,产业景气度仍处上升通道;其二,英伟达正从单纯的芯片供应商蜕变为集资本运作、算力基建、生态整合于一体的“AI基础设施总承包商”,其护城河已远超单一硬件维度。对于投资者而言,毛利率的短期下行与地缘政策扰动值得关注,但在AI资本开支持续高企的大背景下,英伟达的长期核心逻辑依然稳固。