


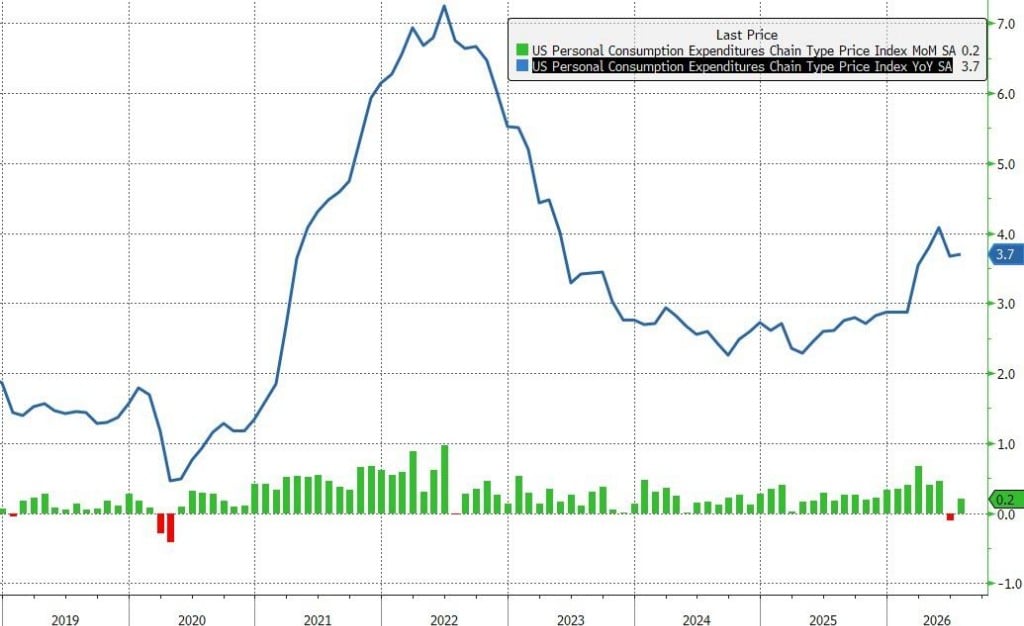
美国商务部经济分析局于周三发布的最新统计显示,7月份个人消费支出(PCE)价格指数呈现温和上行态势,同比增幅稳定在3.7%,环比上升0.2%,略超市场早前预期。剔除波动较大的食品与能源价格后,核心PCE物价指数环比与同比分别录得0.2%与3.3%的增幅,与市场预测完全吻合。这份关键通胀报告为美联储在即将召开的政策会议上维持当前利率水平提供了新的数据依据。
值得注意的是,经通胀调整后的实际个人消费支出在7月陷入停滞,这与前两个月(5月及6月)的强劲增长态势形成鲜明对比。该变化连同各项指标,共同指向美国经济在经历初夏的强势扩张后,正于盛夏时节呈现出一定程度的增长动能回落迹象。
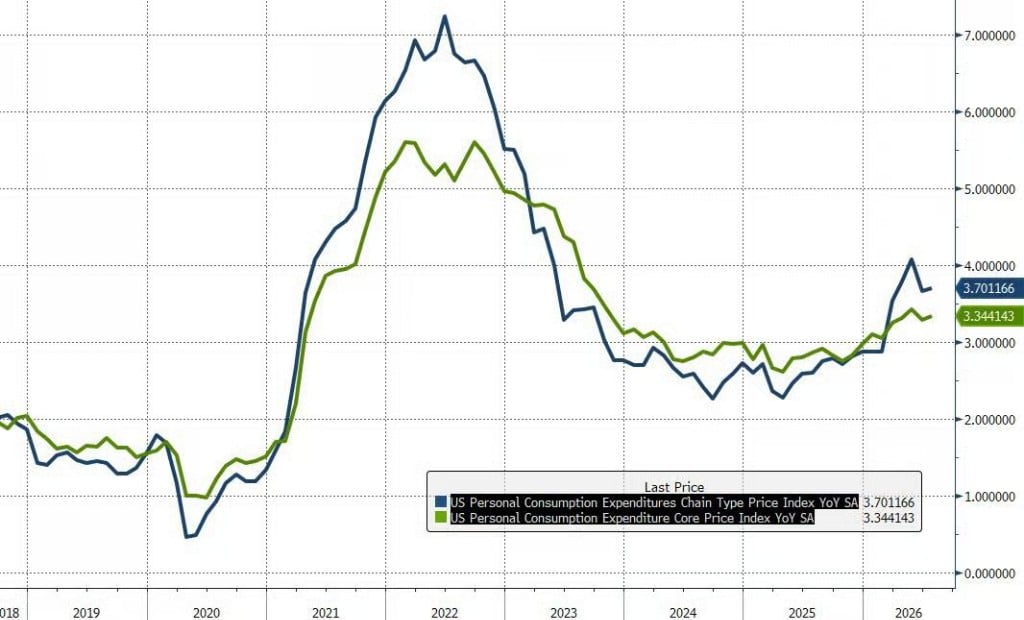
通胀增速企稳,距离2%目标仍有距离
最新数据显示,核心PCE物价指数同比增幅连续第二个月维持在3.3%,表明潜在价格压力正在横向盘整,未出现进一步恶化。然而,作为美联储最倚重的通胀参考指标,整体PCE物价指数仍高达3.7%,显著高于央行设定的2%长期目标,这意味着抗通胀战役尚未取得完全胜利。
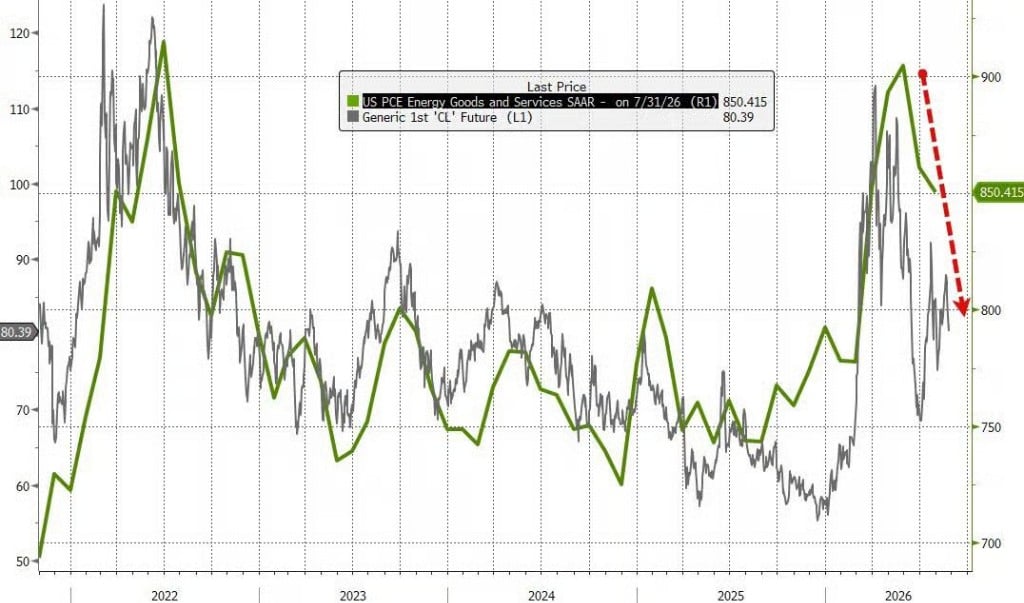
从具体分类来看,7月份非耐用消费品价格延续了下行走势,国际油价的低迷表现也有效拖累了能源相关分项的价格指数。数据中一个值得留意的结构性亮点在于,证券投资组合管理服务成本出现了显著增长,这一现象通常与资本市场的活跃表现密切相关,并成为推升整体价格水平的重要贡献力量。
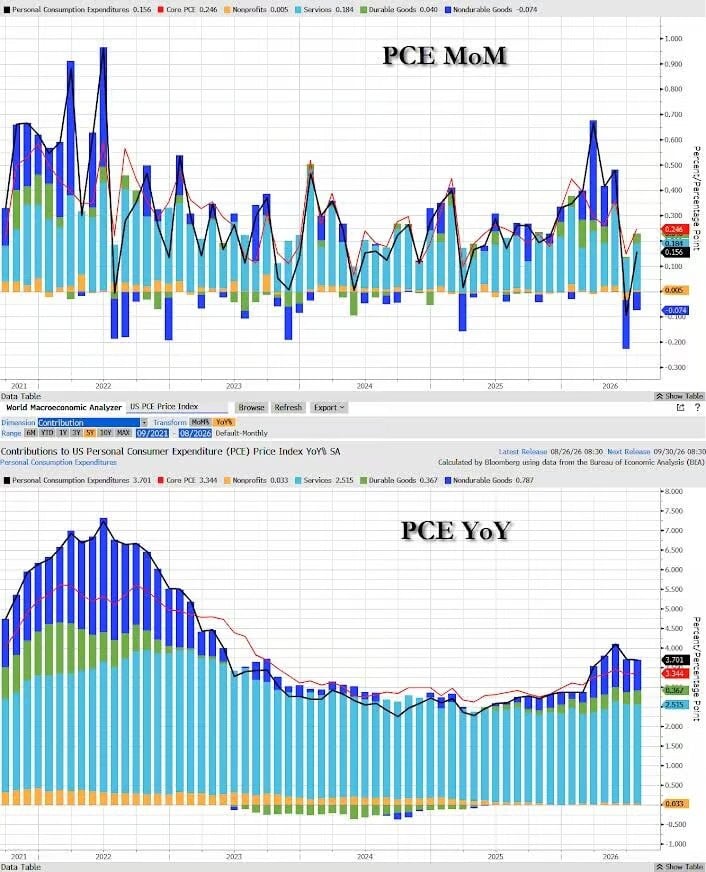
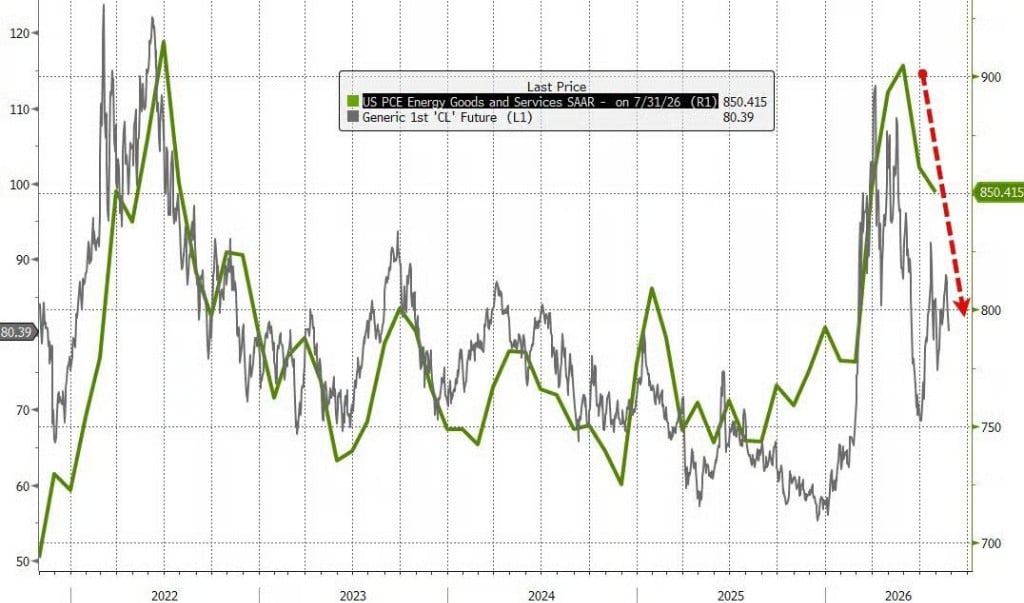
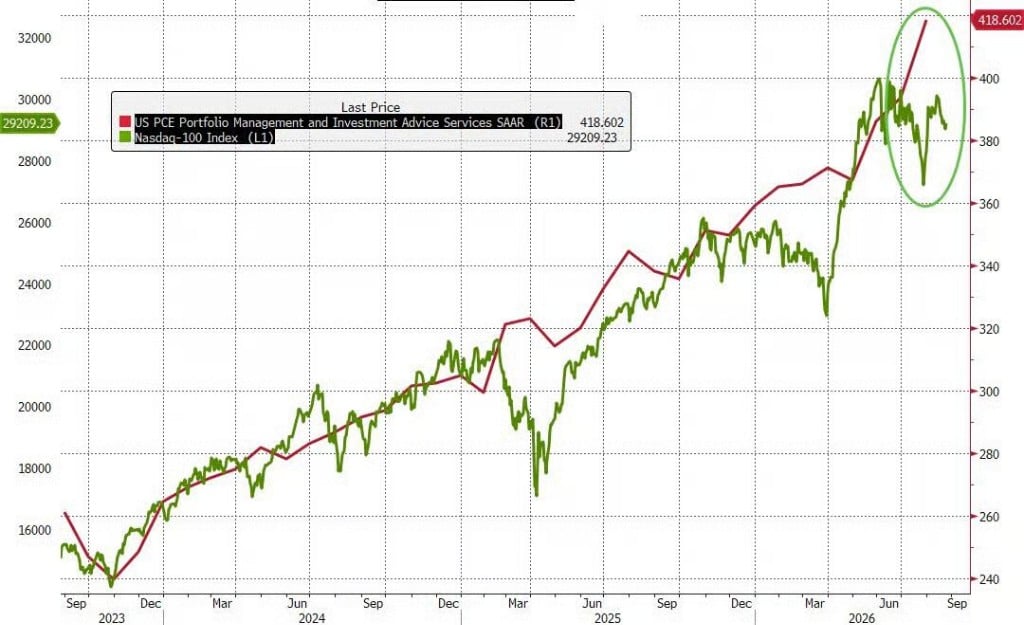
名义收入增长,实际购买力受侵蚀
在消费端,7月份名义个人消费支出环比增长0.2%,个人收入环比增幅则达到0.4%,两项数据均小幅超越市场预期。表面来看,家庭财务状况依然稳健,但深入剖析实际购买力,情况则有所不同。
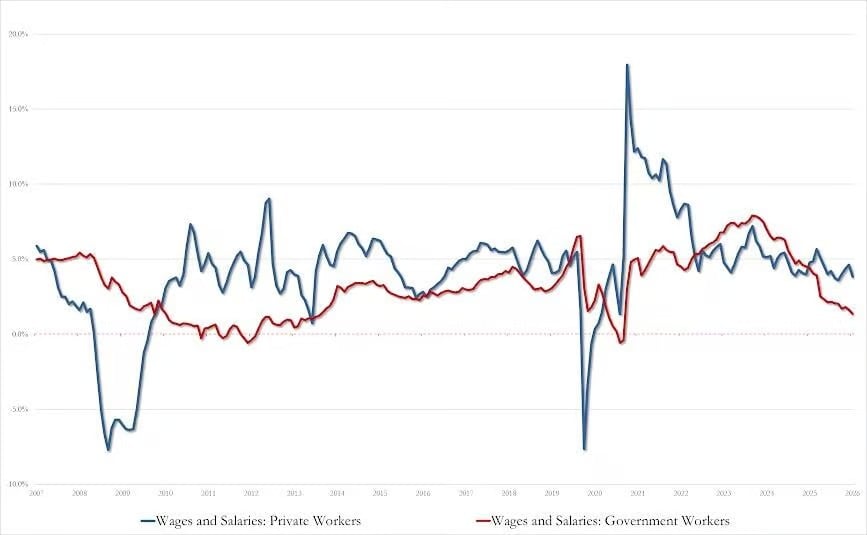
由于价格因素对购买力的持续稀释,经通胀调整后的实际消费支出并未实现增长,呈现出环比持平态势。与此同时,收入端也释放出降温信号:政府部门雇员薪资同比增速已放缓至1.4%,创下自2021年3月以来的最低纪录;私人部门薪资同比增速亦从4.6%回落至3.8%,降至近两年半以来的低点。
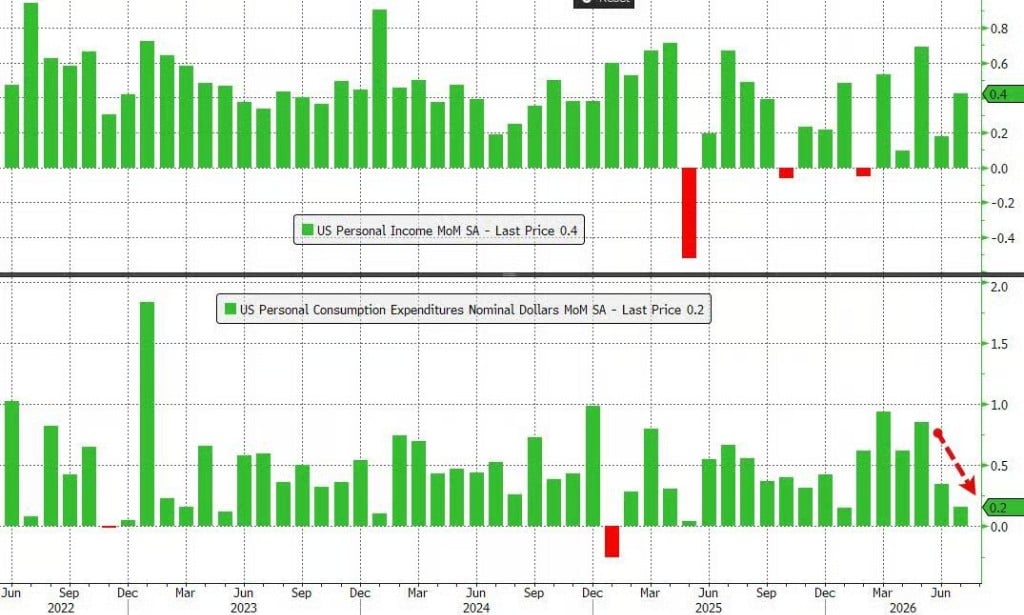
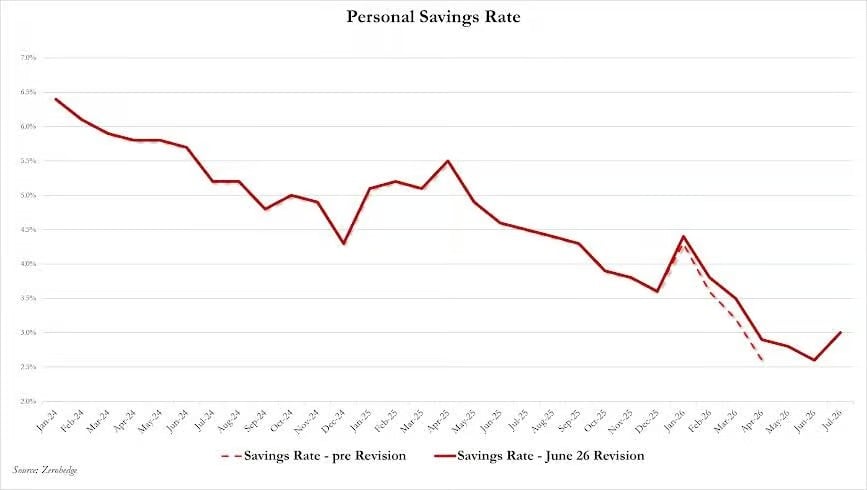
收入增长势头的放缓,正潜移默化地改变着消费者的支出策略。数据显示,7月份美国居民储蓄率从此前触及的四年低位出现了明显反弹,这反映出在收入预期趋于保守的背景下,家庭部门正主动调整资产负债表,以备不时之需。
全球央行年会倒计时,政策路径待指引
随着这份关键的通胀与消费数据尘埃落定,全球金融市场的主导权已迅速移交至即将于周五在怀俄明州杰克逊霍尔揭幕的年度央行研讨会上。市场参与者的目光高度聚焦于美联储主席沃什的开幕演讲,期望能从中解读出在通胀顽固性与经济韧性并存的复杂局面下,货币政策制定者未来的具体行动路径。
当前PCE指数与先前公布的CPI、PPI数据共同描绘出一幅“通胀趋于缓和但尚未彻底驯服”的宏观图景。这一局面为央行高层提供了相对从容的沟通空间。此外,同日公布的修订数据显示,美国二季度GDP增速虽然与初值持平,但其内部结构显示消费支出动力更为强劲,这也为美国经济短期前景提供了一定的缓冲与支撑。
【市场资讯部视点】
本期美国PCE数据呈现出“通胀横向盘整、消费实质性降温”的双重特征。表面平稳的通胀读数实际上掩盖了薪资增速放缓与储蓄率回升背后的需求端疲软。我们认为,尽管核心PCE的粘性仍将支撑美联储维持鹰派论调,但实际支出动能的缺失正为政策转向孕育土壤。当前市场已完全计价9月按兵不动,后续风险资产定价将高度依赖杰克逊霍尔会议释放的信号。若鲍威尔(或沃什)意外流露出对劳动力市场降温的担忧,美元指数与美债收益率的波动区间或将显著放大。建议投资者重点关注今晚的全球央行年会,该事件将成为三季度大类资产配置的定价锚点。(市场资讯部)







