
原文作者:Glassnode
原文编译:AididiaoJP,Foresight News
核心要点速览
- 历史级空头挤压引爆行情:创纪录的清算事件推动比特币从8月中旬低点反弹约26%,目前正面临8.1万至8.6万美元供给密集区的关键考验。
- 资金面形成强力共振:美国现货ETF单周净流入高达22.3亿美元,创年内最佳纪录,同时链上各规模群体罕见地呈现同步囤币态势。
- 杠杆出清后的结构性挑战:市场换手充分后,8.1万至8.6万美元区间成为决定反弹能否延续至1月高点的核心阻力带。
市场背景:一场由去杠杆驱动的典型反弹
本轮行情的起点,源自一次载入史册的空头清算事件。与过往由杠杆资金短线博弈推动的行情不同,此次上涨获得了来自现货市场、ETF通道以及链上巨鲸的实质性买盘支撑。反弹能否更进一步,关键在于供给密集区能否被有效消化。
清算风暴:史上最大规模空头挤压如何点燃引擎?
创纪录的单日清算数据
以美元计价,2026年8月19日录得自2019年有数据追踪以来最大规模的单日空头清算。在整个轧空窗口期内,空头清算占总清算量的85%。需要特别指出的是,数据覆盖范围不含Hyperliquid,实际清算总量可能更高。
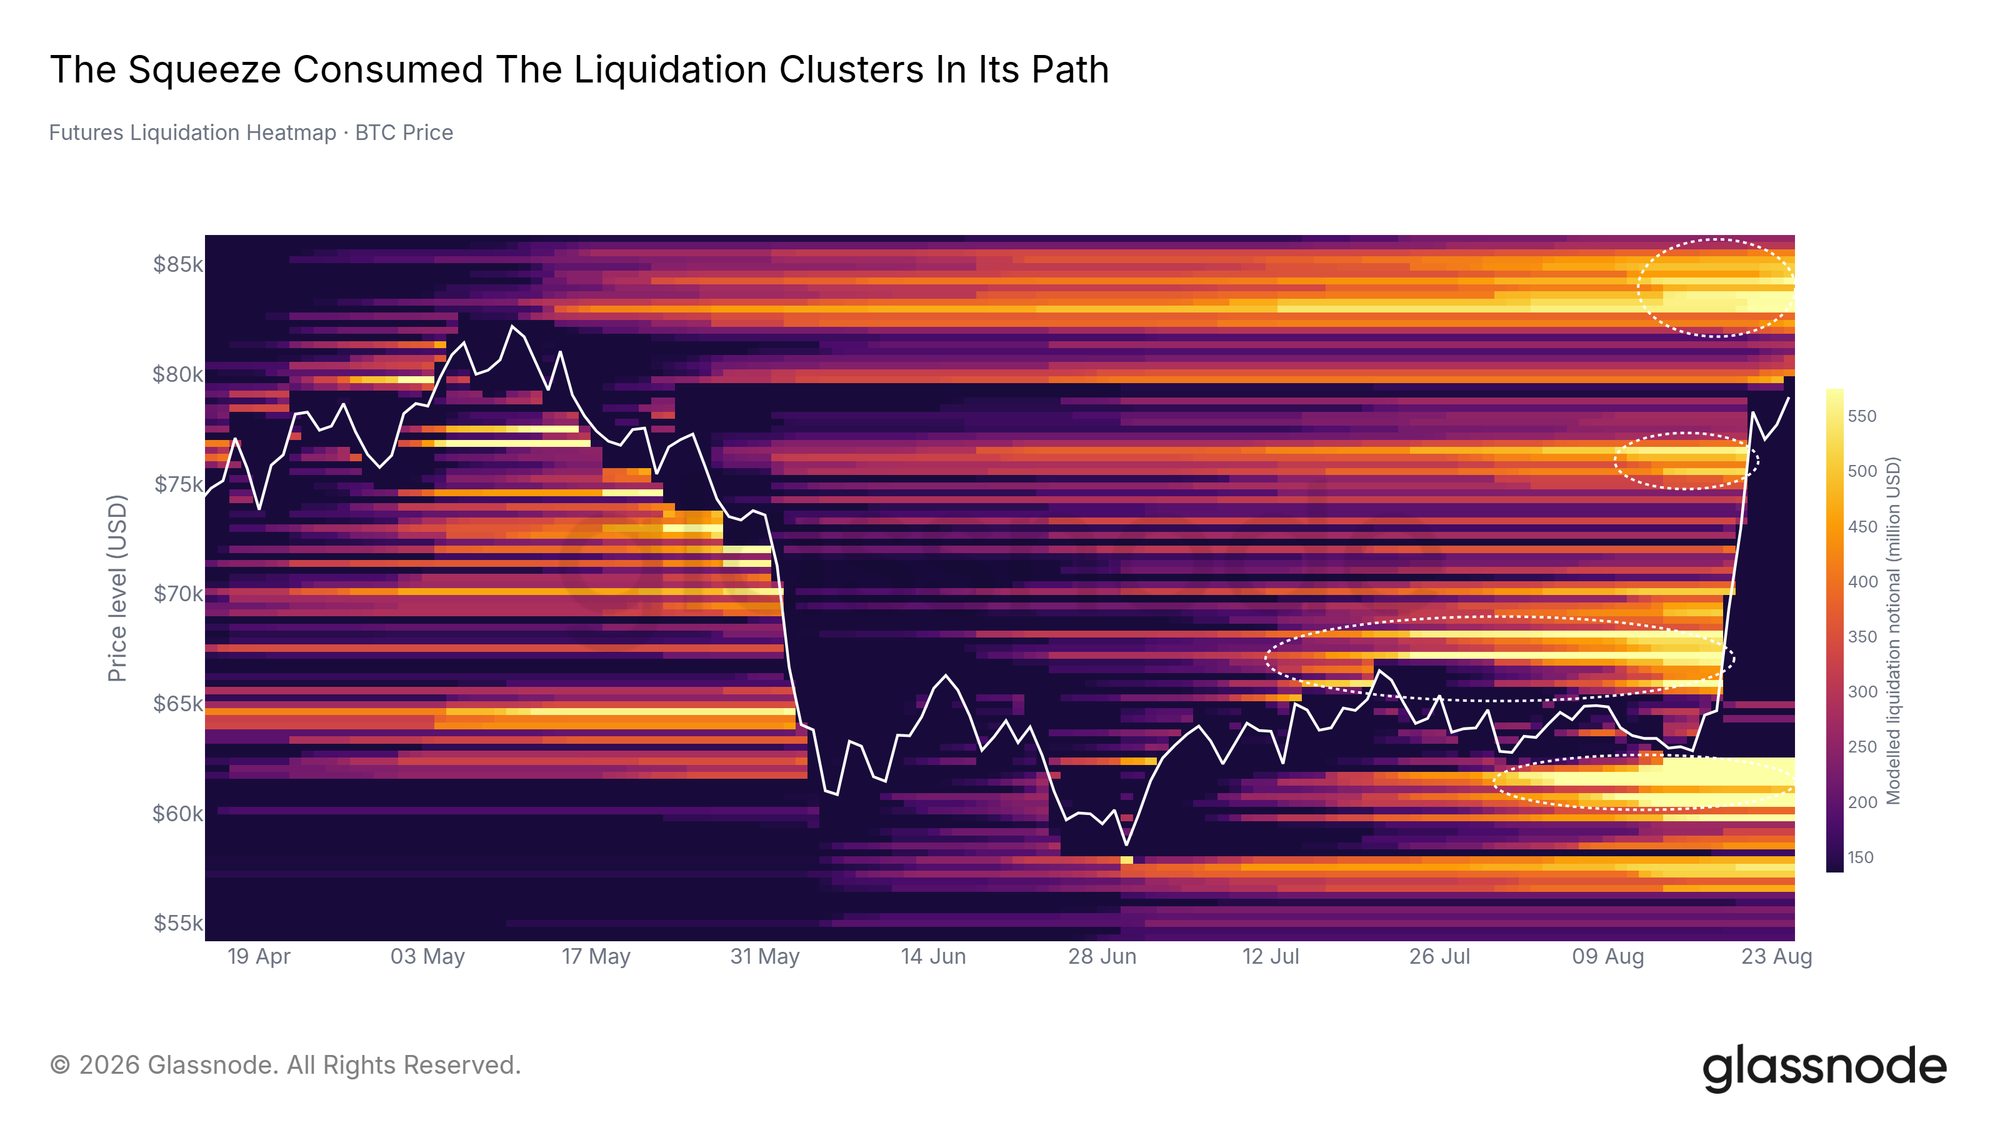
清算热力图展示了价格如何逐步消耗上方「燃料」。反弹路径上,约86%的模拟清算集群被触发消化,剩余挂单呈现两端分布:上方8.2万至8.6万美元区间密集堆积空头清算挂单,下方6.05万至6.24万美元区域残留多头清算仓位。
杠杆水平显著出清
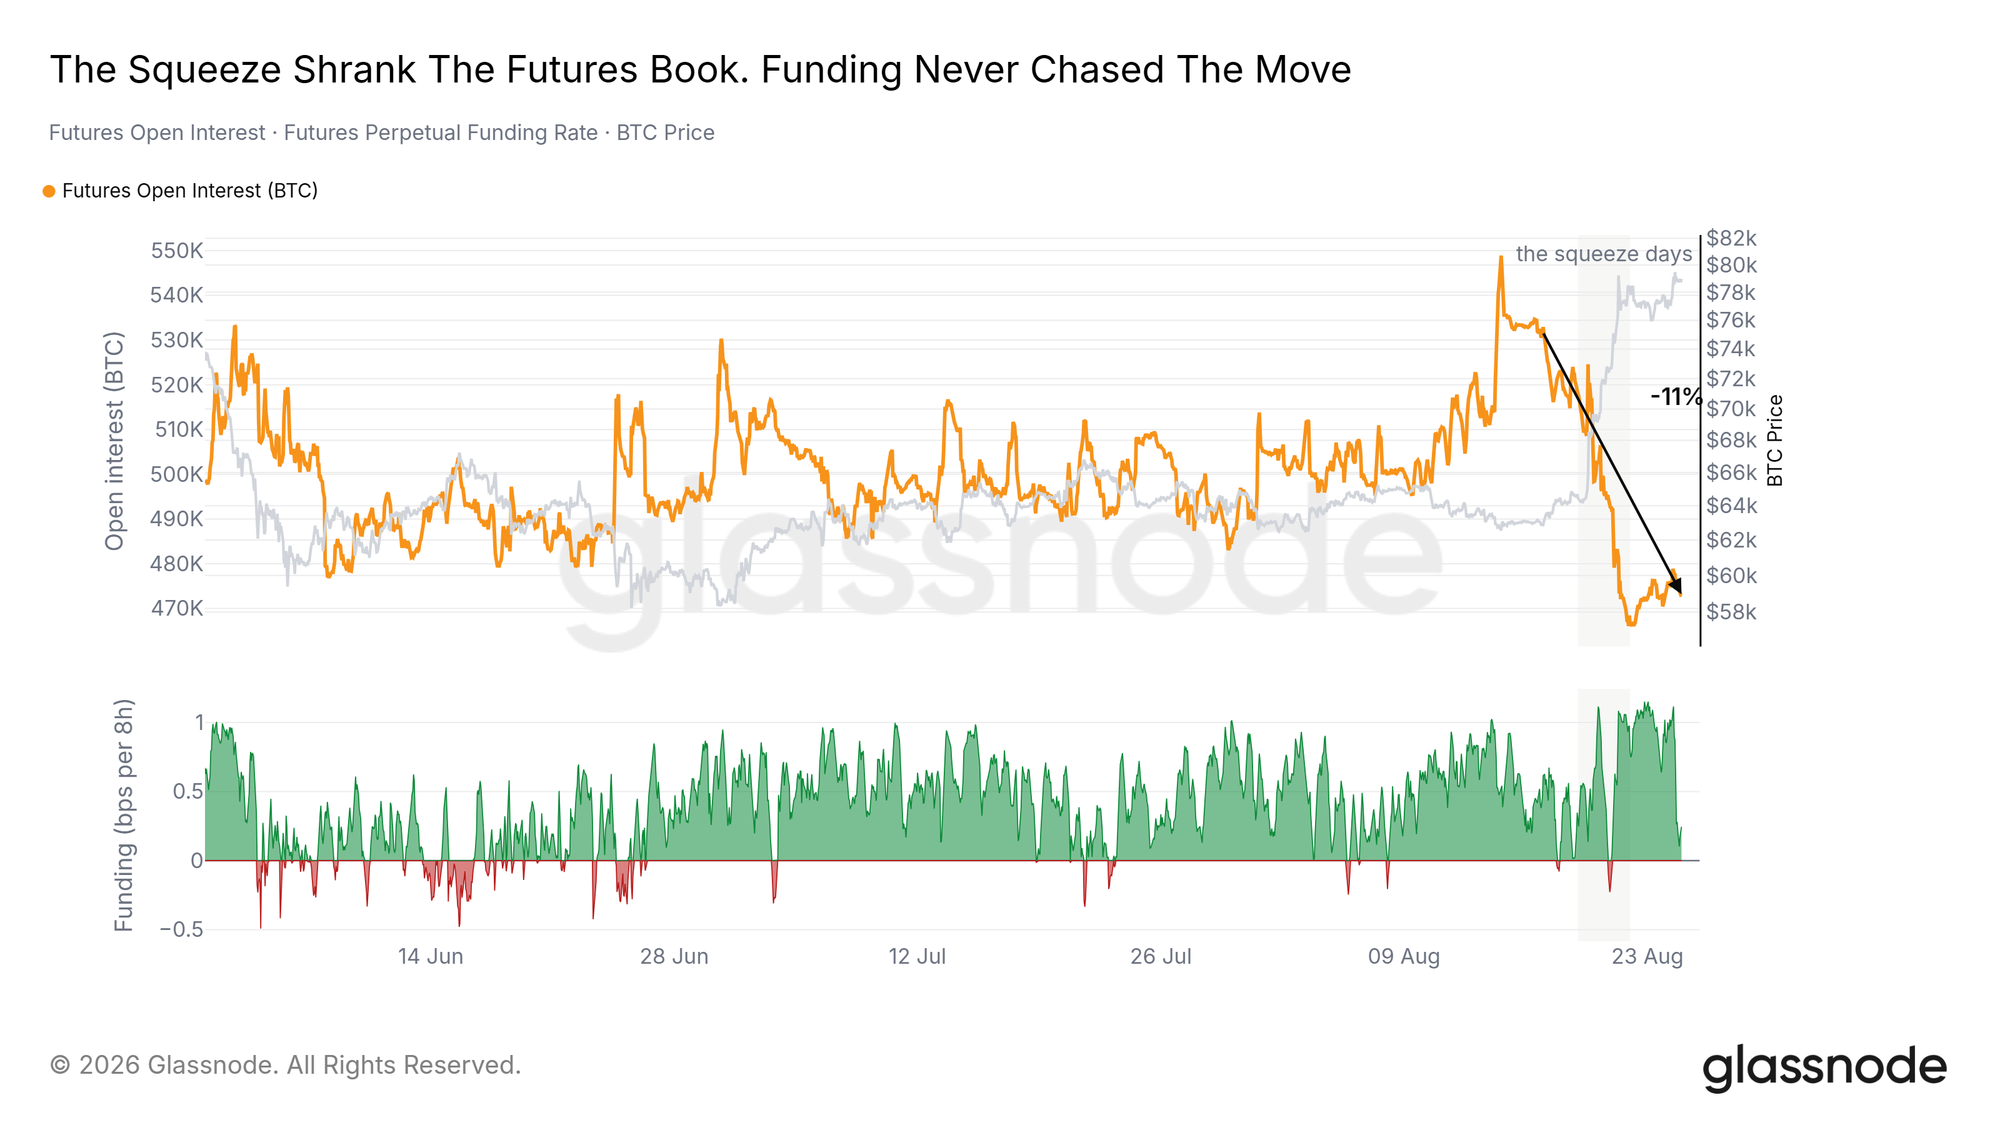
此次挤压对市场杠杆进行了有效清理。以比特币本位计算,期货未平仓合约在窗口期内收缩11%,美元名义规模的扩张完全源于价格上涨——这意味着被清算的空头仓位并未获得新开合约的快速回补。
永续合约资金费率同样印证了这一点。反弹全程,资金费率基本围绕中性基线波动,甚至偶现负值,表明行情并非由新多头追涨驱动,而是止损盘集中释放引发的被动平仓。若币本位未平仓合约重新扩张且资金费率同步走高,将是杠杆资金再度涌入的首个预警信号。
资金面强验证:真金白银为反弹背书
ETF通道重新激活
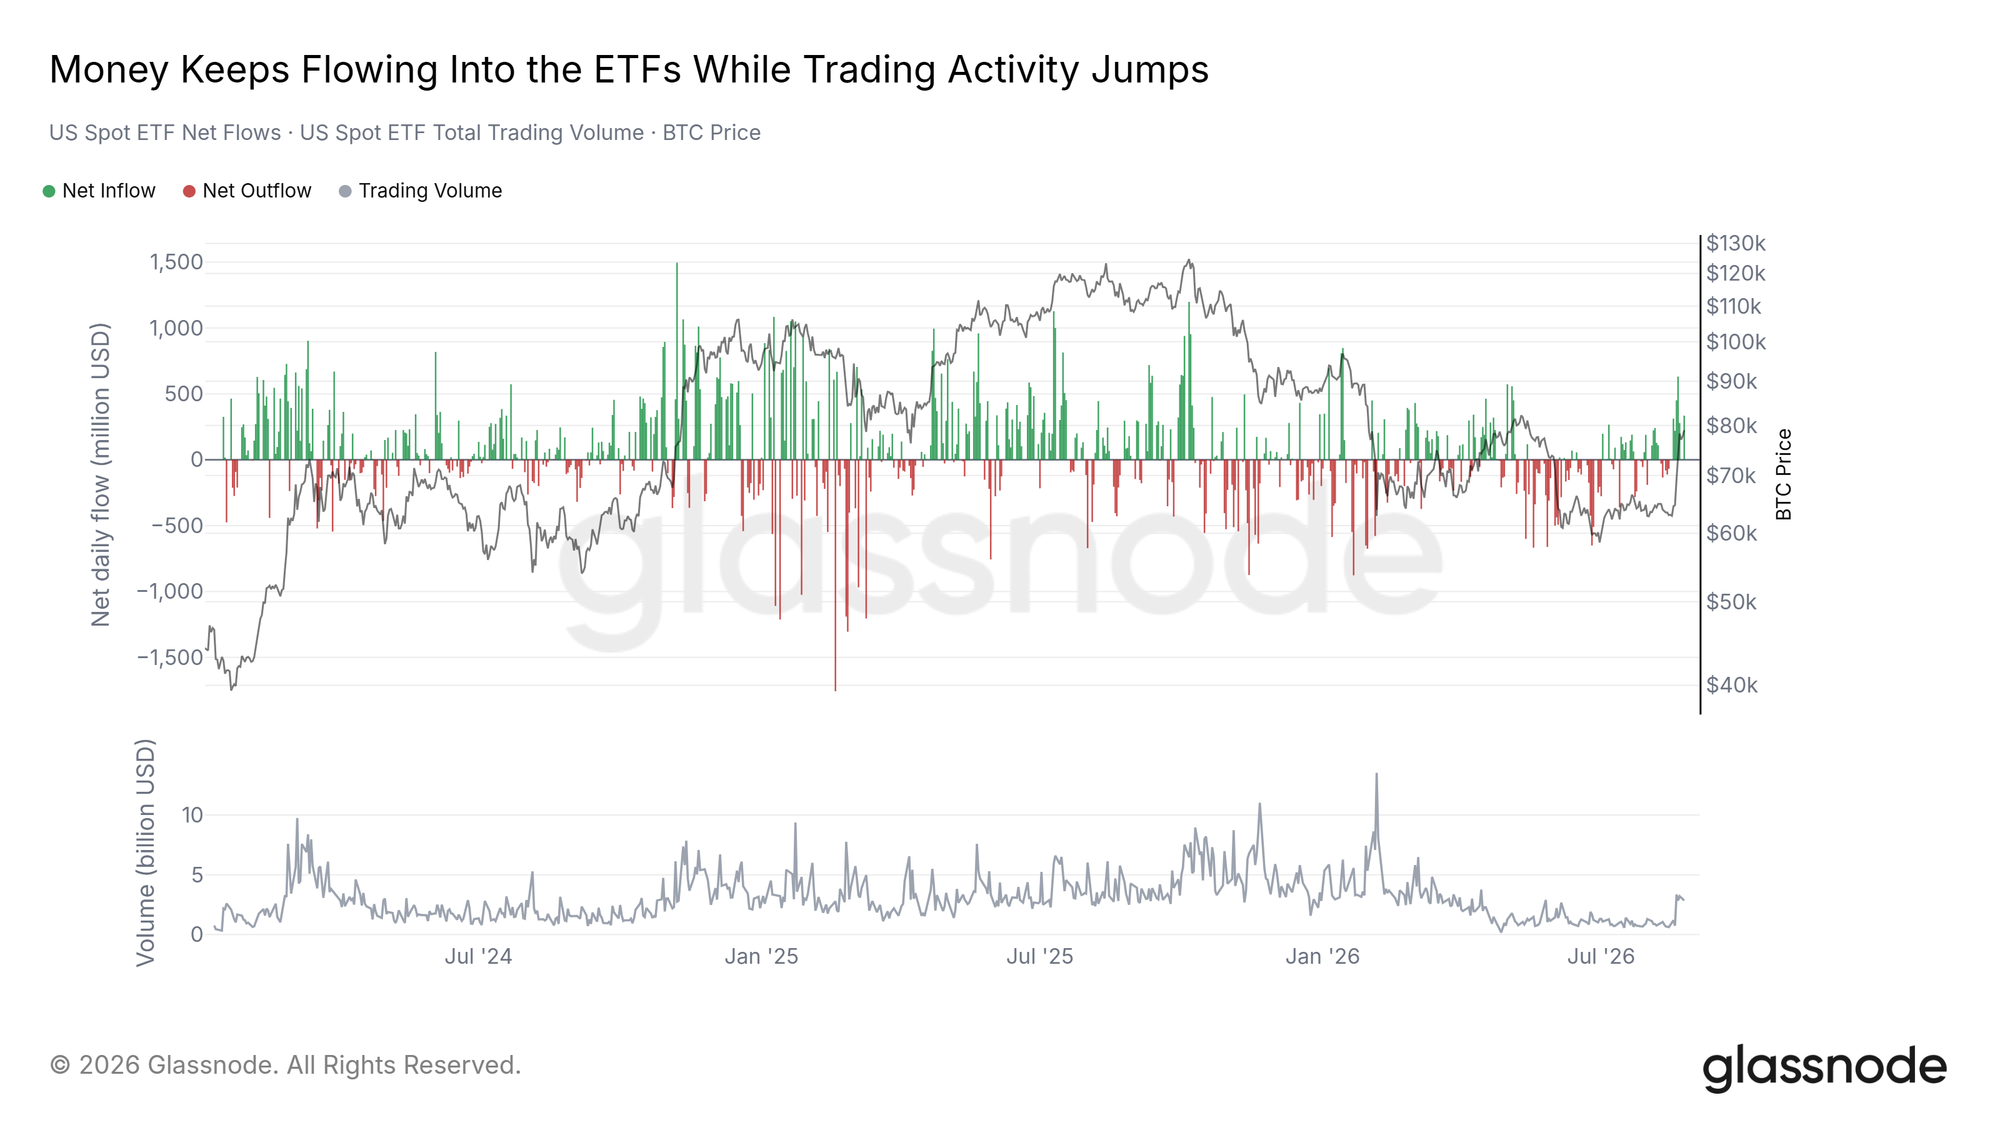
美国现货比特币ETF在轧空窗口期内实现净流入22.3亿美元,期间无一日流出,创下年内最强单周吸金纪录。其中单日最大申购规模为2026年1月14日以来最高水平。价格同步在反弹中重新站上短期持有者成本基础。
交易活跃度有所回升,但尚未触及历史峰值:挤压当周ETF日均成交额约24亿美元,约为1-2月高峰期的一半,较去年8月低约三分之一。
链上筹码沿规模阶梯向上迁移
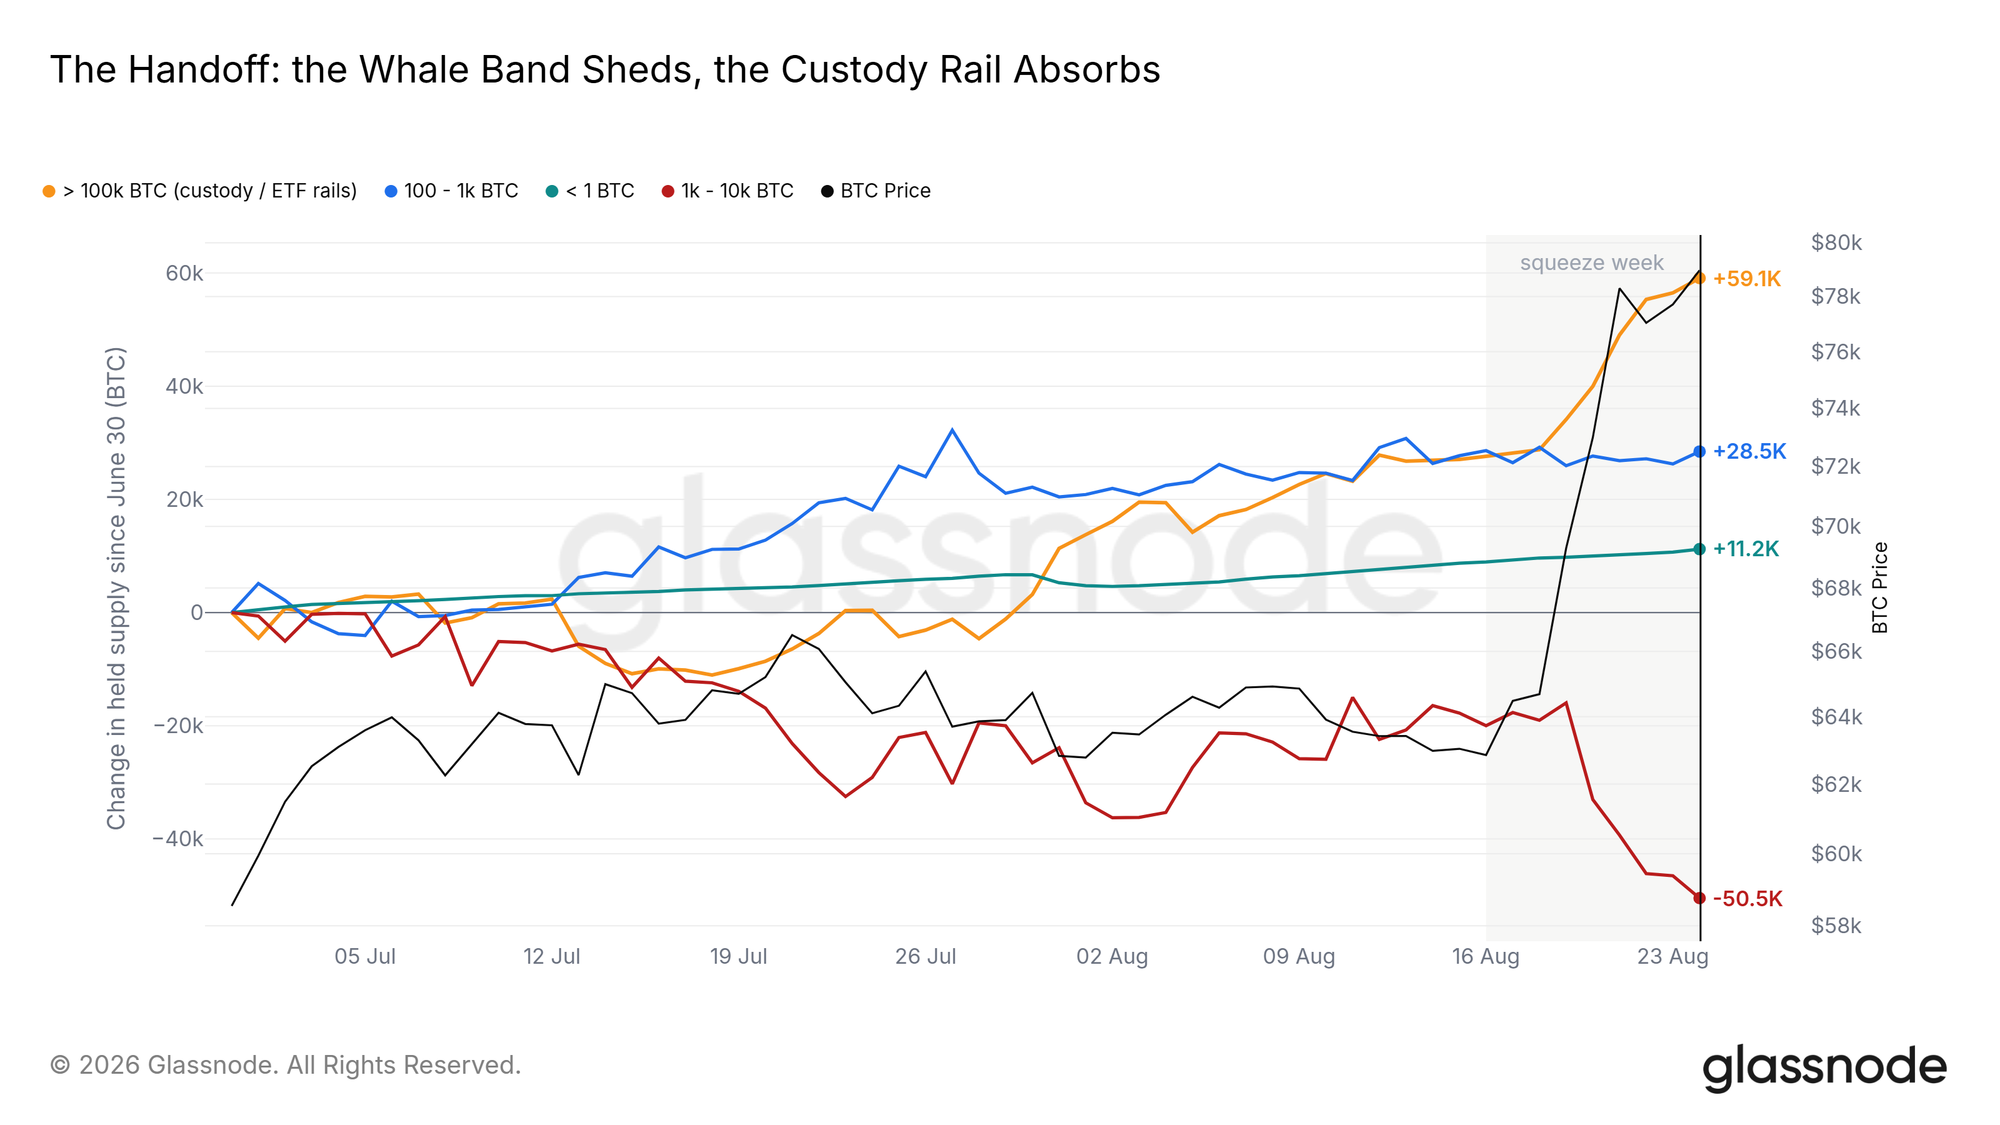
自2026年6月30日低点以来,持有1000至1万枚BTC的实体累计减持约5.05万枚,而最大规模群体(超过10万枚BTC,主要包括交易所、托管机构和ETF包装产品)同期吸纳约5.91万枚。资金正沿规模阶梯从中小型鲸鱼向大型托管机构集中。
轧空当周这一趋势进一步强化:托管群体在窗口期内增持约3.15万枚BTC,规模与当周ETF净申购相当。受压出清的鲸鱼钱包流出的币,以相近规模出现在机构托管通道上。
全市场各群体同步囤积
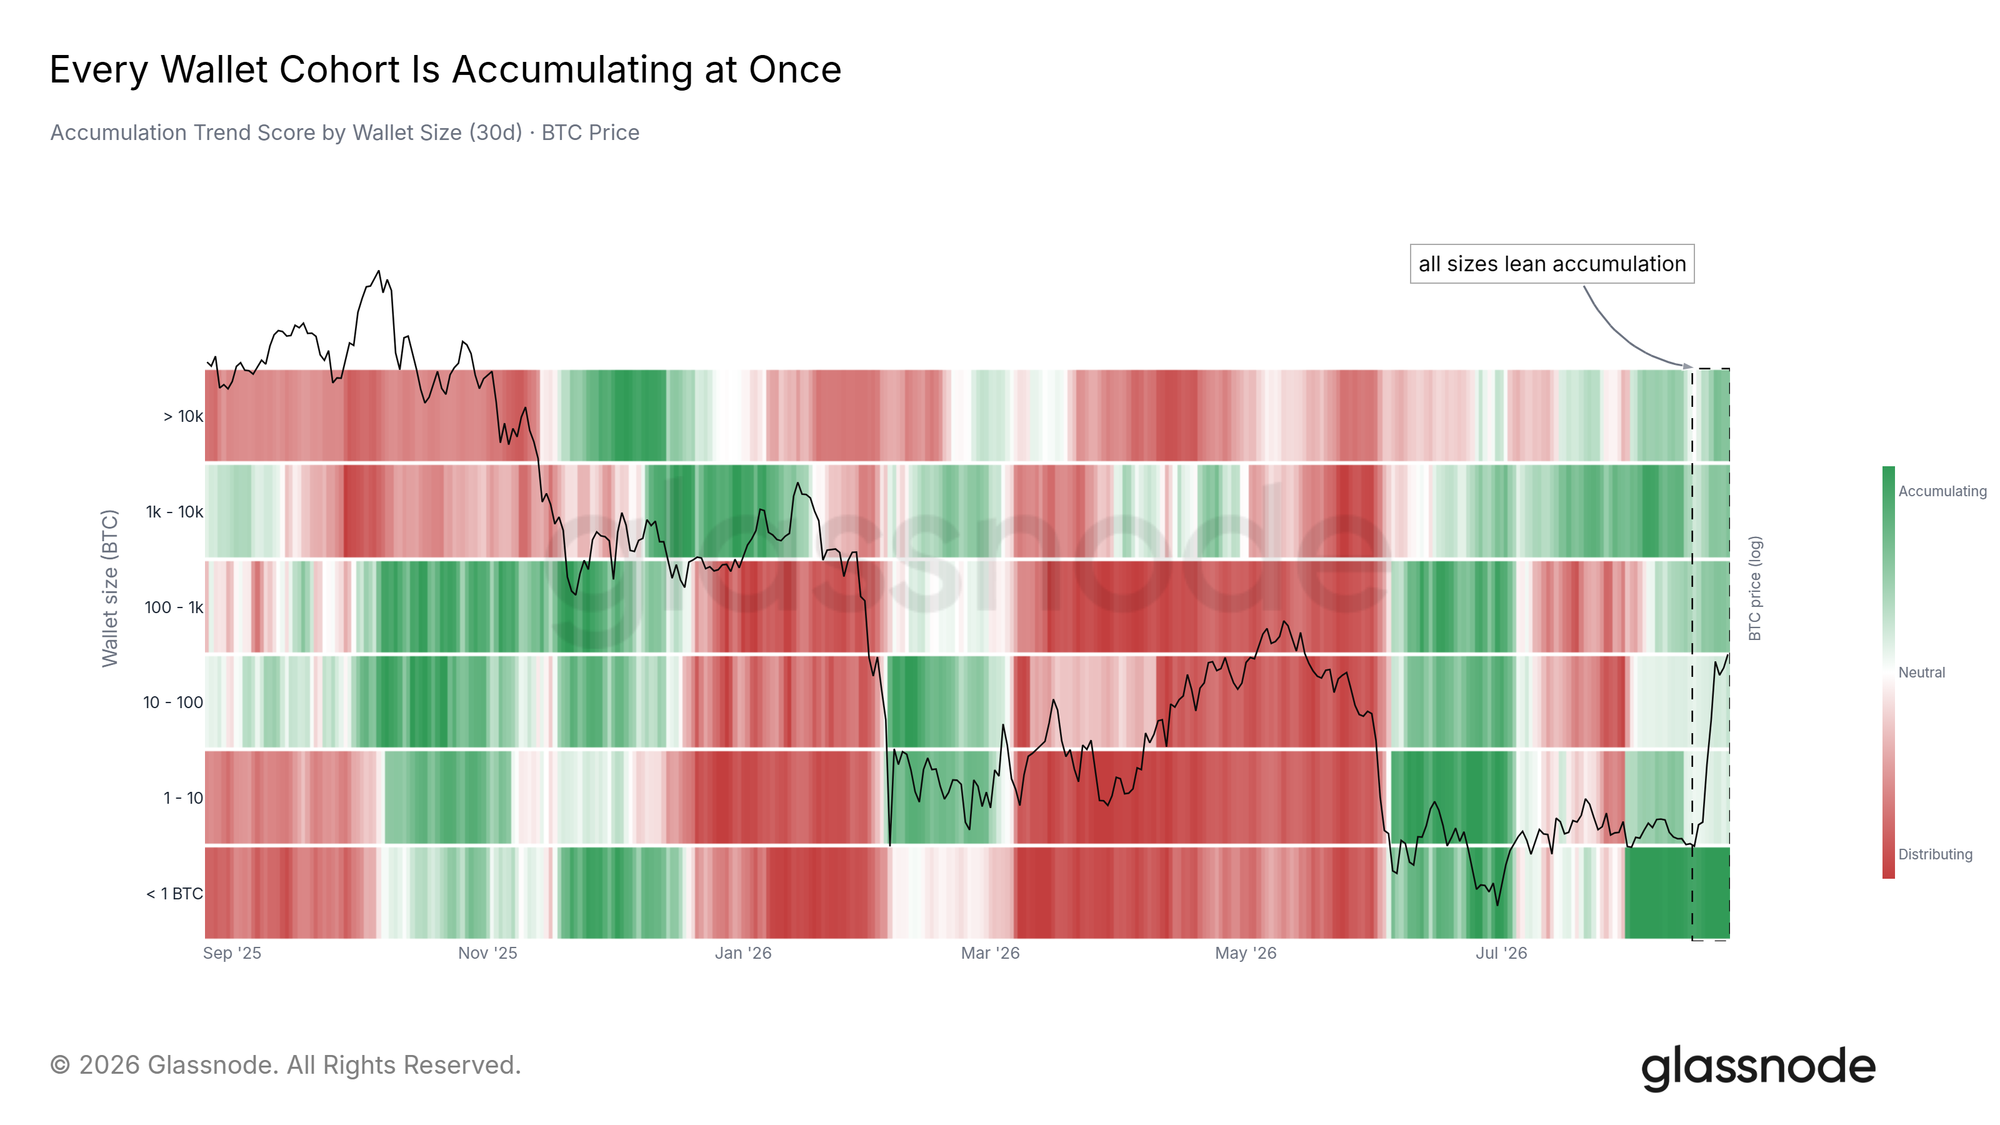
买入行为的广度确认了资金流入的真实性。30日积累趋势评分显示,全部六个钱包规模群体均处于或高于0.5的中性阈值,这一状态自8月5日起已持续20天,为2024年末22天纪录以来最长的全群体同步积累周期。
轧空当日主要由大型钱包主导增持,而较小群体在整个8月已逐步完成建仓。若任一群体评分重新跌破0.5,将是市场广度出现裂痕的首个信号,也意味着支撑本轮反弹的买盘正在收窄。
反弹结构:周期定位与跨资产表现
周期指标脱离冷却区间
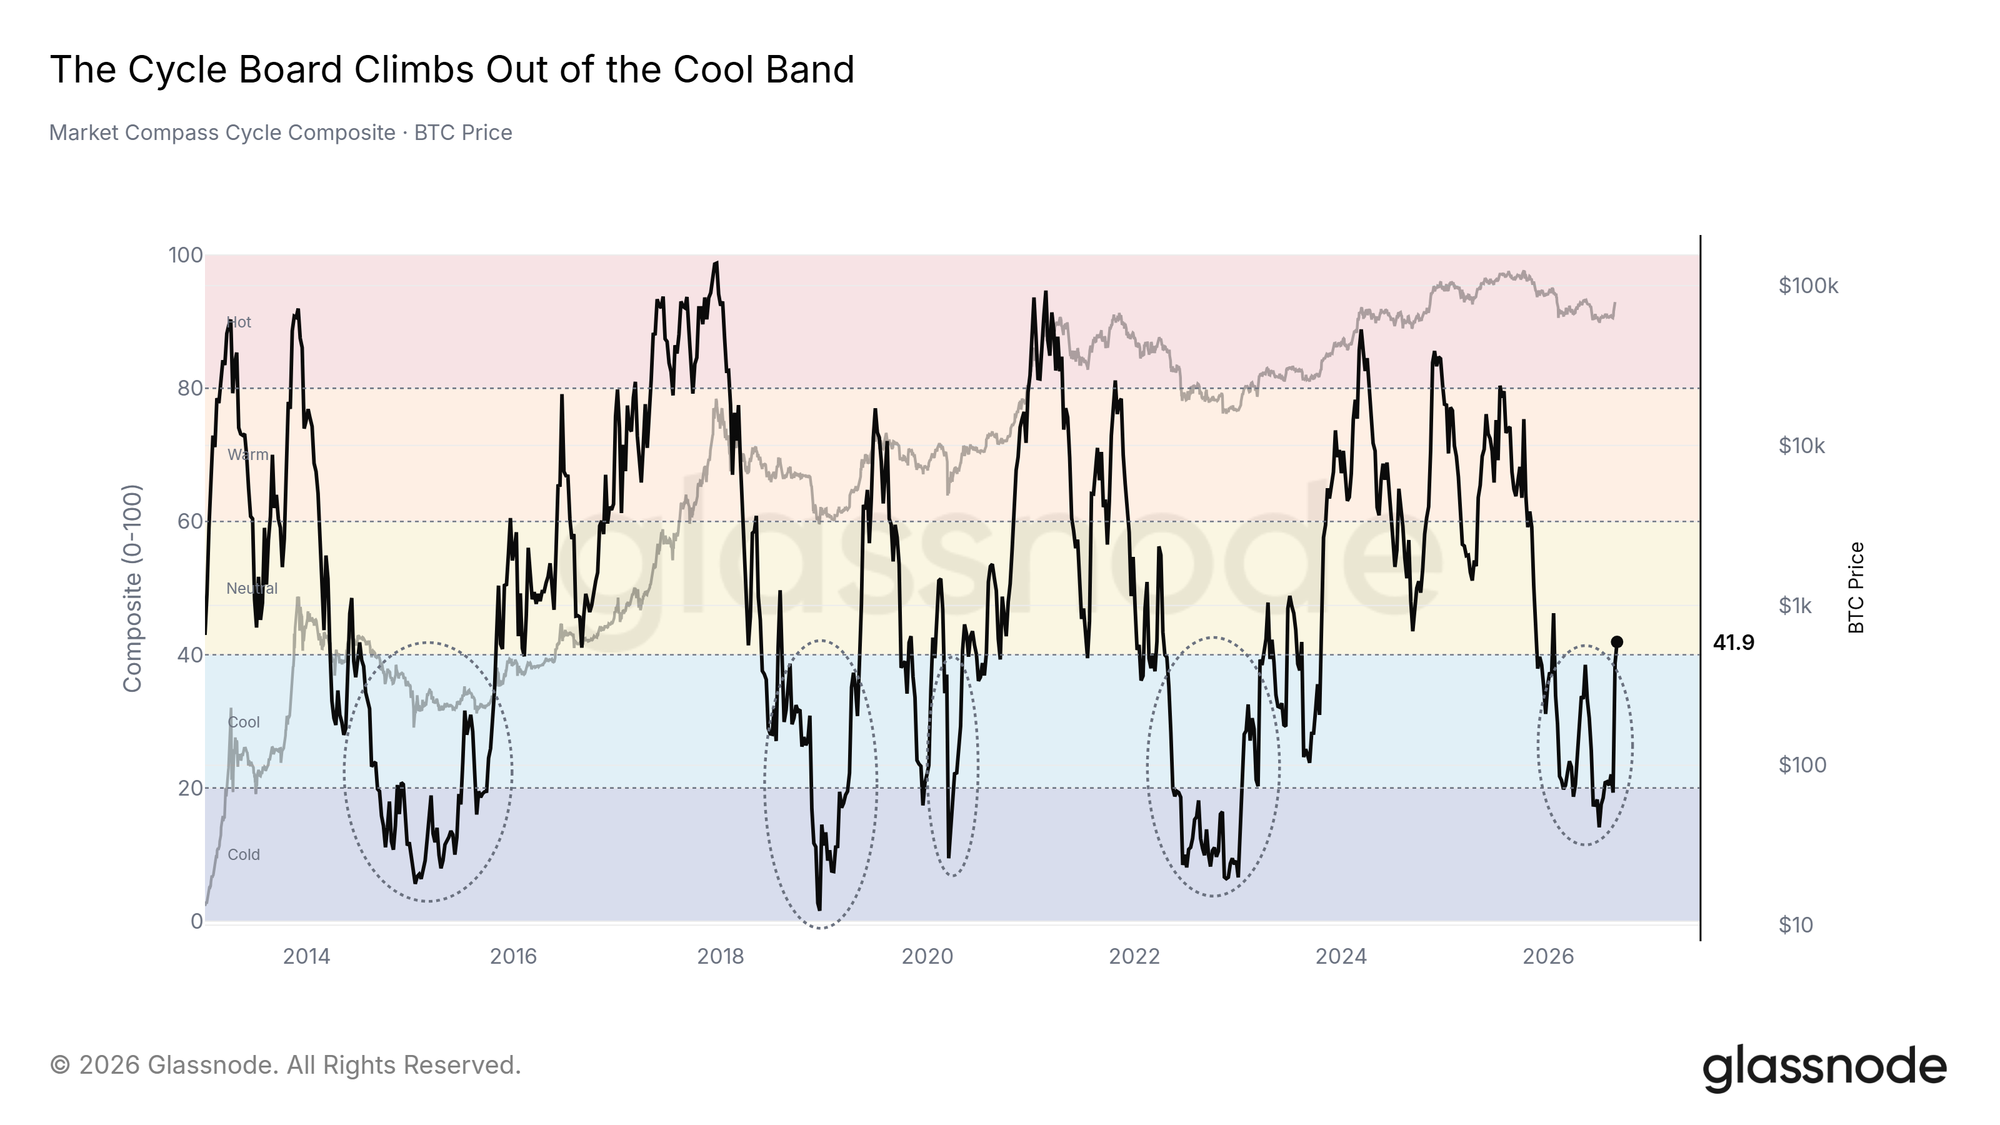
周期综合指标(基于45个链上周期指标的中位数)已回升至40的中性边界,此前该指标在「寒冷」至「冷却」区间停留了长达七个月。
图表中的五个圆环标记了历史上类似的长时停留期:2014-2015年、2018-2019年、2020年、2022-2023年以及当前周期。历次均对应各自周期的低位区域。该指标不预测反弹速率,但将当前行情定位于周期早期阶段,远未触及以往顶部区域读数。
反弹结构呈「头重脚轻」特征
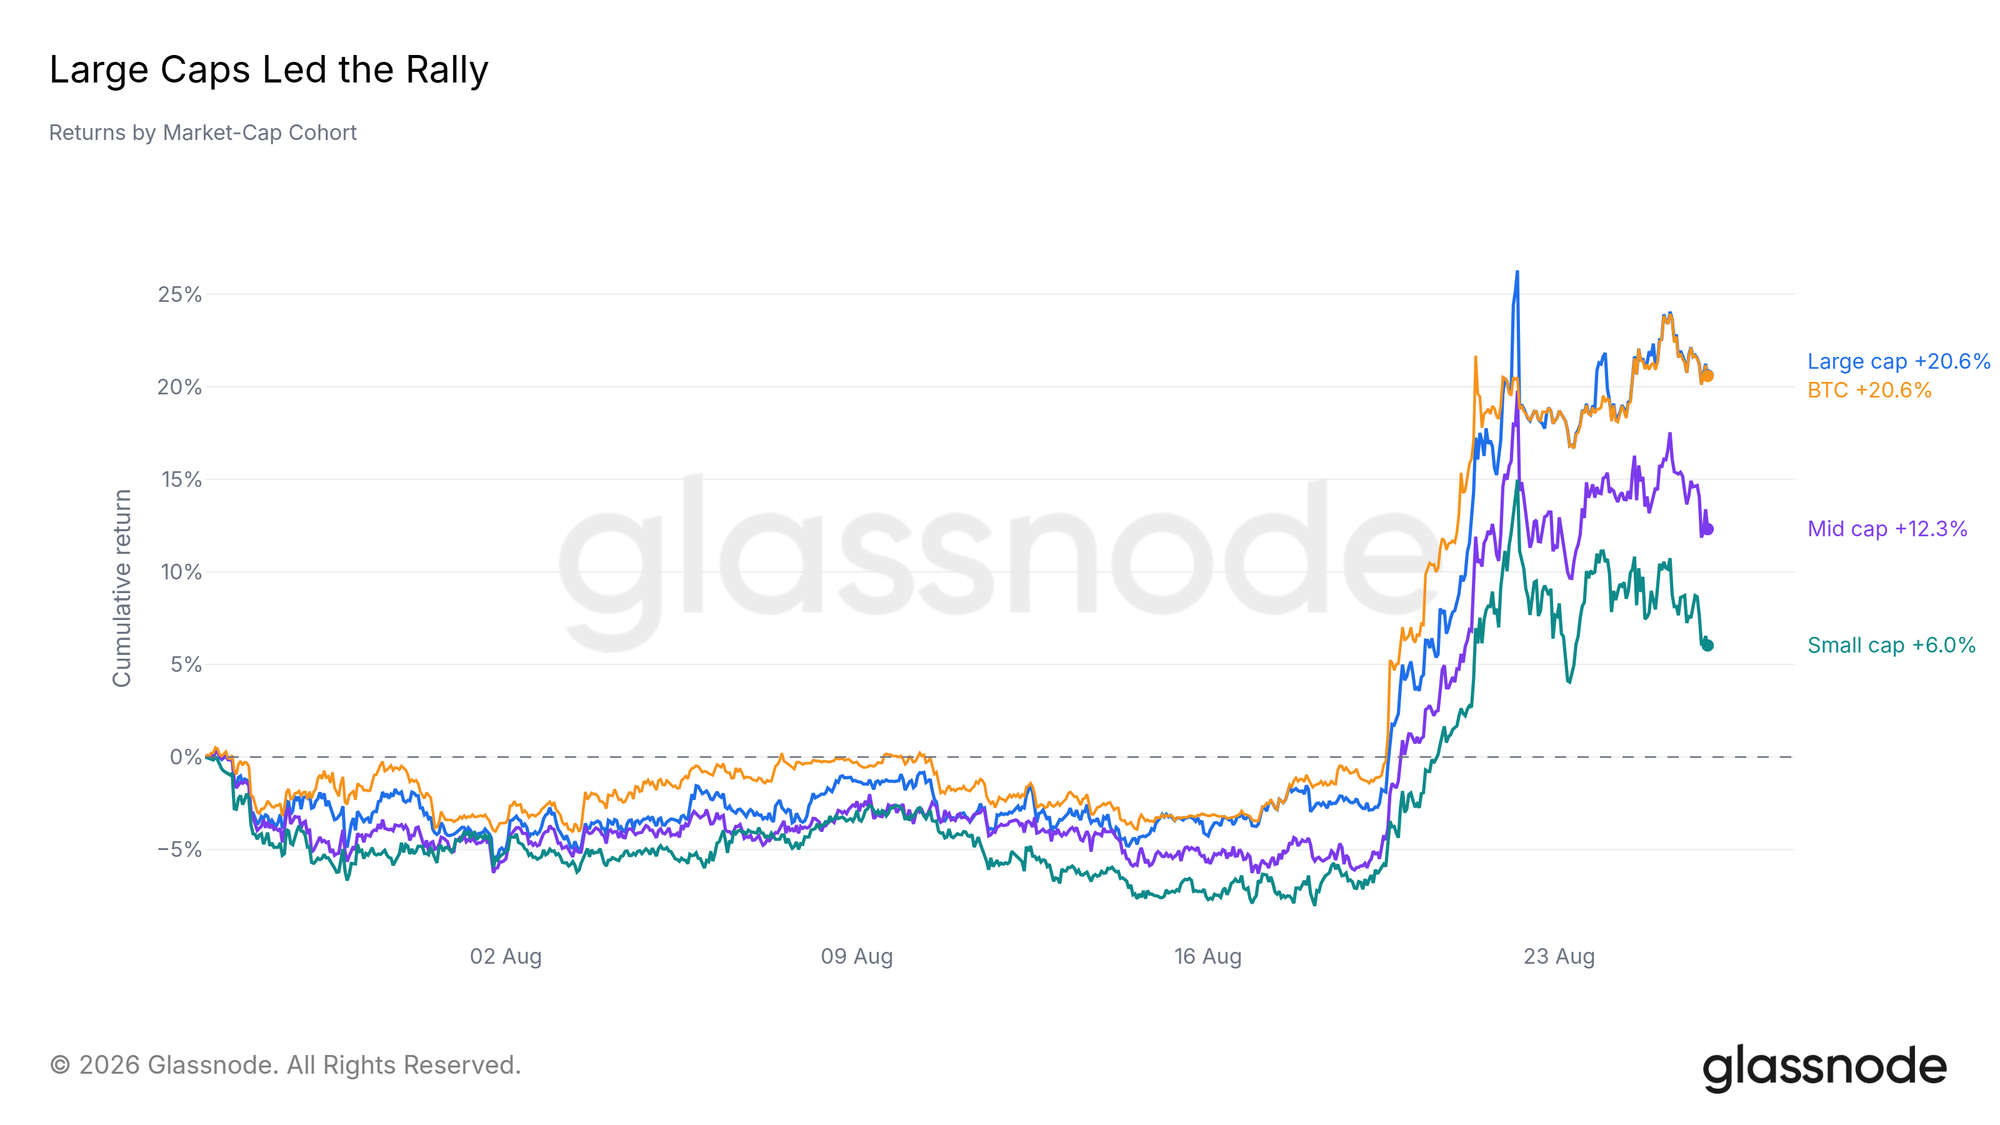
跨资产维度来看,上涨面偏窄。过去一个月,大盘币群体平均回报约20.6%,与比特币基本持平;而小盘币群体仅录得约6.0%的涨幅。市值规模越小,获得的资金流入越少。
这是早期反弹的典型结构——流动性最好的标的率先获得配置。若后续中小市值群体能够跟上,行情将向更广范围扩散;在此之前,这仍是由大盘币主导、比特币领涨的市场格局。
与美股显著脱钩
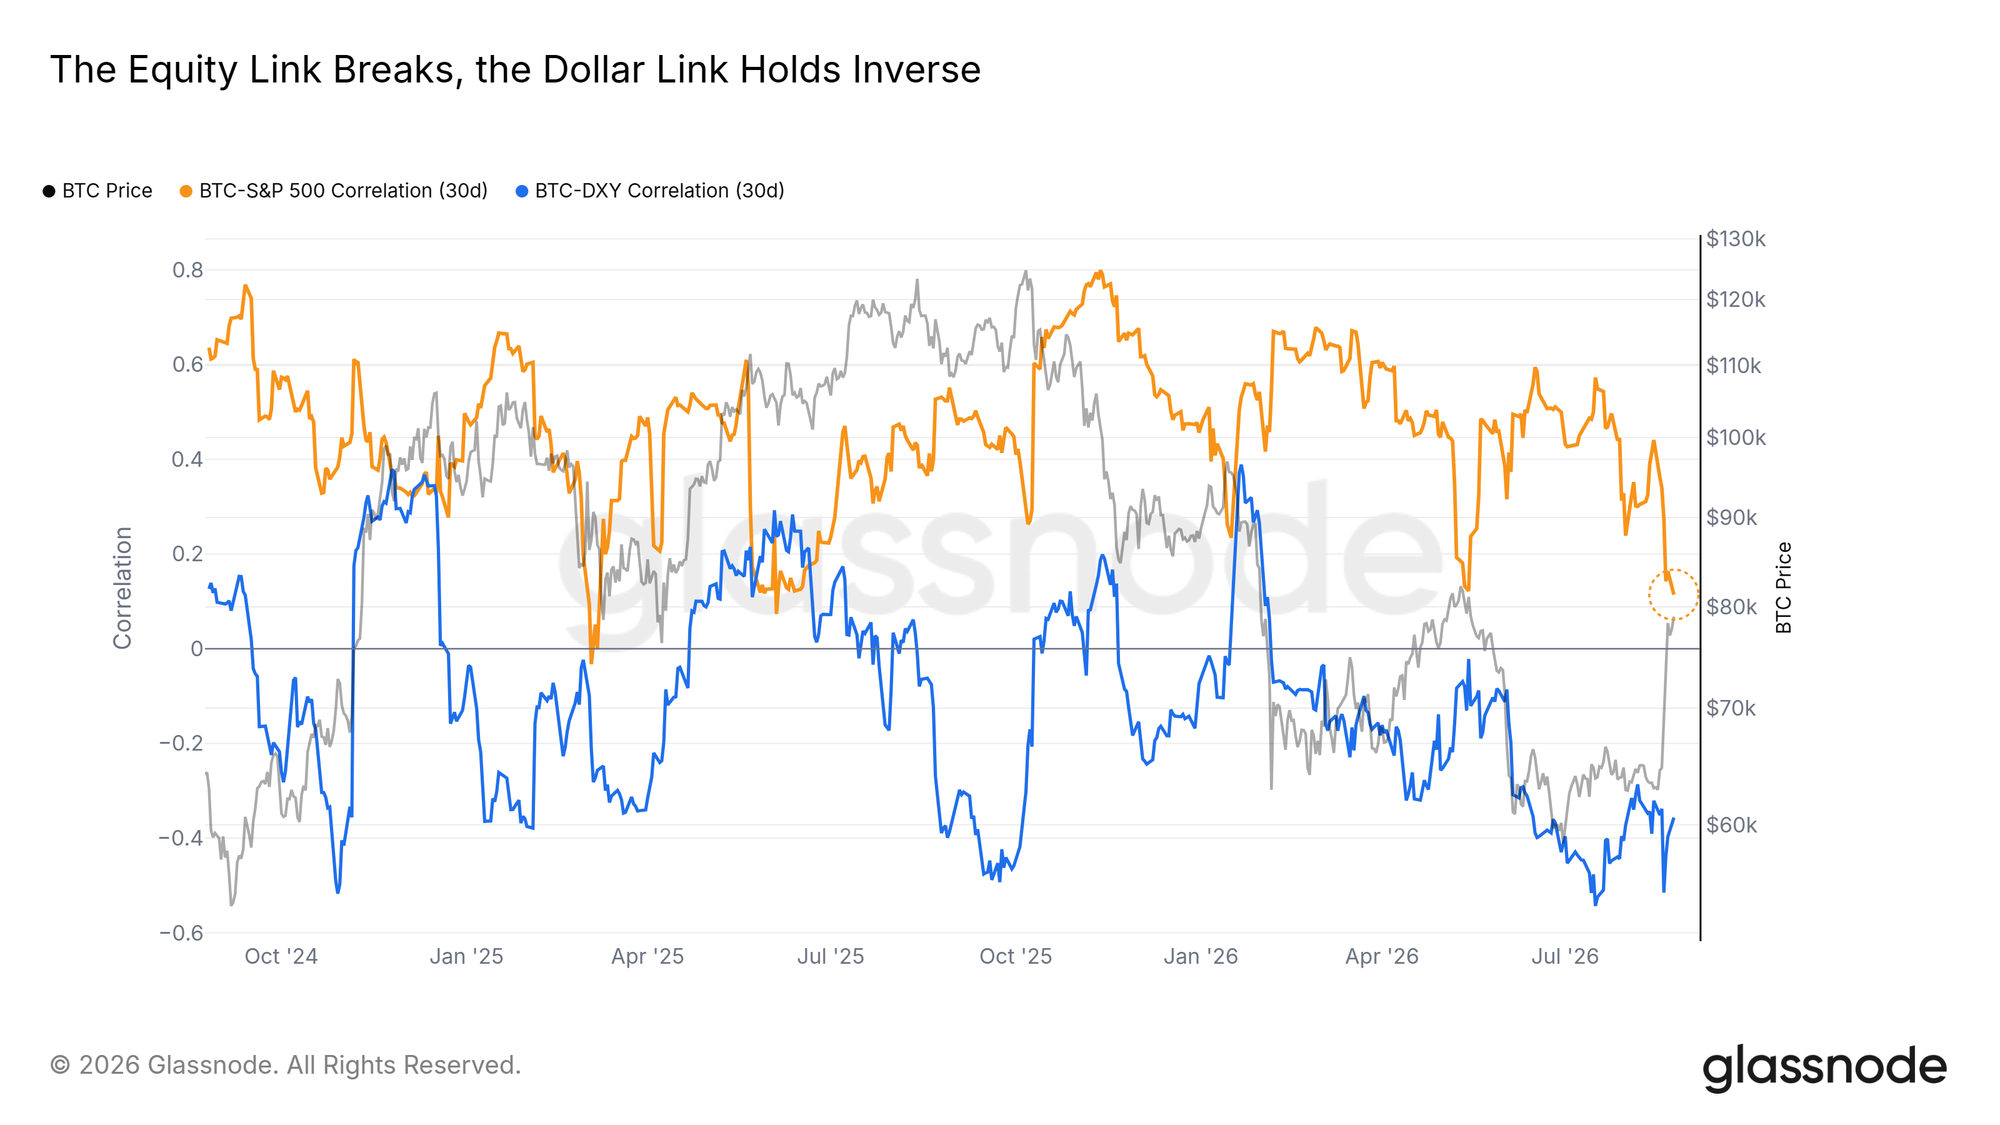
本轮反弹与宏观走势出现背离。轧空窗口期内,比特币上涨约25%,同期标普500指数下跌1.7%,两者一个月滚动回报相关性骤降至接近零。与美元的负相关则保持稳固。
类似快速脱钩在2025年曾两次于数周内均值回归,因此目前尚不能断言结构性转变——季度窗口的相关性也仅刚开始转向下行。但一场在股市疲弱背景下完成的反弹,显然不属于「股票贝塔」行情,其真正驱动力来自加密市场自身的资金流入。
上方阻力解析:8.1万至8.6万美元供给密集区
成本基础:地板与天花板并存
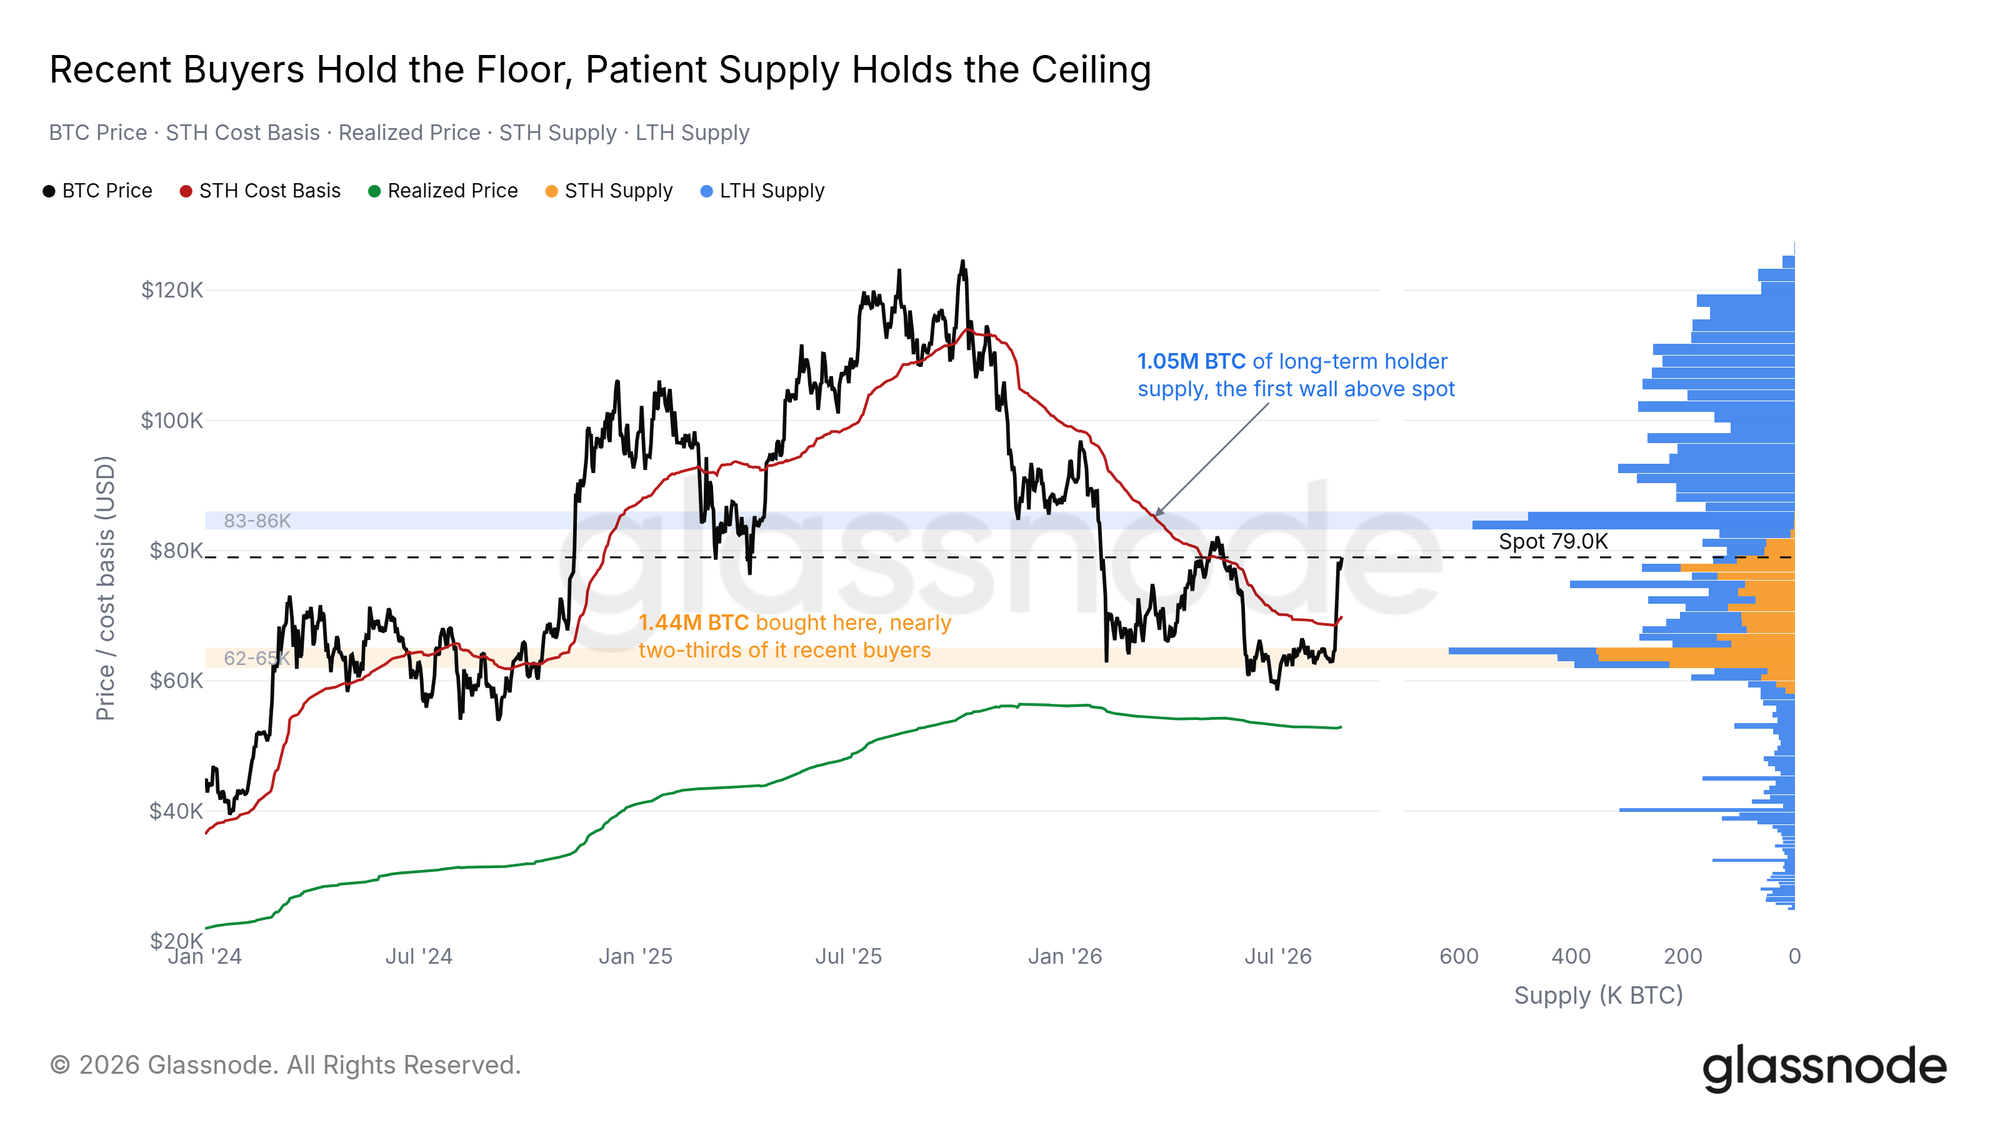
链上成本分布已将价格夹在中间。下方,6月至8月底部入场的买家持有约6.2万至6.5万美元区间,其中近三分之二属于短期持有者——近期买入并倾向于捍卫其成本线。上方,第一道重要供给结构位于8.3万至8.6万美元,几乎全部由经历完整下跌过程的长期持有者构成。
当前现货价格处于空隙之中,短期持有者成本基础已回升至约7万美元(位于价格下方)。若上攻8.3万至8.6万美元,将考验长期持有者是否会在盈亏平衡附近选择抛售。
卖方挂单重新聚集于上方
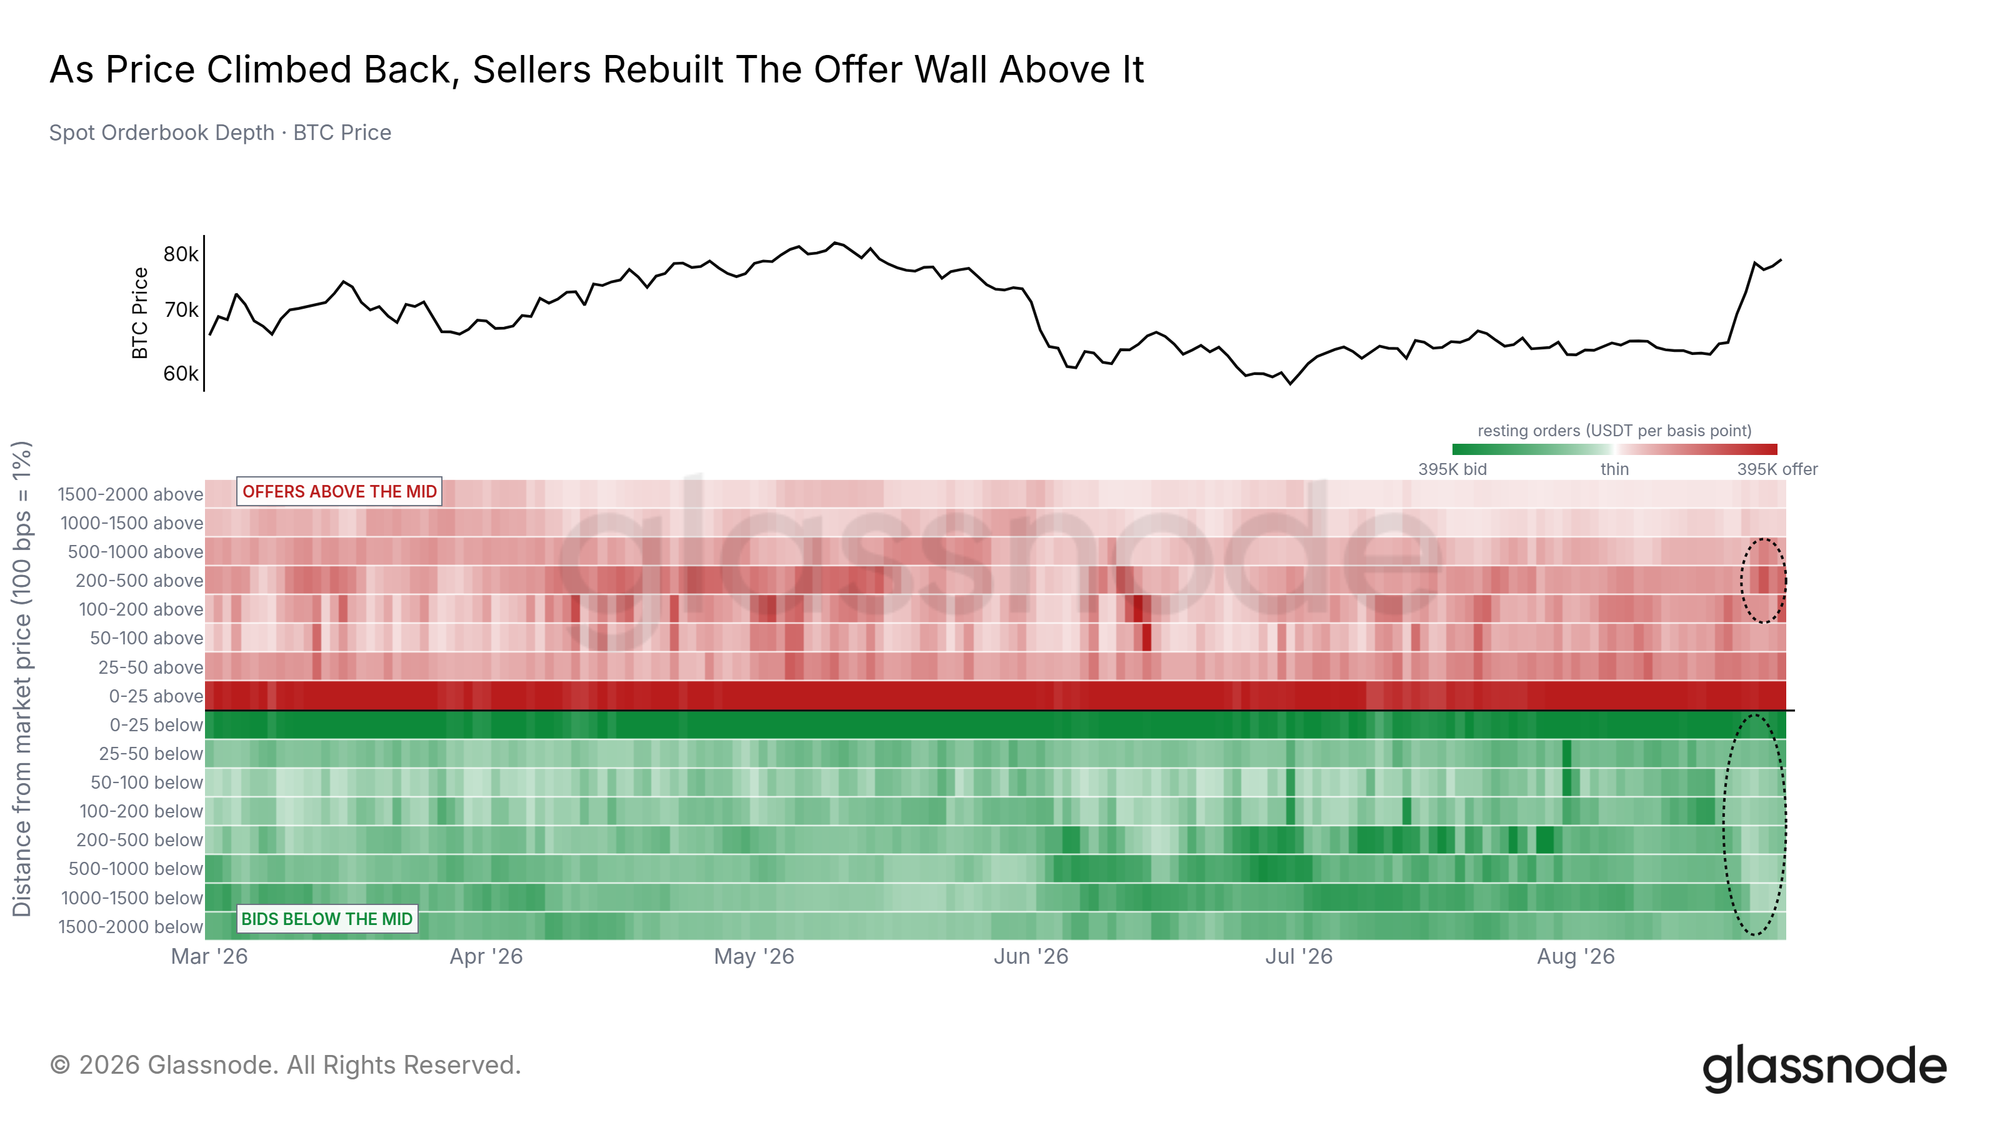
随着价格上涨,订单簿在上方重新挂出卖单。中间价上方100至1000个基点区间的静态卖单在窗口最后五天增长约41%;而整个可见订单簿的买单在最后七天减薄约32%。静态订单可被瞬间撤销,因此订单簿反映的是卖方意愿集中区域——当前卖方倾向于在上方挂单。
重新聚集的卖单与多项独立指标指向同一区间:首道自我托管成本基础平台始于8.08万美元,做市商伽马在8.23万美元转为负值,存续的清算挂单延伸至8.6万美元,耐心供给墙填满8.3万至8.6万美元区间。我们追踪的所有上方结构目前均集中在8.1万至8.6万美元——这是反弹持续性将面临的真正考验。
期权市场定价:持稳预期
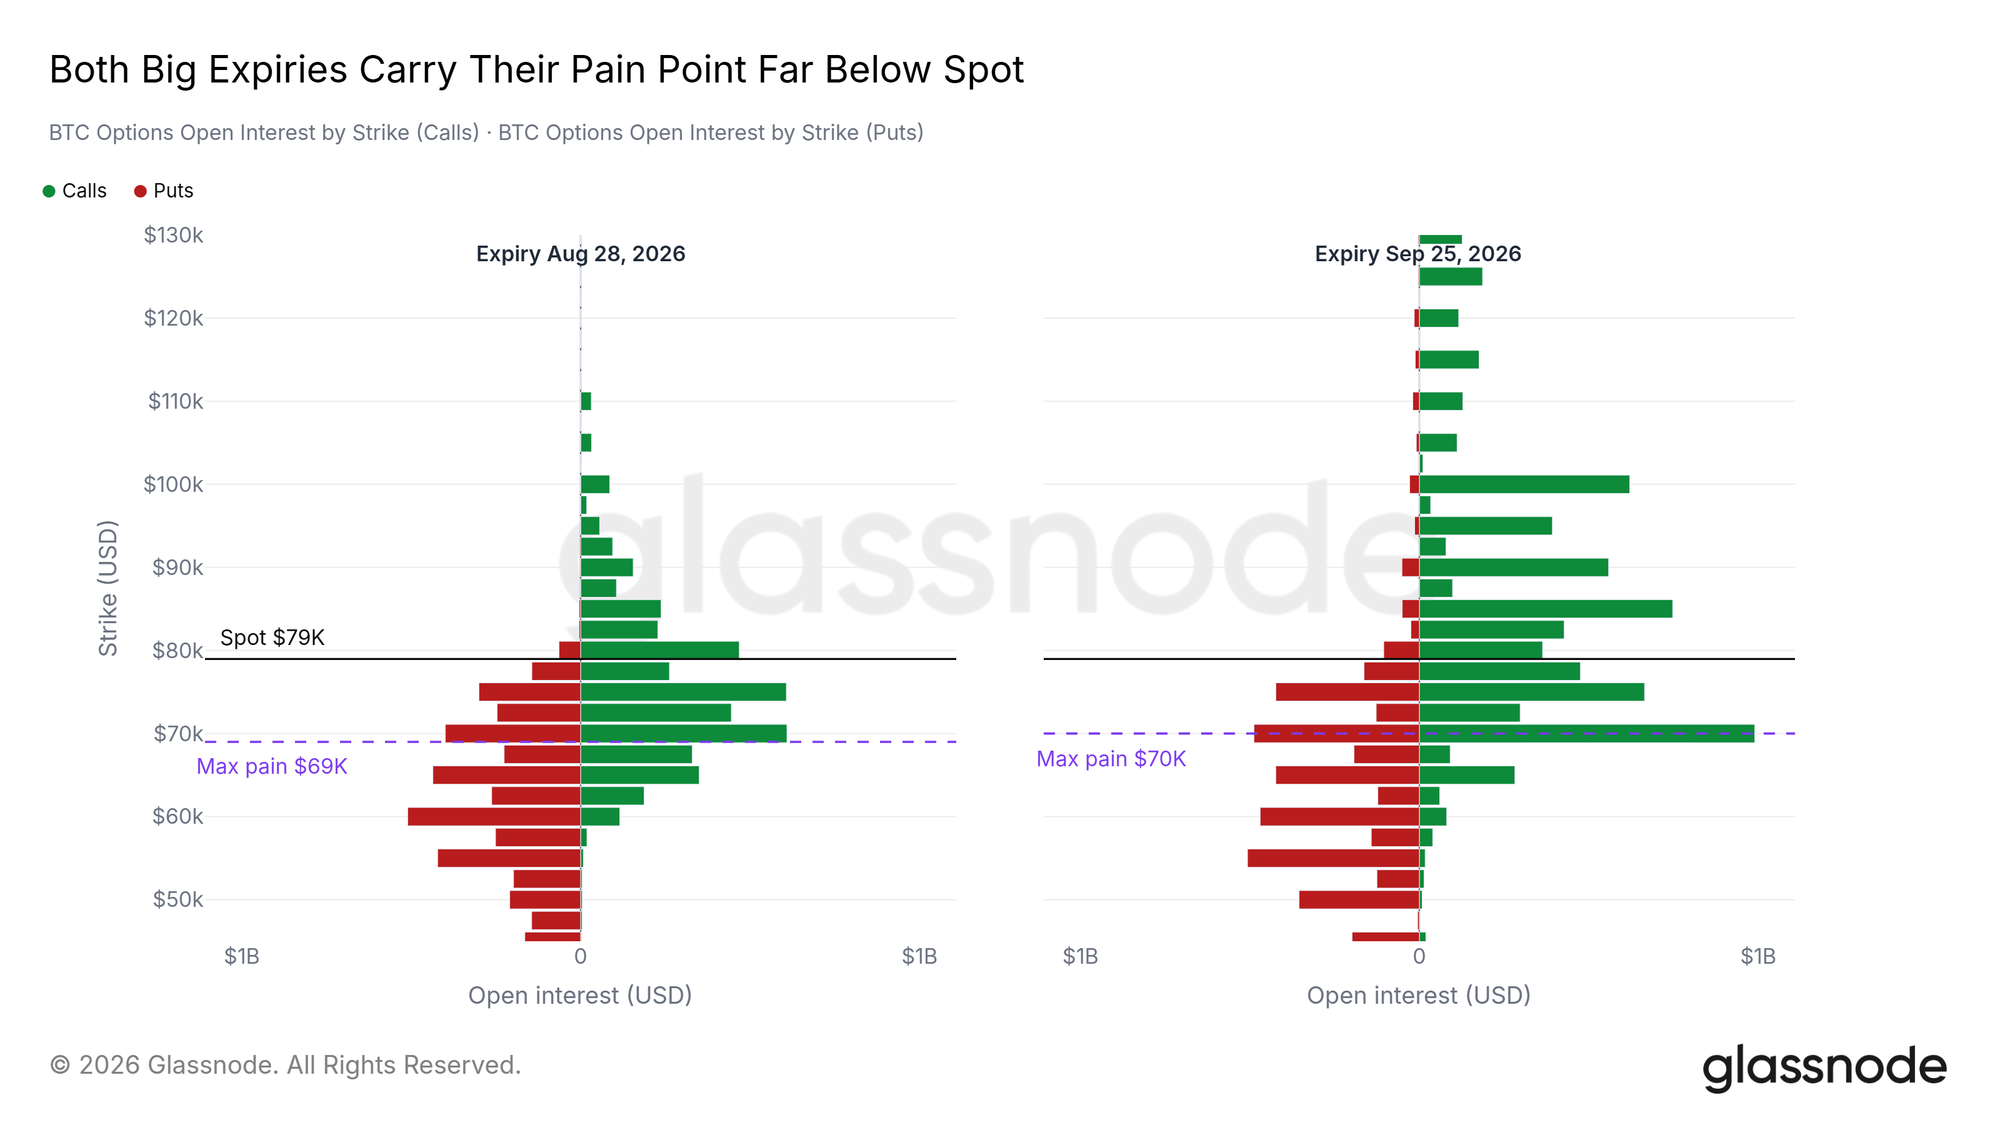
期权市场给出耐心预期。未来一个月内两个最集中的到期日——本周五到期约104亿美元名义价值,以及9月季度到期约137亿美元——其最大痛点均远低于现货价格。最大痛点(最大比例期权到期归零的行权价)分别位于6.9万美元和7万美元,而现货约7.9万美元。下方为看跌期权密集区,上方为看涨期权挂单区。
远期分布趋于平坦。截至2026年9月25日到期,约70%的行权价隐含结果落在6.9万至8.97万美元区间,中位数仅比现货高数百美元。期权市场定价的基准情景是在当前供给墙内震荡持稳:既不预期突破8.6万美元区域,也不预期重回下方地板。
结论与展望:突破信号与风险警示
我们数据源有记录以来最大规模的空头清算启动了本轮反弹;ETF持续申购、链上主动买盘与交易所净流出为行情提供了延续所需的资金;周期指标仍显示市场处于早期阶段。这是阶段性反弹的典型画像。
确认信号来自上方:有效收盘站稳8.33万美元以上,且ETF流入保持持续,将表明供给墙正在被消化而非被尊重。疲软信号则先体现在7万美元短期持有者成本基础的失守,随后是由近期买家守卫的6.2万至6.5万美元地板区间。若价格重回6.29万美元的挤压起点,则整段行情将被完全回吐。
市场资讯部点评
本轮反弹的显著特征在于「真金白银」的全面介入——ETF创纪录流入与链上全群体囤币形成罕见共振,这为行情提供了较以往更扎实的底部支撑。8.1万至8.6万美元的供给密集区是检验反弹成色的试金石,若有效突破,行情有望打开新空间;若久攻不破,需警惕杠杆资金再度卷土重来带来的双向风险。从周期指标看,市场仍处早期阶段,结构性机会大于风险,但短期需密切关注7万美元成本基础得失。操作上建议保持耐心,逢低布局优于追高,重点关注ETF资金流向及链上筹码迁移趋势的持续性。