


长期以来,市场似乎习惯于一个固化叙事:AI基建的投资浪潮正从“买芯片”转向电力、散热以及云厂商自研芯片,而英伟达作为链条上最昂贵的环节,其增长动力被认为正被逐步稀释。过去几个季度,空头反复用“基数过高”、“增速见顶”来预设天花板,叠加自研ASIC的推进,市场对英伟达的期待被持续压制。
财报发布前夕,四十一份分析师一致预期仅比公司指引高出1.2%,这近乎表明华尔街只想确认一点:英伟达的数据中心增速没有失速。尽管其已连续五个季度超预期,但幅度逐季收窄,拐点论调愈发弥漫。
8月26日美股盘后,英伟达交出了一份彻底打破预期的答卷。数据中心业务依旧是绝对引擎,营收与Q3指引双双碾压市场预期。黄仁勋在财报声明中将此季度定调:"AI已抵达拐点,它在做有用的工作。它的token有生产力、有利润。现在,计算即收入。"
从供应商到“AI资本中枢”的变形记
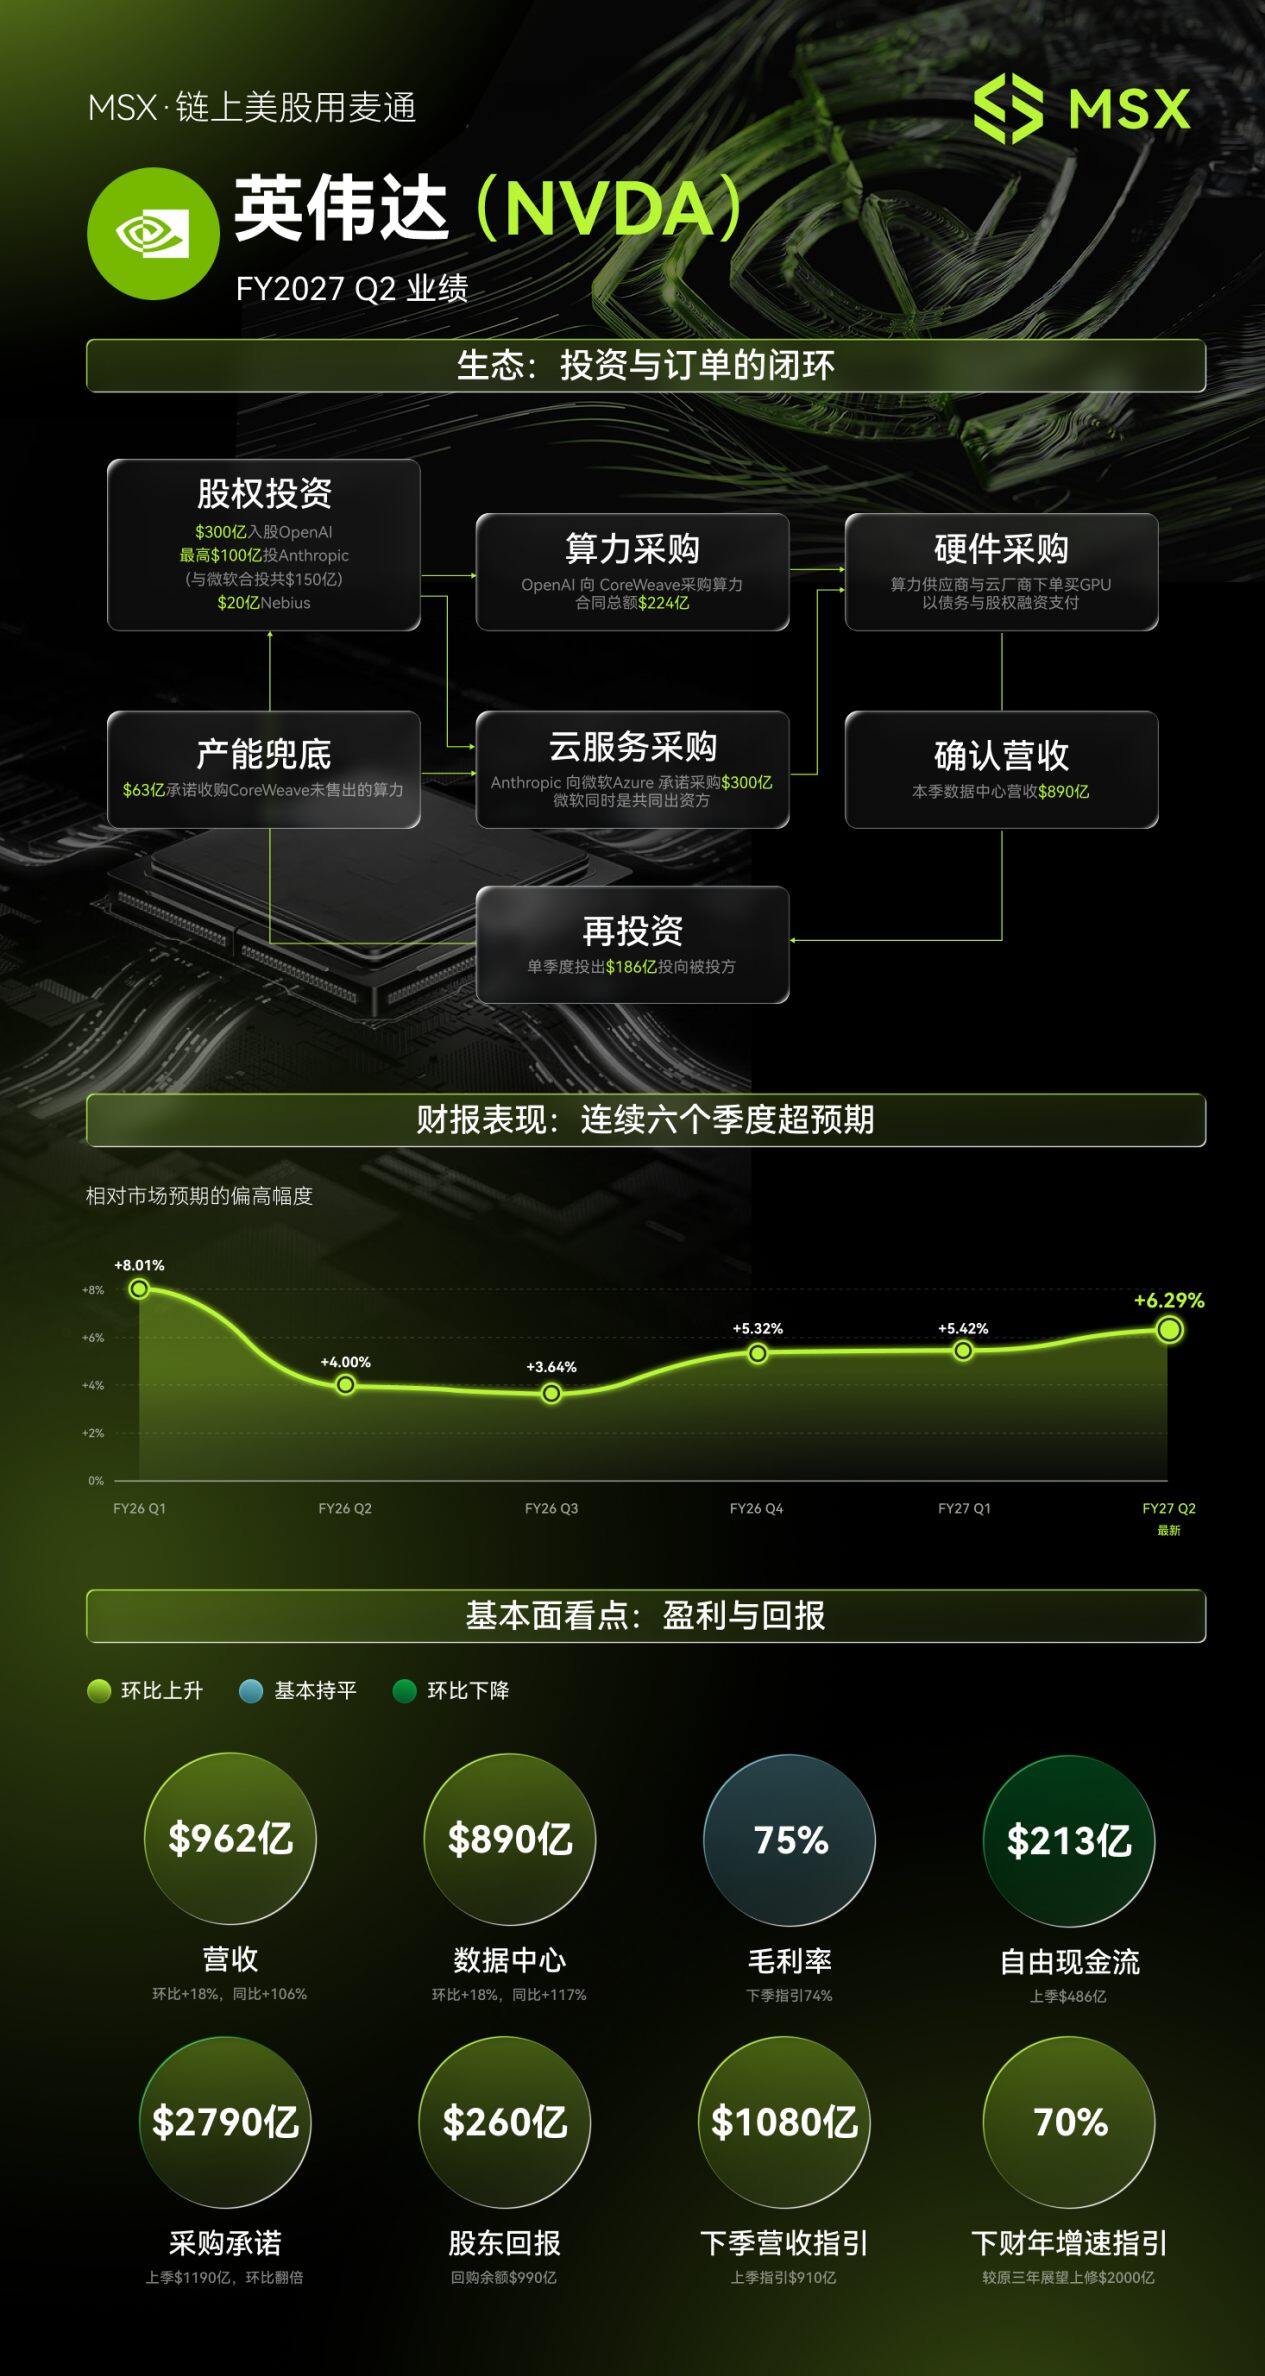
过去一年,英伟达正悄然蜕变为大型AI基础设施投资公司。游戏显卡早已成为历史注脚,AI产业链供应商亦非唯一身份。2025年9月18日,英伟达战略投资英特尔50亿美元,这一投资直接竞争对手的罕见操作,距美国政府89亿美元收购英特尔约10%股权仅一个月。连环利好点燃了市场热度,英特尔当日股价暴涨23%,创1987年以来最大单日涨幅。2025年12月29日,该交易正式交割,英伟达以私募配售方式购入超过2.147亿股英特尔股票。
此后,英伟达开启了近乎不设上限的投资闸门。2025年9月22日,宣布向OpenAI承诺投资最高1000亿美元;2026年1月,投资xAI 100亿美元;2026年7月,向OpenAI追加承诺,总规模推至2500亿美元。最近一笔在8月20日,英伟达完成了结构最复杂的交易:支付60亿美元授权Poolside的AI模型;以120亿美元投前估值追加投资10亿美元;并向超100名Poolside员工发出工作邀约,使其加入Nemotron开源模型项目。
资本触角再次渗透进前沿AI公司。值得注意的是,Poolside在致投资者信中特别澄清:这不是收购,亦非人才收购,公司保持独立运营,三位联合创始人留任。但若想独立在开源模型赛道竞争,它需要远超现实的英伟达硬件配额——换言之,算力稀缺性将其推向了英伟达。
持续高能的资本运作,令AI产业边界愈发模糊:供应商、股东、债主、客户……这些原本泾渭分明的角色正同时叠加于英伟达一身。资本闭环使“循环融资”质疑更为具体:英伟达投资客户,客户购买GPU,资金回流为收入,收入推高股价,股价支撑再投资。整个生态中,英伟达、微软、甲骨文投资AI开发商,后者再成为云计算大买家,同一笔钱在循环中多次被记为收入。
若AI基建的商业回报终难兑现,这套高效资金循环将可能在最脆弱环节断裂。链条上每一环都依托于“下一环能继续付款”的假设:OpenAI能否赚回数据中心成本、云厂商能否租出算力、初创公司能否在烧完钱前盈利。一旦某个节点收入不及预期,客户削减采购,英伟达订单下滑,连带股权投资账面缩水,担保及投入资金将面临坏账风险。
不过,辩护方的逻辑同样清晰:投资是渐进式的、与里程碑绑定。以OpenAI为例,每部署一吉瓦触发一笔新投资,首个吉瓦部署投10亿美元,后续按彼时估值定价。这确保了没有真实部署就没有资金注入,杜绝“凭空创造收入”的空间。
过去数月,关于这轮资本杠杆化的担忧甚至蔓延至债券市场:2026年至今,云厂商及英伟达关联实体已发行2250亿美元债券,同比暴涨973.7%。无论风险最终是否成立,它都已成为股价上升阶梯中的绊脚石。
再创记录的季度:增长质感与结构隐忧
FY2027 Q2财报以任何传统标准衡量都堪称完美。营收962.21亿美元,同比增长106%、环比增长18%,为公司自2025财年第二财季以来最高同比增速;比指引中值高出52亿美元,超分析师预期逾4%。调整后EPS为2.22美元,同比增长120%,超出预期近6%;非GAAP运营利润639.56亿美元,同比增124%,对应运营利润率约66%,高于预期的611.9亿美元。运营费用82.32亿美元,低于预期的83.2亿美元——收入端跑赢的同时,费用控制亦更优。然财报公布后,股价盘后先小幅上扬,随即转跌,一度挫4%。
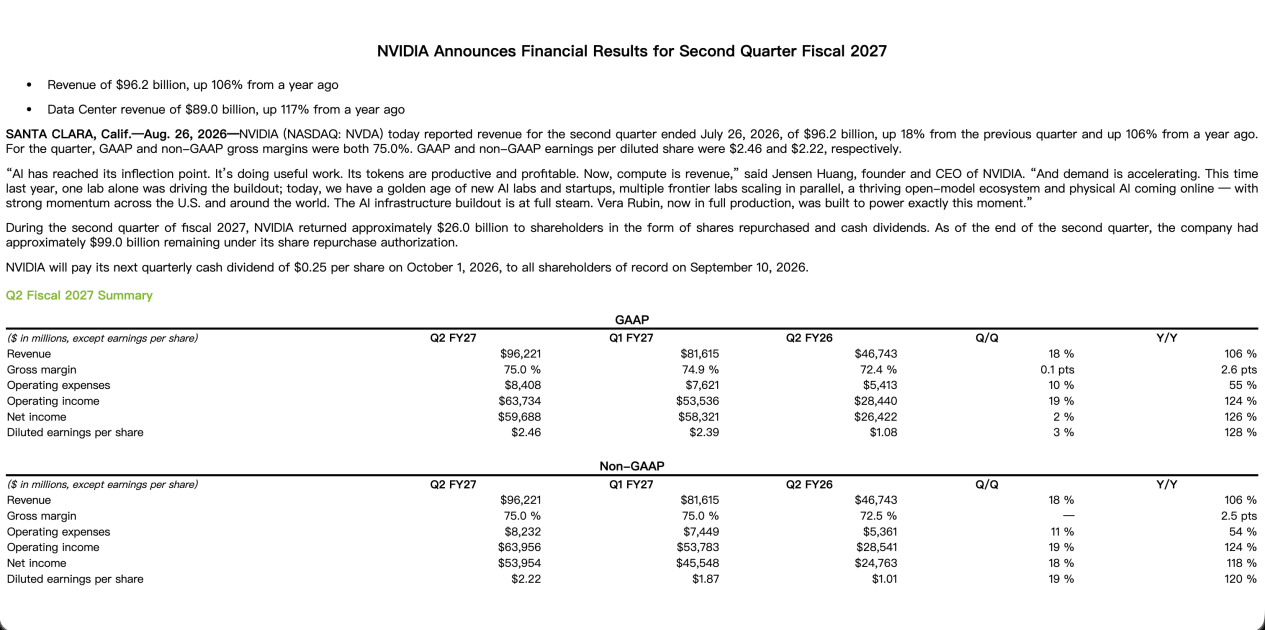
数据中心业务收入890亿美元,同比增117%、环比增18%,高于预期的858至859亿美元,占总营收约92.5%。其中,超大规模云厂商贡献487.1亿美元,大幅超过预期的435.5亿美元,超出近52亿美元;AI云、工业及企业应用收入403.1亿美元,低于预期的419.6亿美元;边缘计算72亿美元,同比增长27%,高于预期的66.1亿美元。结构显示,本季超预期主要靠超大规云拉动,企业端、工业端与部分AI云扩张节奏略低于市场期望。
这需要谨慎解读。市场曾倾向于认为客户结构正快速多元化、企业级需求将接棒,但数据表明四大云厂仍是绝对主引擎,企业侧放量尚未跟上。Compute & Networking收入883亿美元,同样超出846.9亿美元的预期,指向同一逻辑:大规模集群依旧是需求核心形态。
毛利率方面,Q2 GAAP与非GAAP均为75.0%,持平上季,较同期提升约2.5至2.6个百分点。在收入近千亿且供应链高度紧张下仍维持75%,意味着AI加速计算市场的定价权依旧极强。但Q3指引给出74.0%,环比下降约1个百分点,低于预期的75%。背后因素包括新平台量产初期良率波动、成本扰动,以及HBM、先进封装、基板等环节价格上涨,这与苹果此前遭遇的内存危机同源。
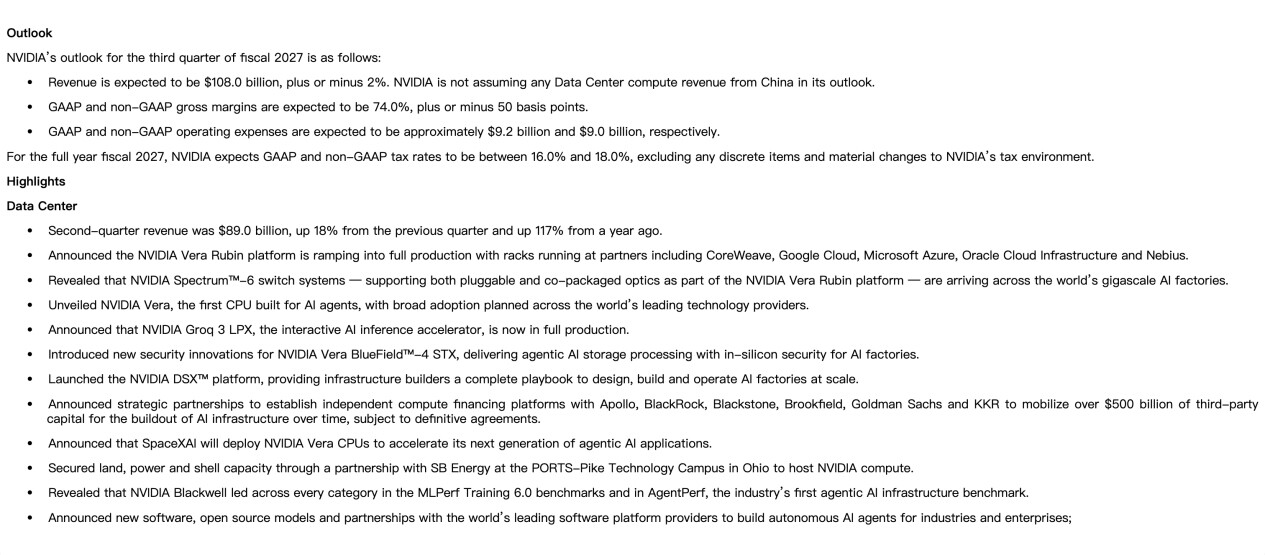
产品结构变化也可能使毛利率下滑成为更长期趋势的起点。当整机架系统交付占比提升,成本结构将区别于单纯销售GPU。财报中最关键的产品信号是:Vera Rubin正向全面量产加速,当前机架已在CoreWeave、谷歌Cloud、微软Azure、甲骨文Cloud Infrastructure和Nebius等伙伴处运行。这极为重要——意味着Rubin已跑在真实客户的数据中心里。这套融合Vera CPU、Rubin GPU、Spectrum-6网络、BlueField、安全、存储、软件工具链及DSX平台的全新系统级架构,将成为未来数个季度增长叙事的核心支点。
英伟达反复强调“AI工厂”概念,意在宣告其供应的并非芯片,而是建设、运行及扩展AI算力基础设施的完整系统。这对估值至关重要:市场此前最担忧Blackwell高峰后能否平滑过渡,当前顺利量产则直接延长了增长周期可见度。但产品切换也带来短期不确定性,如新平台爬坡期的供应链、交付节奏、客户验收及成本结构变化,这或为Q3毛利率指引下移的原因之一。
总体来看,这份财报主营业务的增长质量是真实的,甚至好于表面数字。剔除77.7亿美元股权投资收益,非GAAP净利润539.54亿美元,运营利润率66%,盈利质量未受投资收益美化,费用控制亦优于预期。而ACIE逊预期16亿美元则揭示客户多元化进程慢于市场想象,过度依赖四大云厂商的风险尚无缓解。毛利率下滑、自由现金流骤减、应收账款激增与投资组合膨胀,共同描绘出一家正以更沉重的资产负债表与更长的现金转化周期,来支撑更快增长的公司。
AI叙事、竞争格局与供应链:三条并行的叙事线
当前,英伟达基本面依然扎实,但支撑其的三个维度各自经历着深度演变。
第一,AI叙事深度切换。华尔街对AI投资周期的关注重心已由“算力扩张”转向“回报验证”。黄仁勋的长期判断是AI基建支出至本世纪末可达每年3万亿至4万亿美元,驱动力是智能体AI普及、多步骤任务的自主执行。但争论点并不在于方向的正确性,而是时间表与回报路径。现金流与回报紧迫性是当下焦点,风险正于债券市场放大,真实DPI的兑现是整条产业链的核心命题。
第二,ASIC侵蚀与议价权博弈。定制芯片赛道正持续侵蚀英伟达在AI芯片市场份额的天花板。数据显示,Custom Silicon占AI芯片市场比重预计从2025年20.9%升至2026年27.8%,是当前竞争中的最大威胁。谷歌TPU、亚马逊Trainium、Meta MTIA均在加速发展,博通作为最大受益者,AI相关季度收入已达约108亿美元。这条威胁的特殊之处在其驱动力不是性能而是议价权——云厂商清楚自研芯片在通用性及生态上难以匹敌,但为降低对单一供应商依赖、获取供应链自主权及谈判筹码,愿意牺牲部分性能。因此,这不会在短期内颠覆英伟达地位,但长期需紧跟踪的关键是:云厂商愿将多大比例资本开支从英伟达分流。
第三,供应链瓶颈的持续紧张。数据中心供不应求的现状似乎毫无缓解迹象。Q1财报中,英伟达将总供应量提升至1450亿美元,管理层明确表示并非对供应挑战免疫,但有信心支持客户增长,并预计Vera Rubin整个生命周期内将持续处于供应受限状态。此表态包含两种截然不同的解读:对多头而言,需求旺至产能跟不上,供不应求意味着定价权与订单可见度极高;对谨慎者而言,供应短缺也是一套营销叙事,营造稀缺感与购买紧迫感,促使客户提前锁单避免观望。无论哪种解读,供应链——台积电CoWoS先进封装与HBM内存产能——仍是决定英伟达增长上限的最核心变量。
这正是AI硬件产业链上,台积电、美光、SK海力士等上游厂商同样处于确定受益位置的原因——它们的产能分配决定了英伟达出货量,进而决定整个AI基建链的收入天花板。
将三条线——需求、产能、资本——拼合来看,它们是维持整个系统增速的核心变量。英伟达还是那个英伟达:在完成从芯片供应商到算力世界建造者的跨越后,正为一个尚未完全到来的AI时代提前铺设地基。成长的故事仍在继续,它依旧站在这个时代最耀眼的位置。只是聚光灯越亮,影子也越长。那些留给市场的悬而未决问题,将成为美股未来数个季度最重要的叙事主线。
市场资讯部视点
英伟达本季财报不仅验证了AI算力需求的真实强度,更揭示了商业模式的质变——从芯片供应商演变为“算力+资本”的双轮驱动者。对OpenAI、英特尔、Poolside等一连串投资,既是生态卡位的战略布局,也放大了金融杠杆的系统性风险。我们看到典型的“循环融资”正将AI景气度前置计价于资产负债表,而毛利率指引下滑与客户集中度上升则提示了增长的代价。建议投资者在关注收入增速的同时,重点跟踪其投资组合的现金转化周期及应收账款质量,以判断这是超级周期的新起点,还是资本泡沫的推手。







