


核心观点: 基于截至2026年第二季度末的市场数据,上半年加密市场的疲软并非行业内部风险事件所致,其根源在于美联储政策转鹰、地缘冲突引发的供给型通胀,以及AI领域对全球流动性的持续抽离。值得关注的是,AI行情的收益重心正从芯片设计与云服务,转向存储、PCB等实体供应链瓶颈。与此同时,在整体DeFi生态收缩的背景下,RWA(真实世界资产代币化)成为少数实现净流入的赛道,链上规模从年初约216亿美元增至330亿美元,其中代币化股票与RWA永续合约增速尤为迅猛。市场对“币”本身的投机需求减弱,但通过加密基础设施交易传统资产的意愿显著增强。我们认为,美股对加密市场的资金虹吸效应或已在2026年6月触顶,若无新的重大利空,市场可能已步入缓慢修复通道。
宏观环境:三重冲击下的资产定价极端分化
我们将2026年上半年的宏观环境定义为“三重冲击下的资产定价分化”。货币政策转向、地缘冲突持续与资金在AI行情的极度集中,三者同频共振,导致在同一利率与流动性条件下,不同资产表现出现历史罕见的分化。道琼斯指数在季度末创下历史新高,韩国KOSPI上半年涨幅超过100%,而比特币6月单月下跌约20.5%,市场恐惧与贪婪指数跌至15。这种背离程度在近十年的大类资产比较中都属罕见,理解其成因是洞察本季度加密市场表现的关键前提。
美联储换帅:从“何时降息”到“是否加息”的叙事反转
2026年上半年,市场彻底推翻了此前的降息叙事。这一反转并非由单一会议或数据造成,而是历经两个季度逐步累积而成。1月,市场主流预期仍为“降息两到三次”;4月议息会议反对票数创1992年以来新高;5月,凯文·沃什接替鲍威尔出任美联储主席;6月点阵图显示半数官员站在加息一边。半年时间,市场预期从“降息两到三次”彻底转变为“年内至少加息一次”。
新主席沃什的态度转变尤为关键。尽管其过往履历偏鸽,但面对4月实际工资环比下滑0.5%(近三年首次)及5月全面转差的价格数据,他不得不直面“如何应对通胀”的抉择,而非简单讨论降息。
6月FOMC:宏观叙事的分水岭
6月16-17日的会议决议本身并无波澜,利率维持不变。真正的冲击来自三个非常规信号:同步发布的经济预测摘要(SEP)下调GDP增速至2.2%、上调短期通胀预期、并暗示利率上行。增长下修、通胀上修、利率上修,三个箭头共同指向“滞胀担忧”。
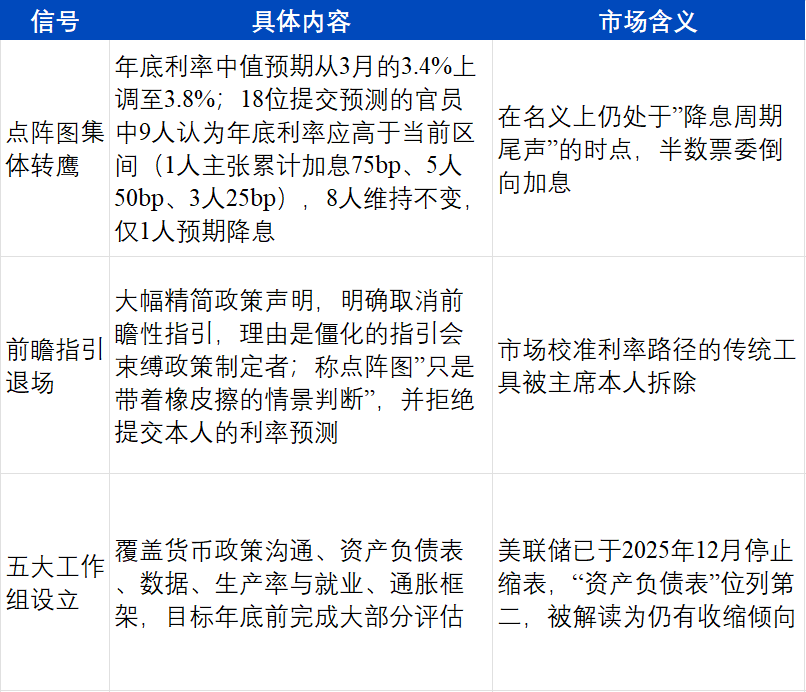
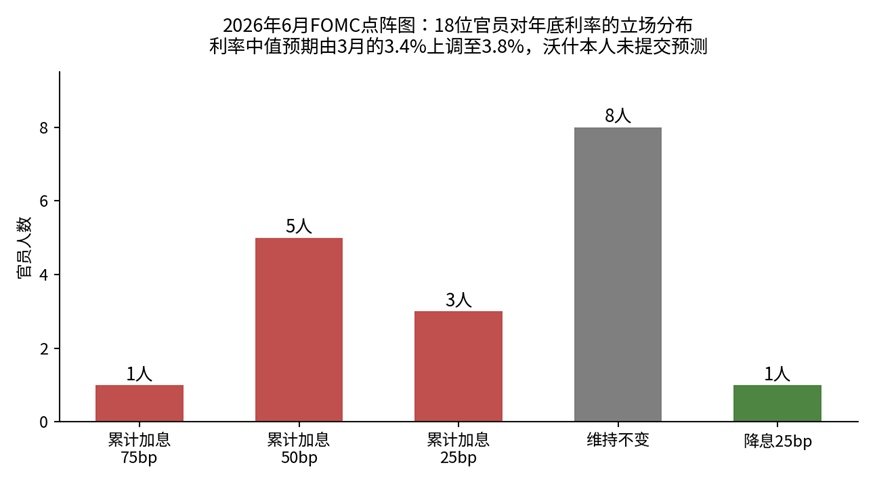
2026年6月FOMC点阵图立场分布(美联储SEP,ArkStream整理)
ArkStream Capital认为,这三个信号叠加的分量远超“是否加息”本身。沃什上任后系统性地拆解了市场依赖多年的政策校准工具,导致利率预期波动率被动抬升,进而引发高风险资产,尤其是高beta的加密资产定价混乱。
数据的两面性:通胀黏性与就业摇摆
支撑鹰派转向的是价格数据恶化。5月CPI同比升至4.2%,PPI同比高达6.5%,能源是主要推手。但通胀结构并不均匀:核心CPI同比2.9%仍属可控,达拉斯联储研究显示核心PCE与截尾均值PCE出现背离,表明压力集中在能源、运输等受供给冲击的类别,尚未全面扩散至服务与工资端。
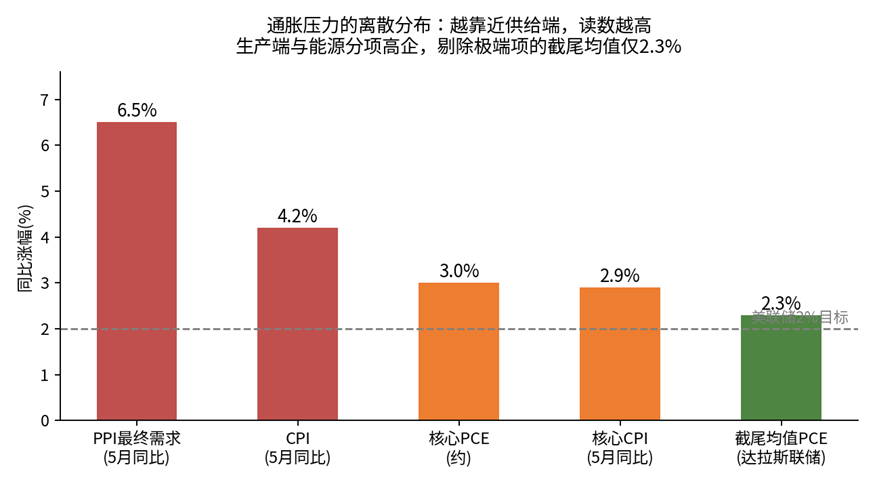
2026年上半年美国通胀分项离散分布(BLS、达拉斯联储,ArkStream整理)
这一轮通胀的核心导火索,是美伊战争导致的霍尔木兹海峡封锁。
就业端则上演反转剧:5月强劲报告点燃加息预期,6月受世界杯与假期错位扰动,加息定价又快速回落。市场分歧同样罕见:美国银行预测年内加息三次,华泰证券给出12月加息近50%概率,中金与中信则维持按兵不动判断。顶级机构对同一组数据读出三个方向,在近十年美联储观察史上实属少见。
我们在一季度提醒的“零降息甚至加息”情景在二季度成为现实。利率与比特币的相关性分析显示,市场已正式进入“加息预期时期”,其核心特征在于双向波动——利率预期每摆动一次,高beta资产就以放大振幅复刻,多空成本同时抬高,资金被迫观望。
取消前瞻指引为何对加密市场伤害更大?
前瞻指引消失对传统资产的影响主要体现在久期管理难度上升,机构可通过缩短久期、增加对冲应对。但加密资产定价高度依赖“贴现率预期方向”,且缺乏可对冲的利率工具。当宏观能见度下降时,传统资产调整结构,加密资产只能减配。这解释了为何6月FOMC未实际加息,但加密资产反应烈度远超美股——市场交易的是未来利率路径的置信区间,当区间被放宽,最先被抛售的就是风险预算表上最边缘、最缺乏对冲工具的资产。
美伊战争:不可控变量与供给冲击型通胀
始于2月28日的军事行动在二季度拖成消耗战。对金融市场而言,传导路径清晰且粗暴:霍尔木兹海峡封锁→中东产油国减产→油价脉冲上行→CPI能源分项走高→降息预期出清→全球风险资产折价。
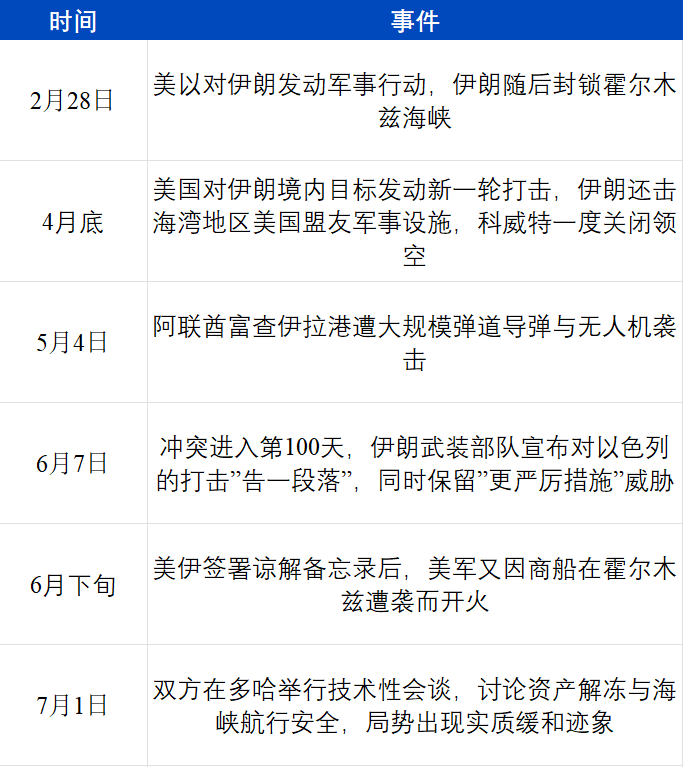
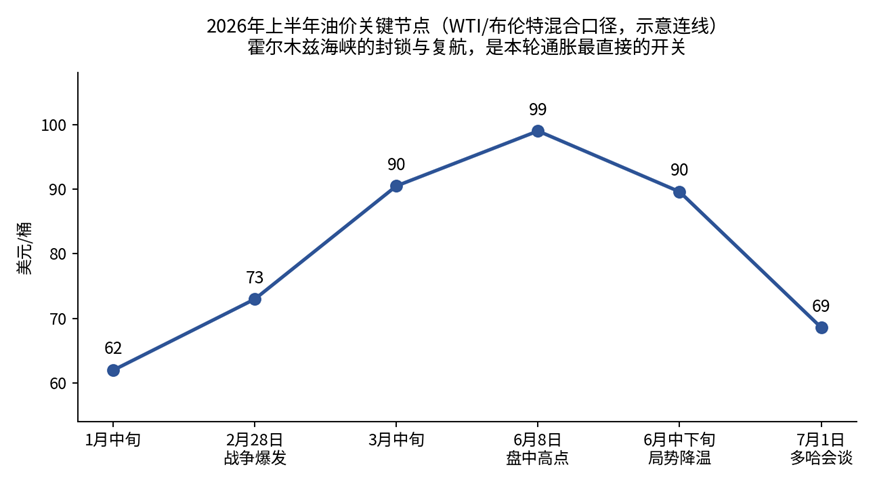
2026年上半年油价关键节点(CME Group,ArkStream整理)
供应链数据触目惊心:伊拉克南部油田产量从430万桶/日砍至130万桶/日,科威特宣布不可抗力减产,卡塔尔暂停LNG生产。保险公司取消高风险水域承保,部分航线绕行好望角多出两周,满载600万桶原油的油轮在波斯湾滞留两月。IEA释放4亿桶战略储备、OPEC+连续增产均因海峡断航而近乎徒劳。
与2022年俄乌冲突相比,本次特殊性在于:2022年美联储有充足加息空间,剧本清晰;而此次利率已处3.5%-3.75%高位,通胀却因外生冲击抬头,美联储既无充足加息空间,也失去“通胀回落-顺势降息”的顺风剧本,且霍尔木兹海峡影响全球五分之一石油海运量,无缓冲余地。
对加密市场而言,两轮冲击体验不同。2022年比特币下跌伴随行业连环爆雷,内外因难以区分;本次行业内部无同等量级信用事件,下跌几乎纯粹是外部定价结果。
本轮通胀由供给冲击驱动,加息无法让美伊停战或让海峡通航,但美联储手中只有加息这一工具。政策工具与通胀诱因的错配,大概率拉长高利率持续时间,这是我们对下半年宏观基调最重要的判断。
中美博弈与全球资金的“避重就轻”
特朗普政府的“次级关税”政策与战争构成成本冲击双源头。中美博弈发生在供应链层面,围绕先进制程、半导体设备的出口管制持续收紧,倒逼中国加速算力自主化——DeepSeek V4 Pro实现华为昇腾芯片全流程训练。博弈结果并非某一方胜出,而是全球AI供应链从“单一最优解”被迫转向“两套并行体系”,各自备货、扩产、囤积关键环节产能,这构成存储历史级短缺的深层原因之一。
全球资金对此的应对是“避重就轻”——回避估值高、现金流远、对流动性敏感的资产,拥抱实物瓶颈。市场甚至出现新词:HALO交易(重资产、低淘汰),做多AI替代不了、拥有实物壁垒的能源、原材料与基础设施行业。
加密资产恰好站在偏好的另一头:没有现金流、没有实物壁垒、对利率高度敏感。三重宏观冲击的最终结果,是加密资产在全球普涨中单独下跌。比特币6月单月下跌约20.5%,以太坊250日跌幅达60%,现货ETF创下最长流出周期,恐惧与贪婪指数跌至15——而同一周美股正处历史新高。
AI技术与股市动态:从“技术信仰”到“价值验证”
二季度AI大模型进展
2026年二季度是大模型行业发布节奏最密集的时期之一。GPT-5.5是OpenAI自GPT-4.5以来首个完整重训的基座模型;Claude Fable 5将SWE-bench Verified推至95%;Google Gemini 3.5系列走“原生多模态”路线。国内厂商存在感显著提升:智谱GLM-5成为首个完全基于华为昇腾芯片训练的前沿模型,月之暗面K2.5登顶LMSYS Chatbot Arena。
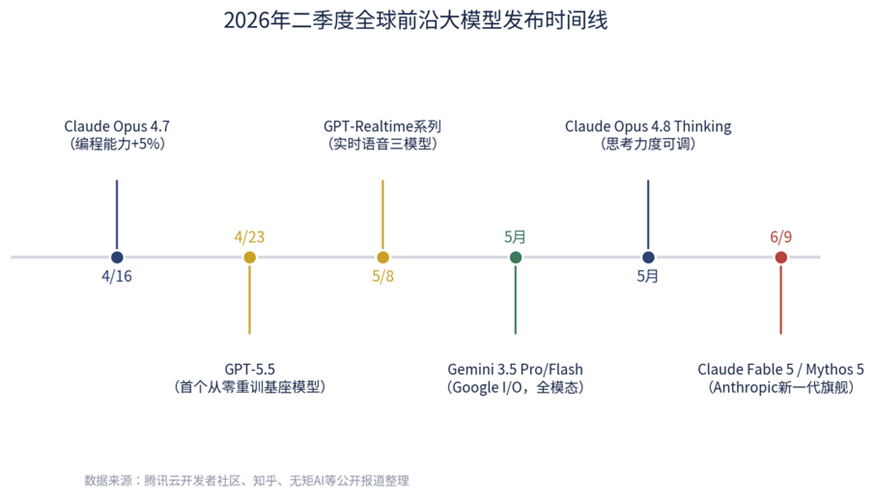
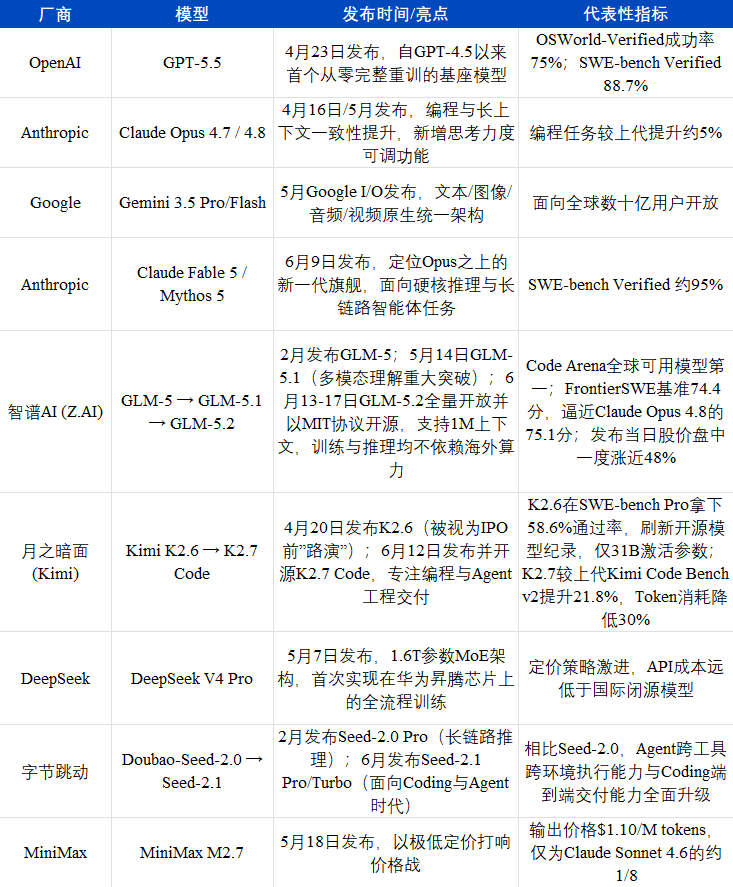
全球股市AI炒作潮:板块轮动全景
2026年上半年全球股市呈现鲜明梯队分化:KOSPI涨101.1%居首,TAIEX涨59.3%,日经225涨39.2%,标普500仅涨9.6%与沪深300涨7.5%大幅落后。
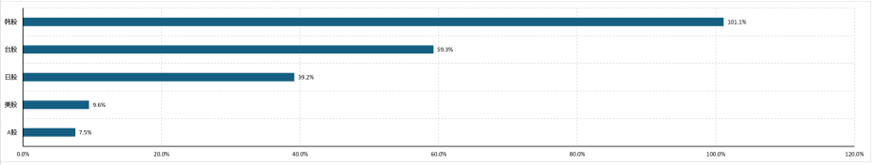
2026年上半年全球主要股票市场涨幅对比
核心逻辑在于:大盘指数涨跌幅取决于AI/半导体产业链在该市场权重结构的占比。韩国、台湾恰是全球半导体供应链集中度最高的经济体——三星、SK海力士合计占KOSPI总市值比重从39%攀升至61%,台积电占台股总市值42.87%。标普500和沪深300因成分股覆盖广泛,AI硬件超额收益被其他板块稀释。
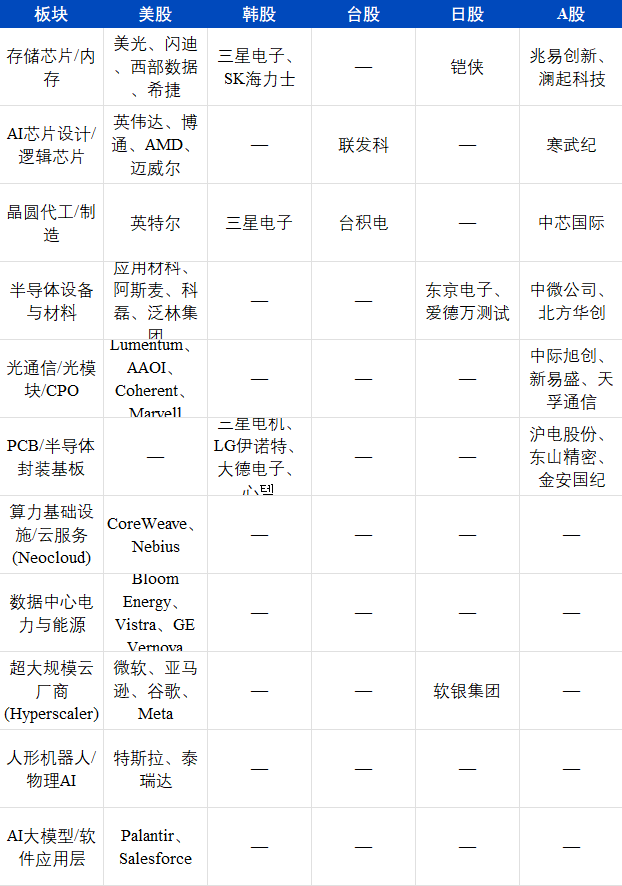
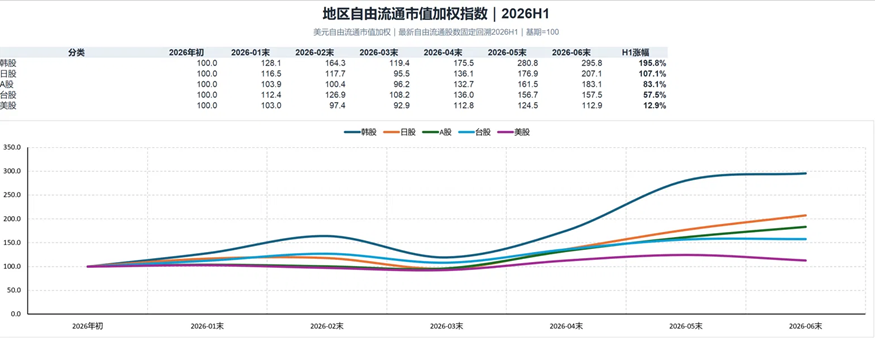
2026年上半年各地区代表股自由流通市值加权指数
按自由流通市值加权指数计算:韩股+195.8%、日股+107.1%、A股+83.1%、台股+57.5%、美股+12.9%。五个市场在2月末至3月末经历一次同步回调,与地缘冲突升温、美联储路径分歧吻合。进入二季度后明显分化:韩股走势最陡且持续性强,而美股是唯一在H1收官阶段明显回撤的市场。
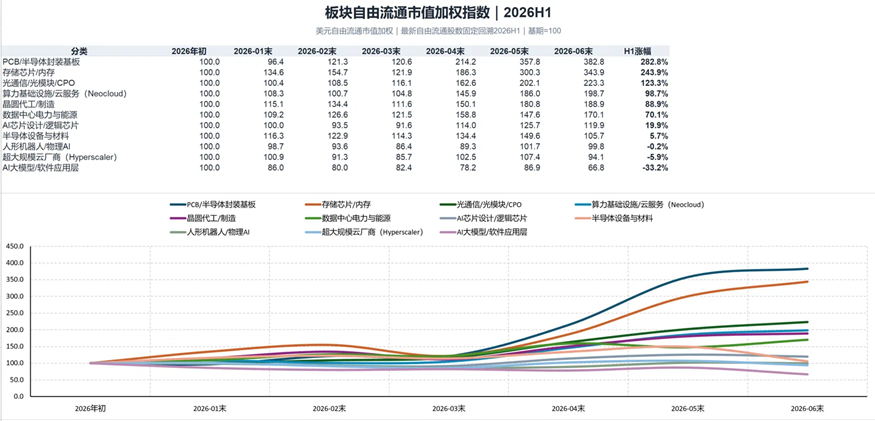
2026年上半年AI相关板块自由流通市值加权指数
按产业链重新划分,十一板块呈现鲜明分层:PCB/封装基板(+282.8%)和存储芯片(+243.9%)是最强两极;而AI芯片设计(+19.9%)、半导体设备(+5.7%)这两个“AI核心”板块明显落后。最值得关注的是塔尖三板块——人形机器人(-0.2%)、超大规模云厂商(-5.9%)、AI软件应用层(-33.2%)集体负增长。
这一“金字塔”结构揭示的核心逻辑:本轮AI行情定价权掌握在硬件供应链稀缺环节手中,而非资本开支出资方或应用变现方。钱花得最多的云厂商、故事讲得最热闹的软件层和机器人赛道,反而是表现最弱的三个类别。
超级IPO冲击波:资金抽离与盈利拷问
本季度影响最深远的资本市场事件,是SpaceX、OpenAI、Anthropic三大巨头几乎同期启动的超级IPO进程。三家公司目标估值合计约3.6-3.8万亿美元,合计募资超2000亿美元,而2025年整个美国IPO市场仅募集450亿美元——三个月内要从公开市场抽走相当于去年全美IPO总量四倍以上的资金。
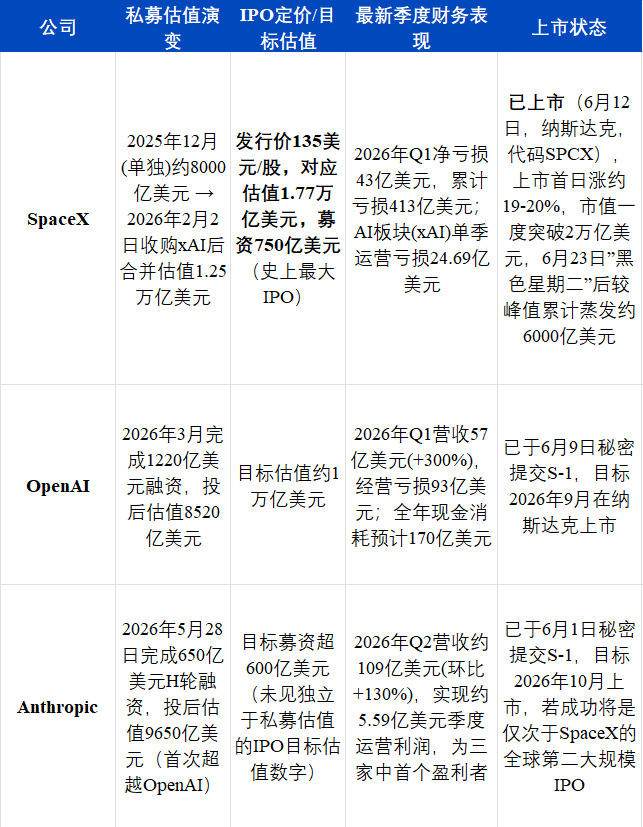
巨额亏损问题迫在眉睫:OpenAI是最脆弱一环,2026年Q1经营亏损93亿美元,德意志银行测算其2024-2029年累计负自由现金流达1430亿美元,最早2029年才能盈利;SpaceX自合并xAI后,AI板块Q1运营亏损24.69亿美元,公司累计亏损413亿美元;Anthropic是唯一例外,预计Q2实现5.59亿美元运营利润,但最新估值市销率仍超24倍,高于英伟达历史峰值。
IPO招股书将首度公开真实财务数据,如果披露的利润率大幅低于投资者基于私募轮次形成的预期,目标估值可能显著压缩,并可能通过微软、软银等“代理股”传导至二级市场。CoreWeave的案例已显示脆弱性——Q1自由现金流-47.1亿美元,总负债从2023年20亿飙升至350亿,股价一度较52周高点回落超40%。
AI行情正从高速增长期进入压力期。这意味着AI对加密市场的虹吸效应,其最强时刻可能已经过去。
RWA:加密市场最大增量引擎
RWA市场现状
2026年是RWA从“概念验证”转向“机构基础设施”的一年。据RWA.xyz统计,不含稳定币的链上RWA总规模从2025年初约28亿美元攀升至2026年年中330亿美元以上,18个月增长超11倍。同期DeFi TVL从1150亿美元下滑至700亿美元。RWA是熊市中少数保持净流入的资产类别,资金正从“投机性协议向机构级链上基础设施”结构性迁移。
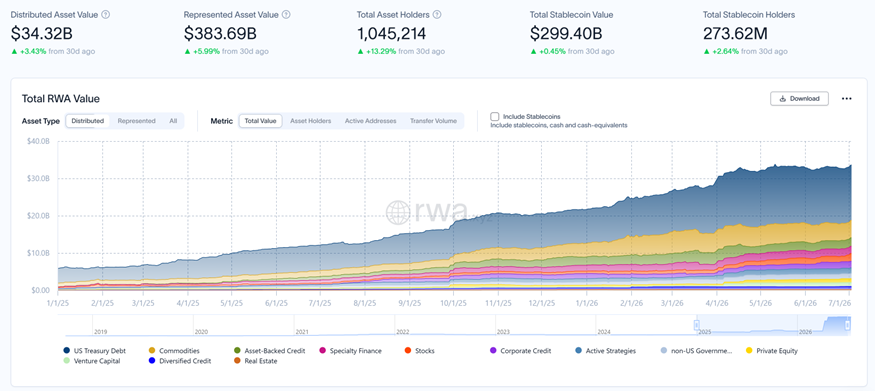
2026年上半年链上RWA市场规模变化(rwa.xyz)
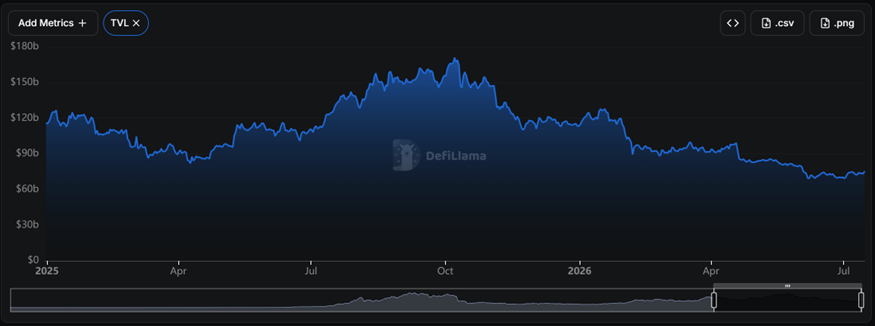
2026年上半年DeFi TVL规模变化(DefiLlama)
从资产结构看:美国国债是绝对主力,本质是吃美联储高利率周期红利;大宗商品主要为黄金代币化;资产支持型信贷机构参与度提升明显;股票虽占比小,却是增速最快的类别。
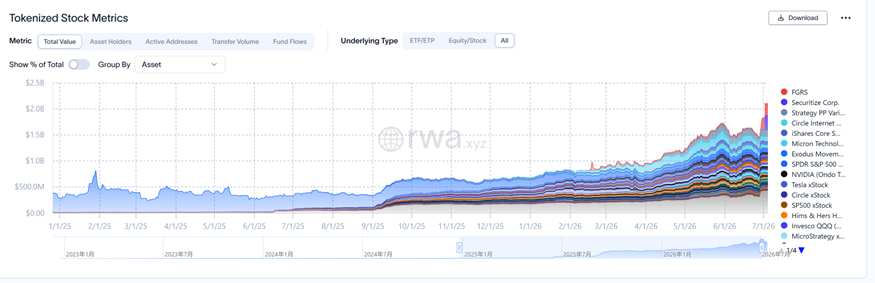
2026年上半年链上RWA股票市场规模变化(rwa.xyz)
全球稳定币监管“三国演义”与证券监管轨
RWA的扩张与全球监管集中松绑高度同步。稳定币轨道方面,美国GENIUS Act落地、香港《稳定币条例》、欧盟MiCA、中国内地42号文在相近时间窗口相继推出。5-6月稳定币市场出现约100亿美元回撤,但收缩远小于2022年,更多是“制度性阵痛”而非信任危机。同期,140多家传统巨头联合发起Open USD联盟、Swift联合17家银行成立区块链财团、Circle拿到OCC信托牌照——监管收紧短期挤出投机资金,同时加速传统金融机构以合规姿态入场。
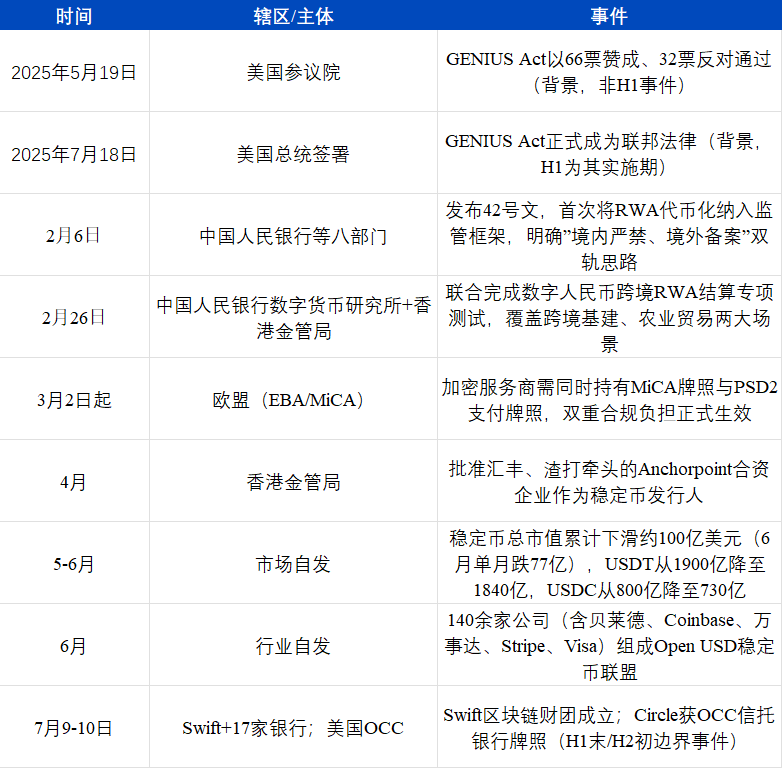
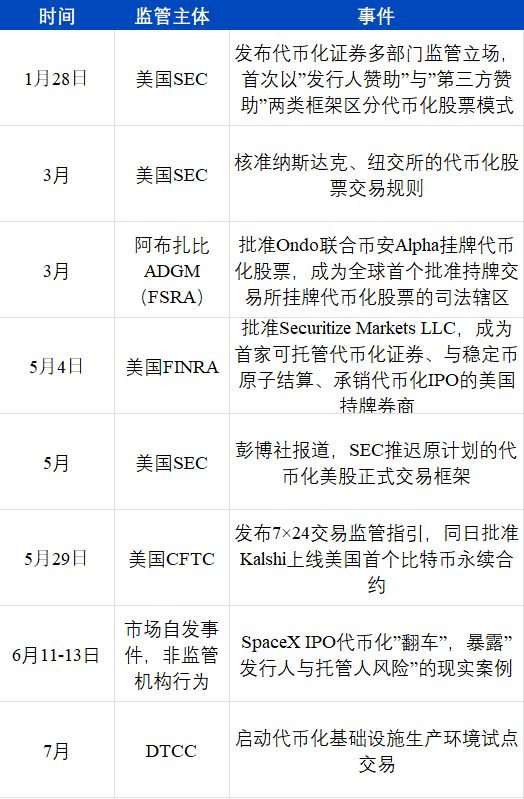
证券监管轨道呈现“进两步、退半步”节奏:1月SEC立场声明打开大门,3月交易所规则核准,5月FINRA向Securitize正式发牌,但同月SEC推迟更大范围代币化美股交易框架。CFTC在5月29日的动作代表另一路径——传统衍生品市场主动拥抱7×24交易。监管给了“路径”,但不代表底层资产供给、托管链条已经经得起压力测试。
代币化股票:四种模式详解
代币化股票是2026年当之无愧的“核心增量”,但至少可拆分为四种权利结构、风险属性完全不同的路径:
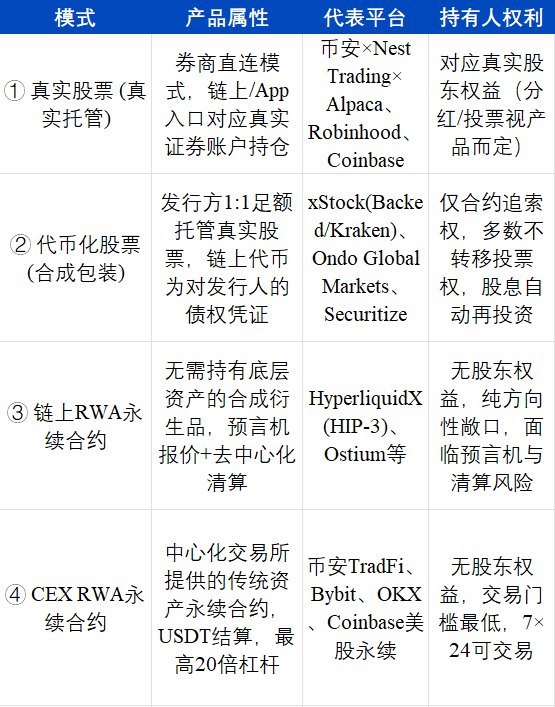
1、真实股票模式: 交易所依托Alpaca等券商基建,让用户直接买入持有真实股票。币安是代表,2026年6月新增独立传统美股业务,上线首月覆盖超7000只美股ETF,30天内现货交易额突破10亿美元。SpaceX上市当日Backpack Securities等平台采用此模式。
2、代币化股票(合成包装): 发行方







