
加密货币交易所的边界正在消失。曾经以比特币和以太坊为绝对主导的交易平台,如今正通过永续合约这一工具,将触角伸向股票、大宗商品等传统金融资产。这种范式转移不仅改变了交易品种的构成,更在全球范围内悄然重塑着资产价格的发现机制。
核心洞察:权力转移的三重信号
- 加密交易平台通过永续合约,迅速渗透至传统资产类别,打破了资产类别的壁垒。
- 挂钩韩国股票的永续合约,在短短数月内创造了约307万亿韩元的成交额,显示离岸市场的深度和吸引力已远超本土。
- 韩国若要在这场金融变革中掌握主动,必须开放企业参与本土加密市场、建立清晰的衍生品法规,并大力发展韩元稳定币等基础设施,以应对定价权外流的风险。
重新定义市场:加密平台的“跨界”征程
数字资产交易所的定位正在发生根本性转变。它们在为比特币和以太坊提供稳定交易环境的同时,也开始为特斯拉、苹果等全球顶级股票以及黄金、原油等大宗商品提供全天候的交易敞口。去中心化交易所Hyperliquid的成交数据极具代表性,其2026年的交易结构中,传统资产挂钩产品的占比以及参与用户数量均呈现出显著增长趋势。
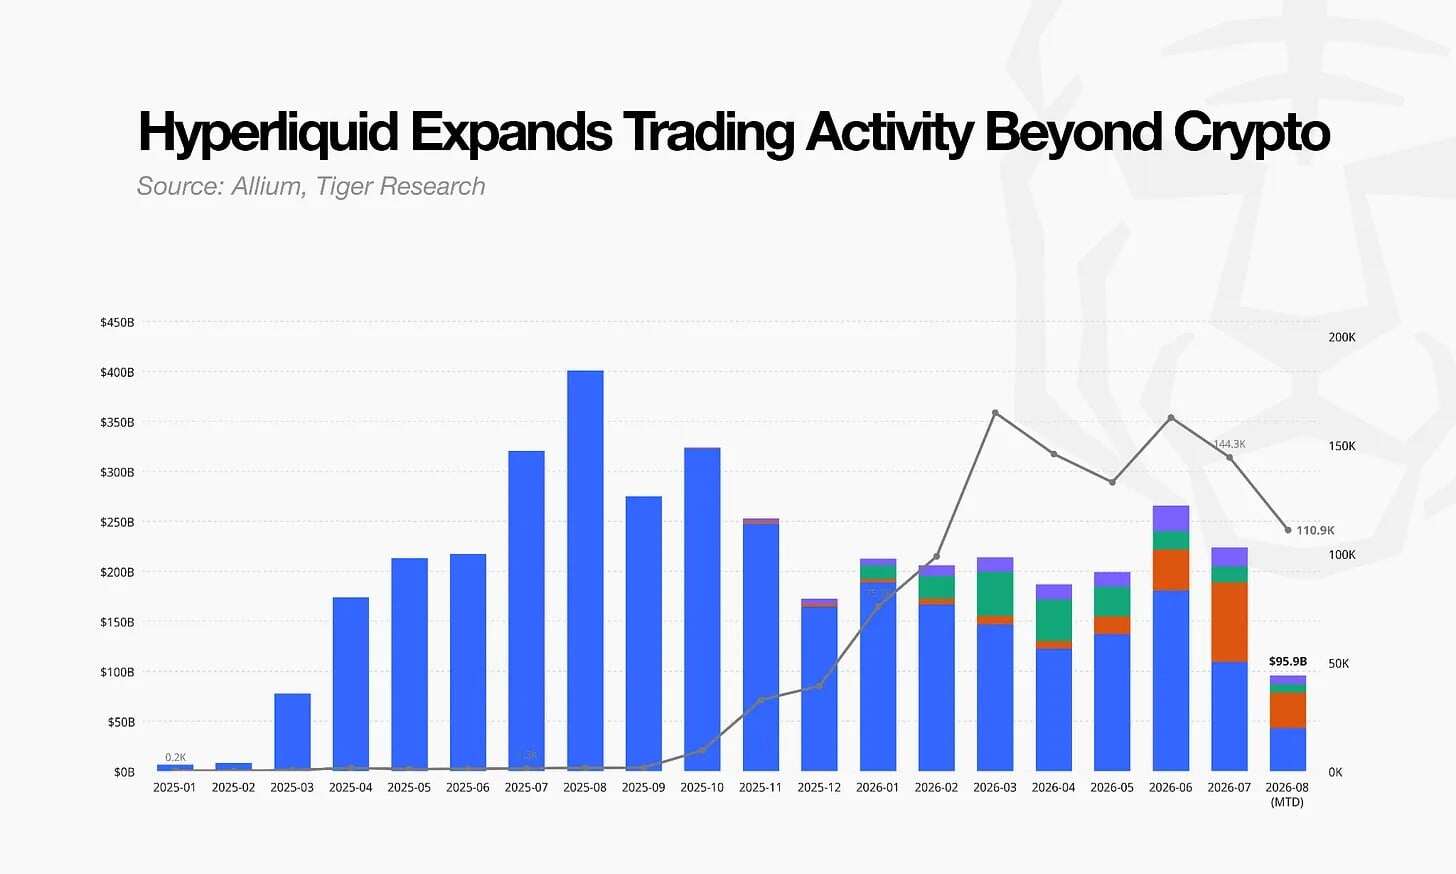
这背后的核心驱动力便是永续合约这一金融创新。它兼具期货的杠杆效应和现货的灵活性,没有到期日,也不需要实物交割,极大降低了交易门槛。这使得交易所能够以极低的成本,将任何有价格波动的资产(从蓝筹股到小众指数)打包成可交易的衍生品,从而将原本为加密货币打造的底层基础设施,变成一个服务全球投资者的“万能交易大厅”。
韩国市场失守:本土交易量仅为离岸市场的四分之一
这一轮全球性的市场变革,正在韩国市场产生剧烈的化学反应。由离岸加密交易所提供的三星电子、SK海力士等韩国核心资产的永续合约,正吸引着大量全球资金。这些产品打破了传统交易的时间和地域限制,提供了更高的杠杆,使得一个不受韩国监管、全天候运转的韩股交易市场迅速崛起。
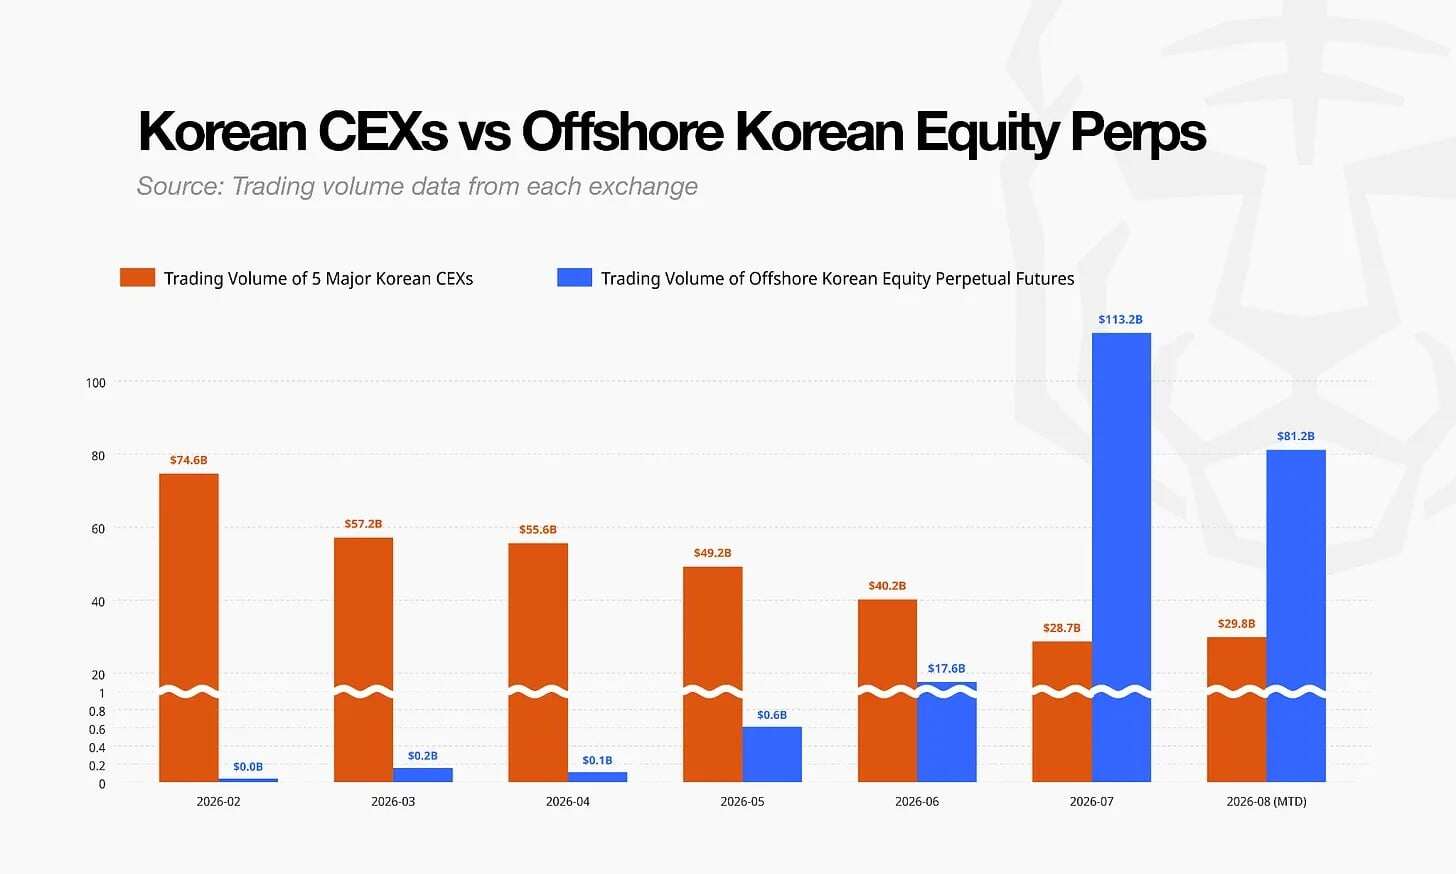
数据揭示了这一变化的惊人速度。在2026年2月至8月期间,挂钩韩股的永续合约累计成交额达到惊人的307万亿韩元。仅8月份,这一数字就飙升至166万亿韩元,是同期韩国五大本土加密交易所总成交额(42万亿韩元)的四倍之多。这种“墙内开花墙外香”的局面,清晰地表明离岸市场已成为韩股交易的重要前线。
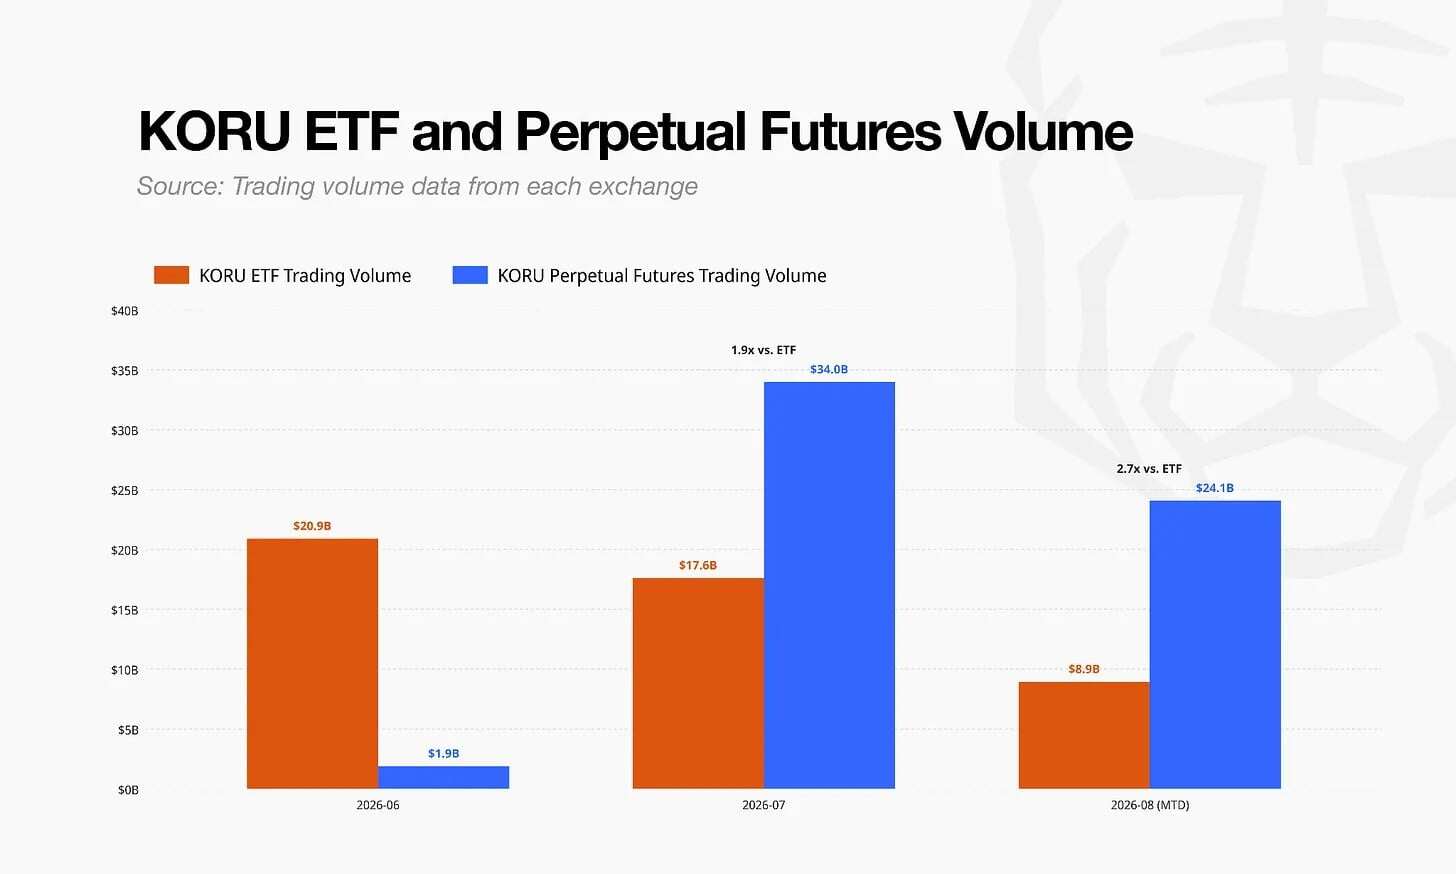
更值得警惕的是,衍生品市场的交易活跃度已经超越了其对应的现货标的。以2026年8月的数据为例,挂钩美股上市的3倍做多韩国ETF(KORU)的永续合约成交额高达241亿美元,而KORU ETF本身的成交额仅为89亿美元,前者是后者的2.7倍。这种倒挂现象意味着,价格发现的主导权正在从传统的ETF市场悄然转移至衍生品市场。
衍生品反噬现货:市场动力学的“逆向传导”
离岸衍生品市场的爆发式增长,并非与本土现货市场毫无关联。事实上,两者之间的联系远比想象中紧密。为永续合约提供流动性的做市商,为了对冲风险敞口,需要在传统市场买卖相应的股票或ETF。当衍生品成交量大增时,这种对冲交易也会随之增加,尤其是在价格发生剧烈波动时,这种效应会被显著放大,进而直接影响现货价格。
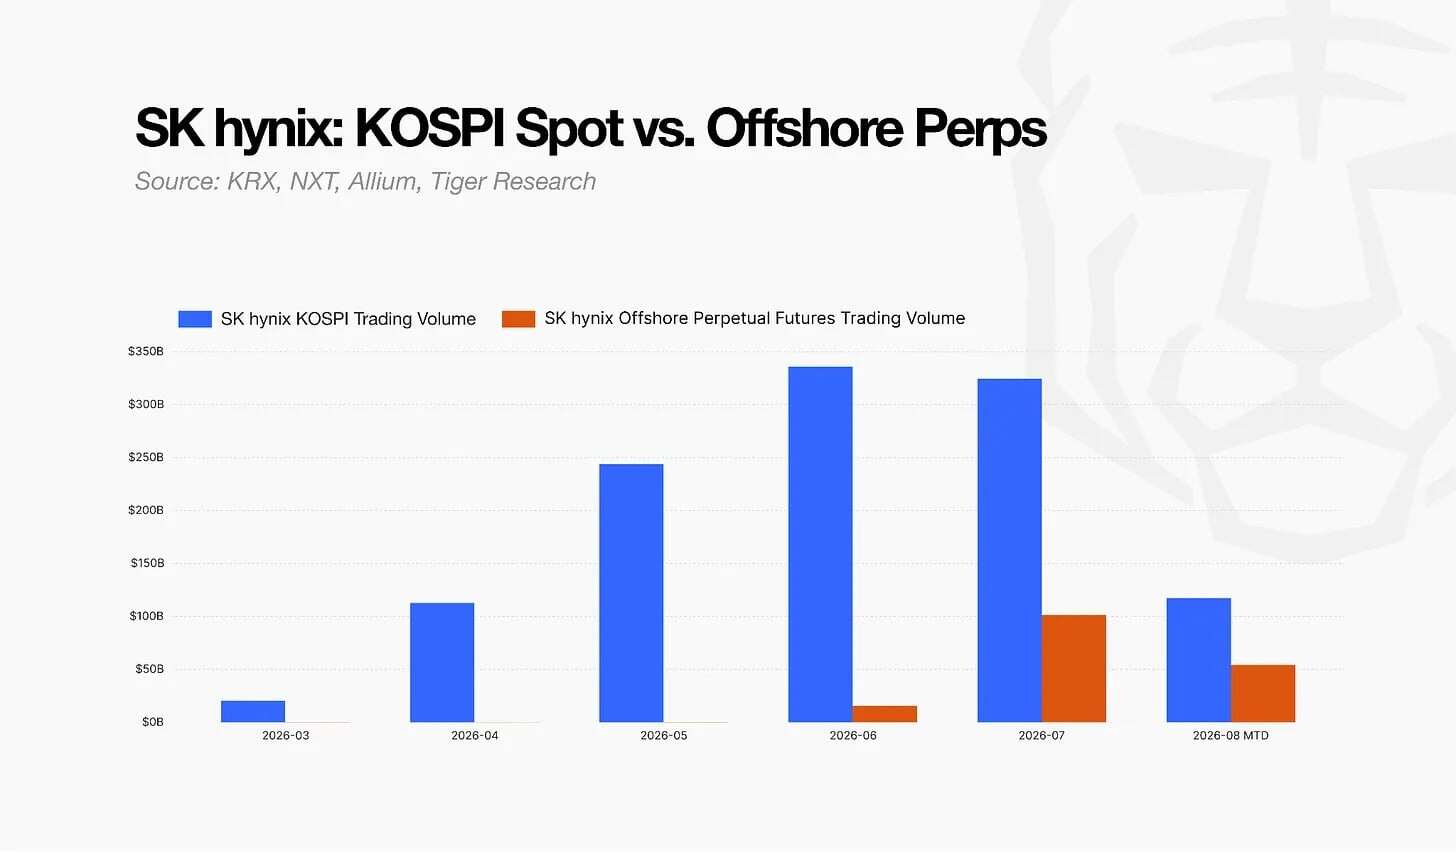
由此,市场形成了一种“尾巴摇狗”的新格局:不是现货带动衍生品,而是衍生品市场反过来主导现货走势。虽然对于SK海力士这类流动性极佳的大盘股,现货市场的绝对交易量依然占据优势,但衍生品与现货成交量之间的差距正在加速缩小。这一趋势若持续发展,将对韩国本土金融市场的独立性构成实质性挑战。
全球流动性离岸化:新资产与新玩家的涌入
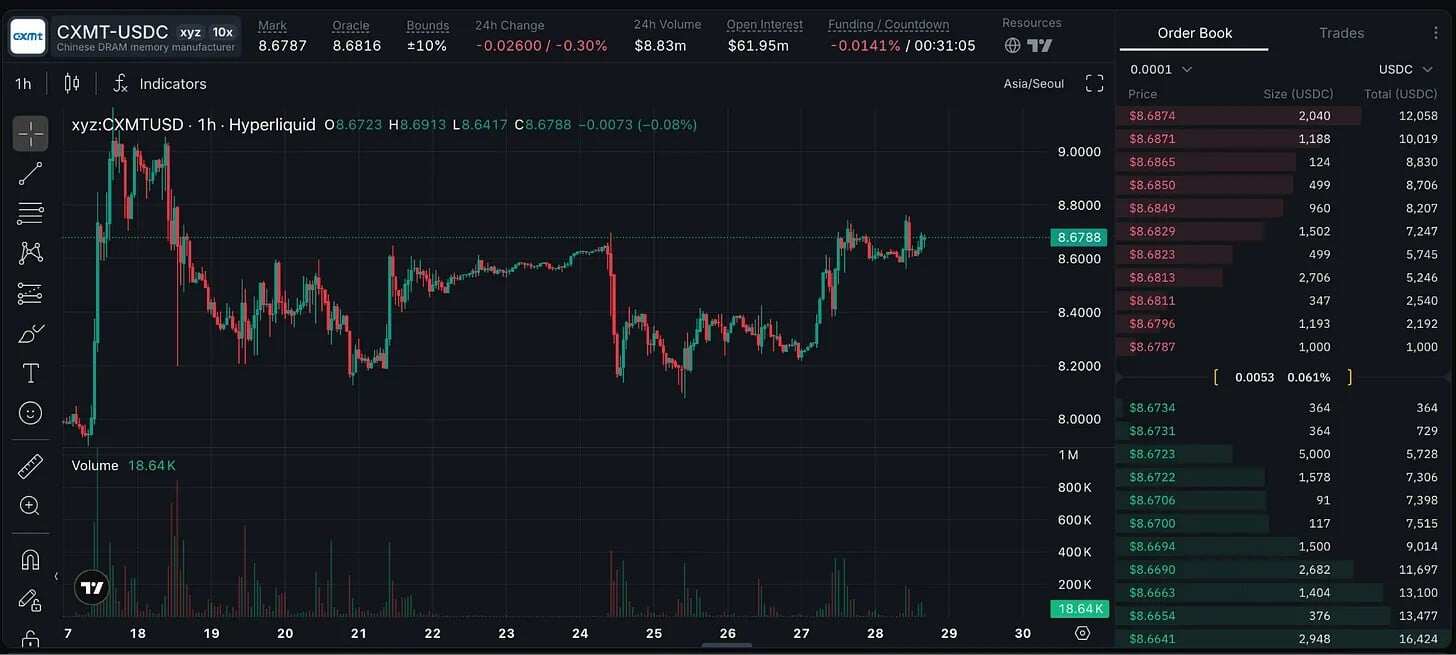
韩股只是全球流动性离岸化趋势的一个缩影。永续合约的交易标的已远远超出了上市公司的范畴,覆盖了日本、中国等多个地区的股票指数,甚至延伸至未上市企业,例如人工智能公司Anthropic以及中国存储芯片巨头长鑫存储(CXMT)。过去难以通过传统证券渠道交易的资产,现在都能在永续合约市场轻松找到对应的投资工具。
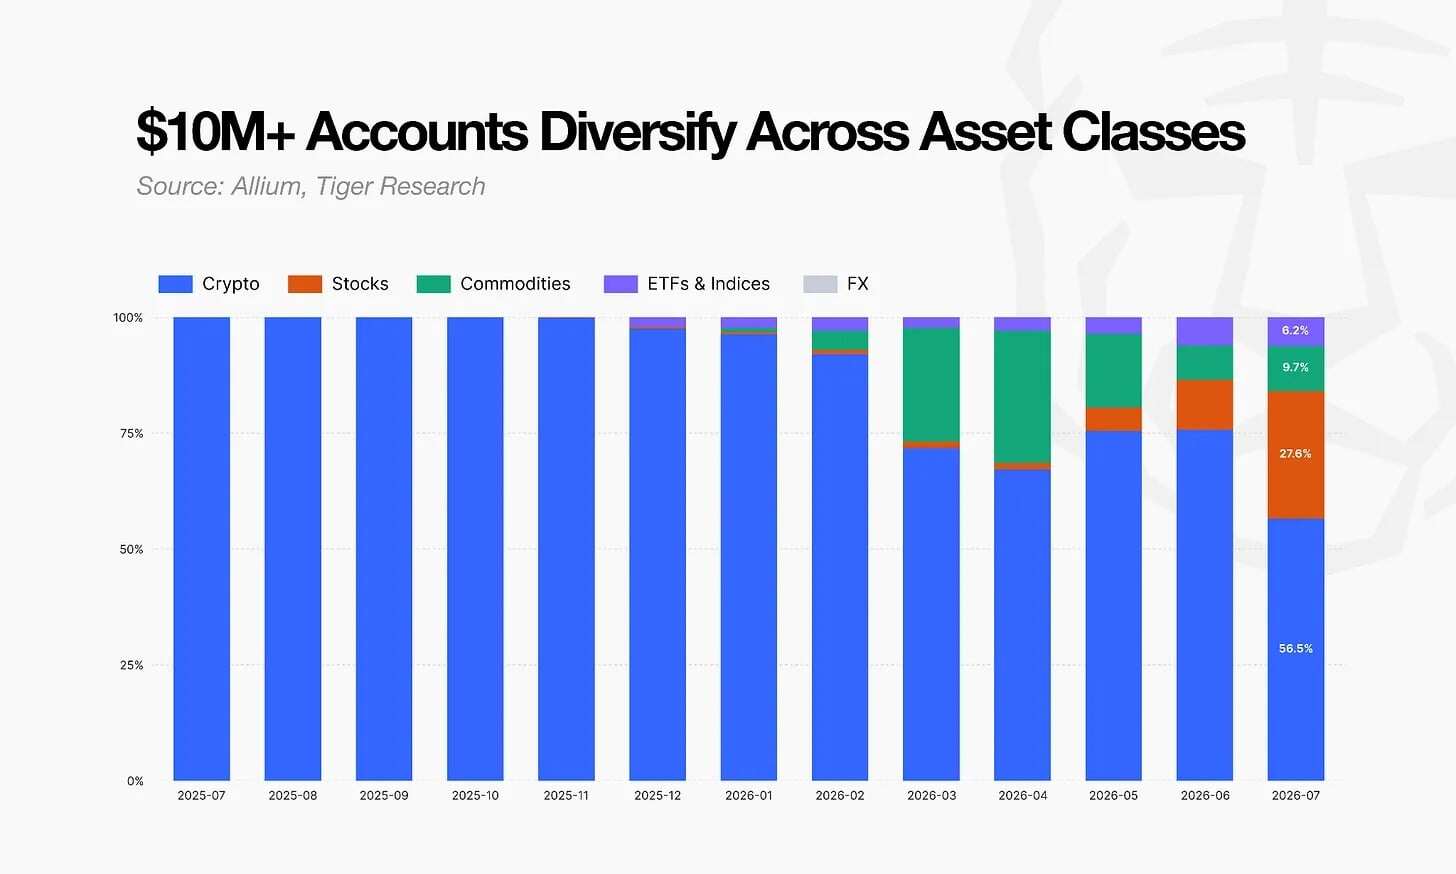
市场参与者结构同样在发生深刻变化。在Hyperliquid平台资产超过1000万美元的账户中,交易股票、大宗商品等传统资产的比例直线上升。据《华尔街日报》报道,华尔街的专业交易员已经开始利用永续合约在常规交易时段之外及周末进行风险管理和套利。这个市场的核心用户已不再局限于加密货币爱好者,而是吸引了大量专业机构和高净值投资者。
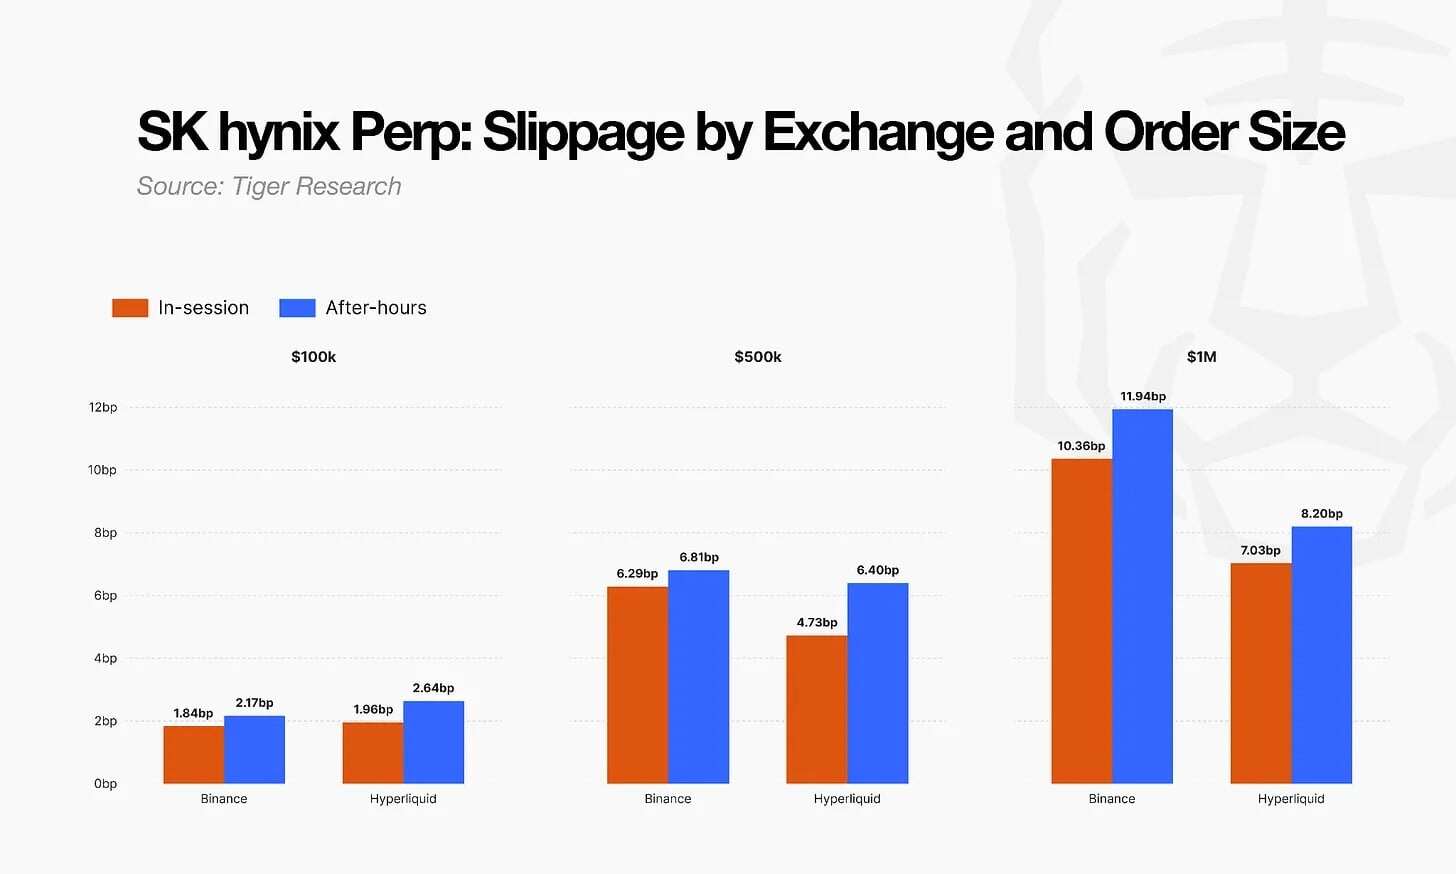
流动性的深度和韧性是支撑这一新市场的基石。数据显示,即使在韩国股市休市期间,SK海力士永续合约盘口依然具备足够的深度,一笔100万美元的买单造成的滑点仅为个位数的基点。这意味着,这个市场已经具备了独立承接专业级大额交易的能力,形成了自我强化的流动性生态。
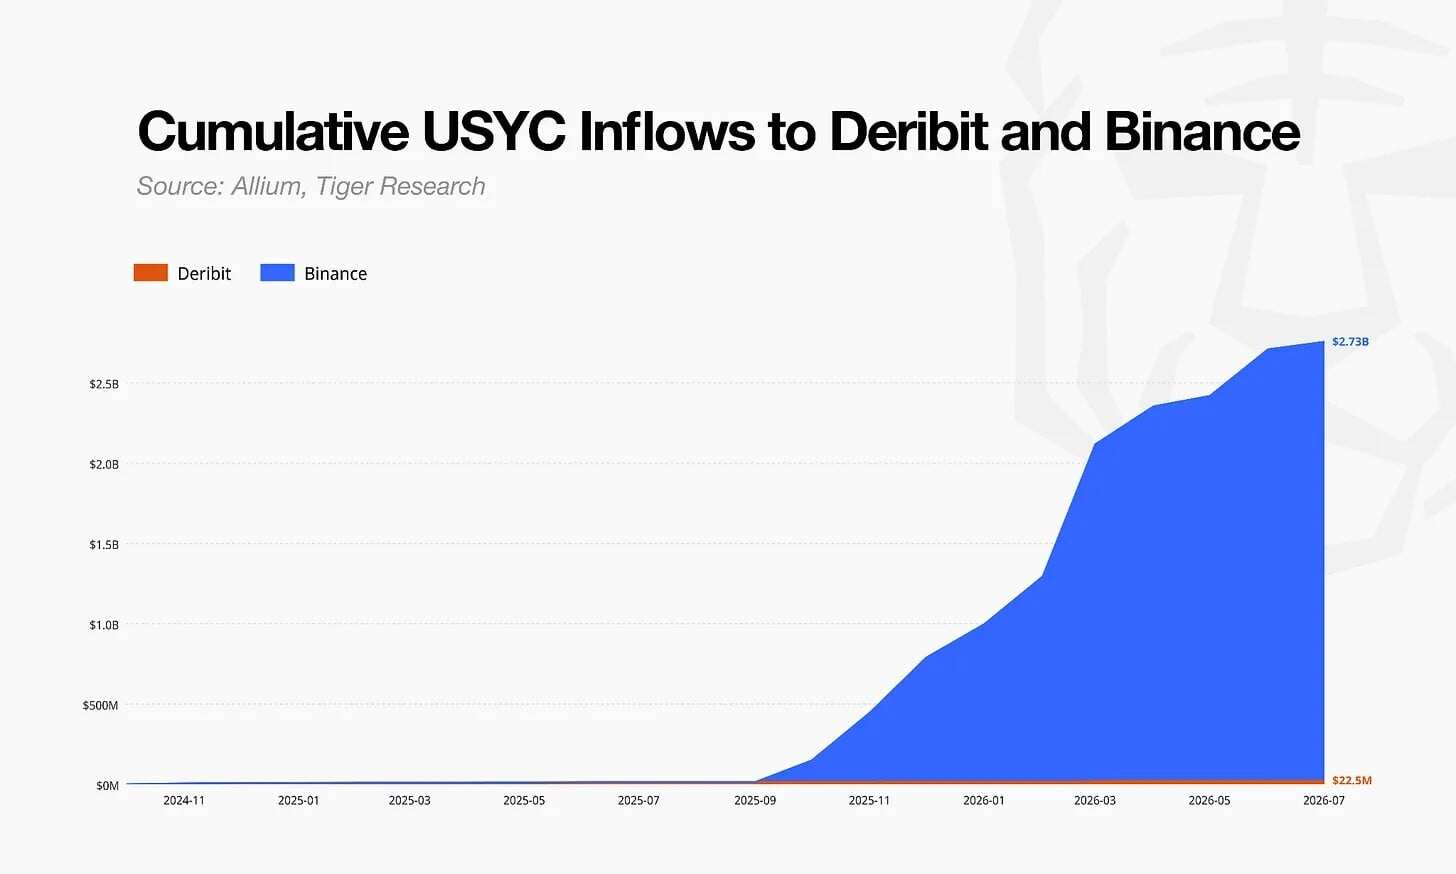
资金的形态也在进化。各大交易所纷纷接受贝莱德BUIDL、Hashnote USYC等代币化美国国债作为保证金。过去一年,USYC转入交易所的累计规模已达27.5亿美元。这种安排让机构投资者可以在持有稳健资产的同时,随时将其用作交易抵押品,实现了传统金融资产与新交易市场的无缝对接,打通了资金流通的“最后一公里”。
一个属于全球的、高流动性的离岸市场已经蔚然成型。在这里,交易者可以自由买卖韩股的风险敞口,无需换汇、无需本土券商、更无需经过韩国交易所。代币化美债作为高效的保证金工具,专业交易员和大型资本在此汇聚。这不仅是一场交易标的的扩展,更是一场关于“市场”定义、参与者构成和资金流动方式的深刻变革。
虽然307万亿韩元的成交额令人侧目,但这仍是一个处于发展早期的市场。如果未来更多资产类别被引入,叠加机构资金的规模性入场,离岸市场的流动性将呈指数级放大。届时,传统以国界和交易时段为划分的市场结构,以及跨境资金的流动路径,都将被根本性地重塑。
韩国的战略选择:从旁观者到建设者
面对这一不可逆转的全球趋势,韩国正站在一个关键的十字路口。监管机构虽然可以限制本国投资者参与这些离岸产品,但无法阻止全球资金对韩股资产的兴趣。币安等全球交易所对韩国用户设限,但这只会促使市场寻找替代路径,而离岸市场的增长动力更多来自国际资本的全球化配置需求。
因此韩国与其试图通过“堵”来维护现状,不如思考如何“疏”,将这一转变转化为本国金融业的竞争优势。韩国本土的加密交易所,尽管短期内无法直接上线个股永续合约,但它们在运营24小时数字资产市场方面积累了丰富经验,并拥有庞大的用户基础,这正是切入未来市场的重要砝码。全球加密交易所正在加速渗透传统资产,韩国亟需审视和调整支撑这一产业所需的规则与市场架构。
仅仅拥有交易平台是远远不够的。建立有国际竞争力的市场,还需要具备三个关键要素:其一,必须开放企业账户,让做市商、对冲基金和专业交易团队能够为市场提供深度和流动性;其二,需要建立针对加密衍生品的正式监管框架,为挂钩更多资产的产品提供法律确定性,保护投资者并维持市场稳定;其三,大力发展韩元稳定币等支付结算基础设施,降低海外投资者的准入门槛和资金跨境汇划的成本。
这三者并非孤立的监管议题,而是构成未来市场运转的“铁三角”。韩国需要的是一套将它们协同起来的顶层设计,而非零敲碎打的修补。唯有如此,韩国的数字资产交易所才能真正走出“币圈”思维,成为连接本国优质资产与全球流动性的大动脉。问题的核心已不再是“如何阻止离岸市场增长”,而是“韩国能在这个新兴市场格局中占据多大份额”。
市场资讯部点评
Tiger Research的报告清晰地揭示了全球资本市场一个不容忽视的结构性变化:定价权正在从受监管的传统交易所,向全天候、高杠杆的离岸加密衍生品市场迁移。韩国作为这一趋势的前沿阵地,其307万亿韩元的离岸永续合约成交量远超本土市场,这不仅是交易量的流失,更是价格发现能力和金融基础设施主导权的流失。对韩国乃至全球监管者而言,这既是挑战也是机遇。单纯的门户封锁已难以奏效,唯有积极拥抱创新,重构监管框架,并发展自身的高效金融市场基础设施,才能为本土资本市场争取到未来的话语权。对于全球投资者和机构而言,这一新兴市场提供的流动性和交易机会,意味着资产配置和风险管理的方式也需要进行前瞻性调整。