


原文来源:Odaily 星球日报
作者:Azuma
在沉寂了超过两个月之后,商业智能公司 Strategy 重新启动了其比特币购买计划,此举被视为该公司成功化解近期流动性危机的关键信号。
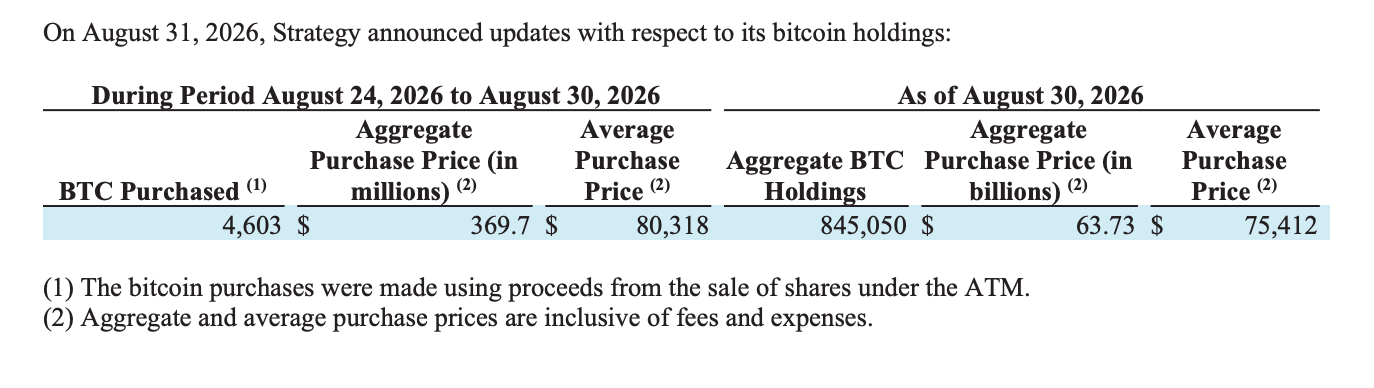
根据官方公告,Strategy 在8月24日至8月30日期间,以约3.697亿美元的总价购入了4,603枚比特币,平均单价约为80,318美元。截至8月30日,该公司的比特币总持有量已达到845,050枚,累计投入成本约637.3亿美元,平均持仓成本为75,412美元。
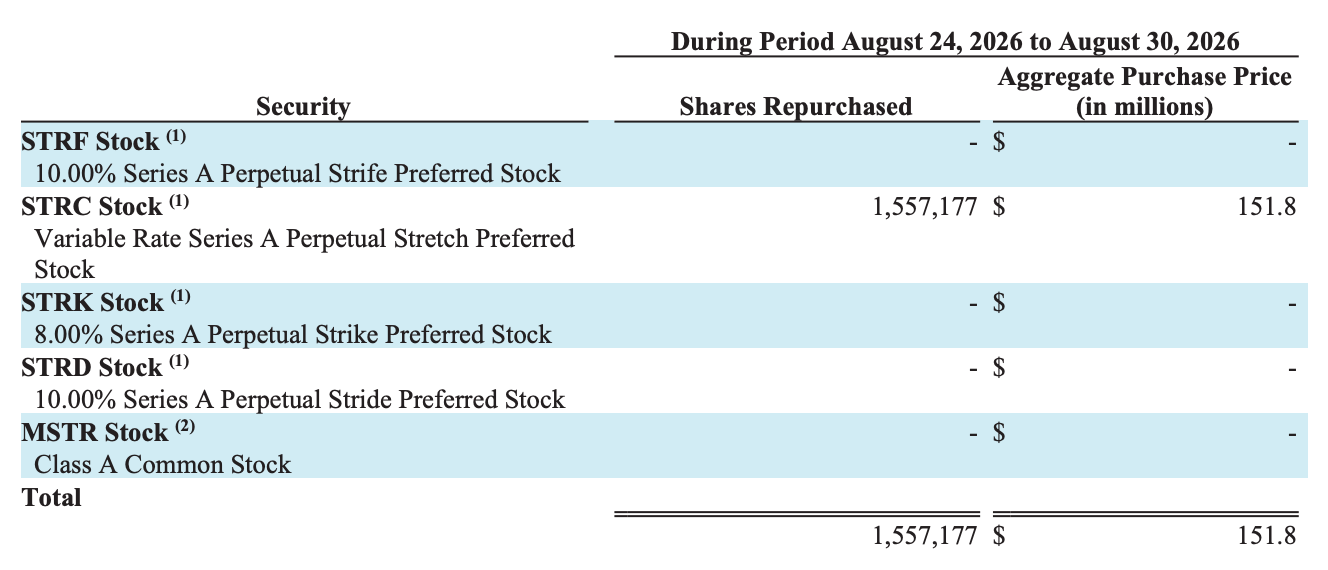
与此同时,Strategy 还采取了两项配套措施:向“美元现金”流动性账户注入了约3,000万美元,并斥资约1.518亿美元回购了155.7万股优先股STRC。截至8月30日,公司的“美元储备”为51亿美元,“美元现金”为16.1亿美元,合计流动资产达到67.1亿美元。
注:美元储备有特定用途,主要用于支付优先股股息和债务利息;而美元现金则可用于更广泛的财库管理,包括购买比特币和补充美元储备等常规用途。
从表面交易数据看,Strategy 近期的操作似乎并不“划算”。数据显示,该公司在过去两个月内以约62,081美元的平均价格出售了6,916枚比特币,而现在则以80,318美元的均价重新买入,看似进行了一次“低卖高买”的操作。
然而,如果将视野提升至公司战略层面,这系列操作的真正目的并非短期套利,而是为了化解一场比币价波动更为严峻的危机——其优先股产品**STRC的脱锚问题**,以及由此暴露出的现金储备不足风险。
如今,随着连续出售比特币、补充美元资产、调整机制并启动大规模回购,Strategy 终于重新回到买入比特币的轨道上。这标志着悬在市场上方的一大担忧,已经得到了阶段性的有效处理。
危机根源:STRC脱锚与现金流困局
对于长期关注 Michael Saylor 和 Strategy 的投资者而言,今年夏天发生的一系列事件超出预期。过去几年,Strategy 构建了一个简洁而坚定的商业逻辑:融资,然后购买比特币。无论是发行普通股、可转换债券,还是推出优先股产品,这家公司最终目的始终是从资本市场获取资金,持续扩大其比特币持仓。
在这场资本运作游戏中,核心并非自身软件业务的盈利能力,而是资本市场是否愿意为这台“融资机器”持续注入新的流动性。
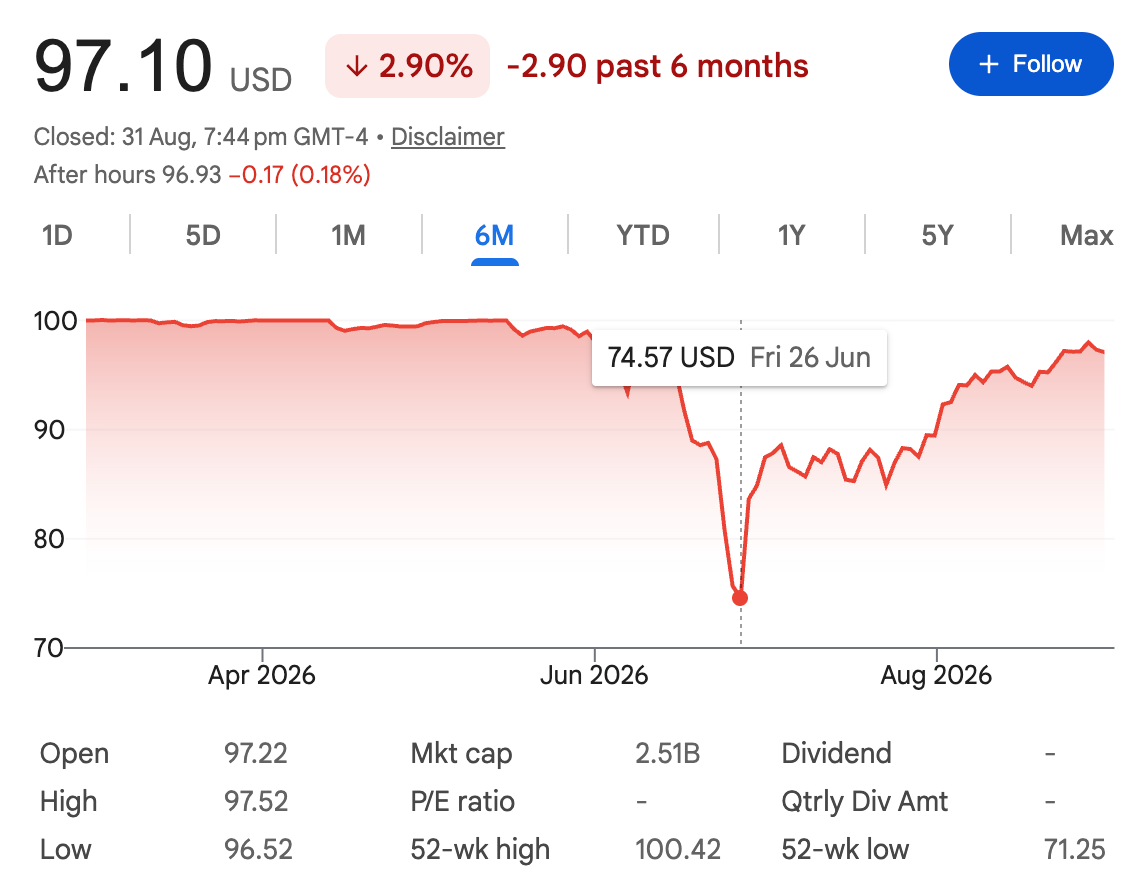
转折点出现在今年6月。作为Strategy关键的浮动利率优先股产品,STRC的核心设计目标之一是稳定在100美元附近交易。Strategy通过调整股息等机制维持其吸引力,使其成为稳定的融资工具。但随着市场价格与发行价逐渐脱钩,脱锚幅度不断加大,这一套精心设计的机制开始出现问题。
注:相关分析可参考《STRC脱锚11%,Strategy的永动机还转得动吗?》及《STRC不回锚,BTC就没有牛市》。
脱锚带来的直接影响,就是公司再次通过发行STRC融资的能力被大幅削弱,这触及了Strategy资本模式的生命线。
Strategy的比特币持仓扩张,依赖持续的外部融资。当普通股和优先股等融资渠道运转顺畅时,公司可用新资金源源不断购入比特币;但一旦关键融资渠道失灵,且公司还需承担优先股股息和债务利息等固定支出,流动性压力便会迅速显现。
为应对此局面,Strategy于6月29日宣布推出“数字信贷资本框架”,作为一揽子自救计划的一部分。该框架最重要的变化,是首次为“出售比特币”开启了正式通道。
注:可参阅《闪电五连鞭!Strategy自救方案正式出炉》。
该框架允许管理层在判断出售比特币优于发行股本或进行其他融资时,通过出售部分持仓来支付股息、利息或补充美元储备。这意味着,过去那个“只进不出”的比特币财库,第一次被赋予了新的功能——在市场融资承压时,比特币本身也可作为流动性来源。
此后,Strategy迅速启动了大规模比特币出售行动。在此之前,该公司曾进行过一次仅涉及32枚比特币的小规模测试。
修复进展:流动性回升与脱锚收窄
回顾过去两个多月,Strategy在公布“数字信贷资本框架”后的操作主线十分清晰:通过出售部分比特币换取流动性,同时利用MSTR的ATM增发持续补充现金储备,并大规模回购脱锚的STRC,直至流动性压力缓和。
在比特币出售方面,Strategy于7月6日当周卖出3,588枚BTC(均价$58,603),8月3日当周卖出1,638枚BTC(均价$61,660),8月10日当周卖出1,690枚BTC(均价$64,260),三轮合计卖出6,916枚BTC,套现约4.3亿美元。
出售比特币只是整个计划的一部分。过去两个月,Strategy的主要资金来源是MSTR的ATM增发。公司通过持续出售普通股,将美元储备从6月底的25.5亿美元提升至51亿美元;同时于8月下旬建立了美元现金账户,至8月30日已积累16.1亿美元。两项合计达67.1亿美元,较6月末增加了41.6亿美元,增幅逾160%。
另一方面,Strategy从未停止对STRC的回购以修复其价格。最新数据显示,公司单周再投入1.518亿美元,回购155.7万股STRC。自7月底启动回购计划至今,累计投入资金已约6.35亿美元。
这系列三重策略的调整,效果已开始逐渐显现。
除了上述美元储备的显著增长,最直观的修复指标是STRC的锚定状况。截至9月1日美股收盘,STRC已回升至97美元附近,距目标价100美元仅差约3%。Strategy管理层此前在Q2财报电话会上明确表示,目标是在9月8日前推动STRC回到接近面值的水平——从当前价格趋势看,这一目标有望实现。
市场最关注的暗雷:阶段性排除
尽管局面已有明显改善,但还不能断定Strategy已彻底“脱险”。STRC能否在9月8日前顺利回锚并在未来长期稳定,仍待时间检验。Strategy庞大的优先股体系仍意味着持续的股息支出,其“融资—购买比特币”的资本机器能否回归常态化运作,也仍取决于资本市场的接受度。
但相较两个多月前的紧张局面,Strategy已重新掌握部分主动权——现金储备大幅增加,STRC脱锚显著收窄,公司也终于从连续卖出,重新回到了买入比特币的一边。
总结而言,Strategy过去两个多月的操作是一场理性的“战略性高卖低买”。尽管在比特币交易层面看似亏损,但公司换来的却是超过40亿美元的新增美元资产,数亿美元的优先股回购,以及在市场信心动摇之际,为整个资本架构争取到的宝贵回旋空间。
那颗曾悬在市场头顶的暗雷,或许尚未完全解除引信,但至少,此刻的危险系数已大幅降低。
市场资讯部点评
Strategy此次重新购入比特币,表面上是“低卖高买”的无奈之举,实则为化解流动性危机与修复资本结构的关键一步。公司通过出售部分BTC换取现金,成功将美元资产扩充至67亿美元,并将STRC脱锚幅度从峰值收窄至3%以内,极大地缓解了市场对其偿债能力的担忧。这一策略展现了公司在极端行情下主动管理资产负债表的能力,也为比特币市场消除了一个重大不确定性因素。短期看,此举有助于提振市场信心,稳固BTC价格底部;长期则验证了比特币作为企业战略储备资产的流动性价值,为其他上市公司提供了参考范本。不过仍需警惕,若未来市场再次出现剧烈波动,该公司能否持续维持此平衡,依然值得关注。







