


原文作者:小饼
Robinhood Chain 上线仅仅两个月,其生态总锁仓量(TVL)已突破 10 亿美元大关,单日去中心化交易所(DEX)交易量也直逼 10 亿美元,稳定币供应量更是增长至接近 7.7 亿美元。对于一个由上市券商背书的 Layer 2 网络而言,这样的数据表现,已然超越了许多独立公链耗费一年时间才能达到的水平。
然而,当投资者试图在二级市场中捕捉这波红利时,却会直面一个反常识的现象:这条链并没有原生的 Gas 代币,网络手续费以 ETH 结算。这意味着,市场上不存在一个可以直接购买的"Robinhood Chain 官方代币"。
因此,Robinhood Chain 生态的爆发性增长,并不会自动凝聚成一个单一的财富入口。投资者面对的,是一张分布在八个不同资产层级上的复杂价值捕获图谱,每一个层级的风险收益结构都截然不同。
公司股权层:HOOD 的核心逻辑
HOOD(NASDAQ)是距离 Robinhood Chain 业务最近的傳統资产。目前股价徘徊在 104 美元附近,整体市值约 940 亿美元。过去十二个月(TTM)的营收已达到 49.3 亿美元,同比增幅超过 38%。特别值得注意的是,第二季度单季营收为 13.1 亿美元,每股收益(EPS)高达 0.62 美元,远超市场普遍预期。
链上生态的繁荣能否进一步推动 HOOD 股价上升,取决于一条关键的传导链条:链上交易活跃度 → Robinhood Crypto 的交易收入 → 并入集团合并报表。但这条路径并非自动生效。Robinhood Chain 是基于 Arbitrum 技术构建的无许可 L2,大量的交易量发生在 Uniswap、PONS 等第三方协议中,这些产生的手续费并直接归属 Robinhood 公司。
目前,股票代币的交易业务以及 Robinhood Earn(通过 Morpho 协议提供 USDG 借贷,年化收益率最高可达 7%)是财报上最清晰的收入通道。HOOD 的核心投资逻辑依旧是 2300 万活跃用户 × 单用户变现效率的乘法效应,而这条新链的存在只是放大了这个乘数的想象空间。
底层结算层:ETH 与 ARB 的定位差异
Robinhood Chain 采用了 Arbitrum 的专属链(Dedicated Blockchain)方案和 Nitro 技术堆栈,因此 ARB 代币很容易被视为该生态的概念股。
然而,从现有的公开机制来看,Robinhood Chain 使用 ETH 作为 Gas 费用,向以太坊主网提交数据,并由 Robinhood 官方运营排序器。ARB 并非 Robinhood Chain 运行所必需的资源,也没有确凿证据表明每一笔交易都会直接产生对 ARB 的买入、销毁或分红行为。
所以,ARB 更多属于技术栈和生态叙事层面的映射,其直接的价值捕获能力相对较弱。
相比之下,ETH 的地位则截然不同。它既是 Robinhood Chain 的 Gas 资产,也是底层结算和数据可用性的保障资产。只要网络持续运行,就会产生对 ETH 的刚性使用需求。
但必须客观指出,Robinhood Chain 带来的 Gas 消耗量,相对于整个以太坊庞大的经济体量而言依然很小。ETH 拥有最确定的底层价值捕获逻辑,却可能是这轮 Robinhood Chain 财富效应中价格弹性最弱的资产。
发射平台层:PONS 与 LONG 的机遇与挑战
如果聚焦于 Robinhood Chain 内部的原生资产,PONS 无疑是当下最典型的"卖铲人",其财富效应最强,价值捕获路径也最为直接。
Pons 平台允许任何人发行固定供应量的代币。根据其官方文档,当前版本每个项目发行 10 亿枚代币,初始流动性直接注入 Uniswap 池,基础交易费率为 1%。在现行的合约机制中,交易费的 70% 归属于创建者,30% 归协议所有;而协议方计划将所获费用的 80% 用于在市场上自动买入并销毁 PONS,目前累计销毁量已占总供应量的约 27%,剩余 20% 用于基础设施建设和团队运营。
截至 8 月 30 日,PONS 的市值一度突破 2.6 亿美元,月内涨幅超过 10 倍(从约 2000 万美元起步)。平台已成功发射超过 16.7 万个代币,持有者地址数超过 5.2 万个。
LONG(long.xyz)则是另一个差异化的发射平台,专注于将 Meme 币与股票代币进行配对,催生了生态中最具话题性的资产类别——股票配对 Meme 币。
但发射平台的核心风险在于,其收入与链上投机热度的相关性极高。
值得注意的是,Uniswap Labs 在 8 月 5 日推出了竞品 pools.trade,上线首日便在 Robinhood Chain 上的 Uniswap v4 中创造了超过以太坊主网的交易量。PONS 在 pools.trade 上线当周曾一度暴跌 49%,随后才出现反弹。
"发射平台之战"远未结束,先发优势并不等于坚固的护城河。
原生 Meme 层:CASHCAT 与 AI 的财富属性
CASHCAT 被视为 Robinhood Chain 的精神图腾。
其名字来源于 Robinhood 创始人 Vlad Tenev 和 Baiju Bhatt 最初为公司取的名称"CashCat",这段真实的历史被一枚社区代币重新激活。主网上线一周内,CASHCAT 暴涨超过 2100%,市值一度触及 2.5 亿美元,目前正在 1.2 亿至 2.5 亿美元之间剧烈震荡。
8 月 6 日,该代币被 Robinhood App 正式上架交易,且 Tenev 本人关注了 CASHCAT 的官方账号,这进一步刺激了市场情绪。
Artificial Inu(代币符号 AI)则开创了"股票配对 Meme"这一全新品类。它直接与代币化的 NVDA 组成交易对,相当于一只 Meme 币用英伟达股票而非 ETH 来定价。8 月内,其市值从 150 万美元一路飙升至峰值 1.35 亿美元。其 NVDA 池持有约 330 万美元的代币化英伟达股票,深度是其 WETH 池的三倍以上。
这类资产 100% 依赖注意力和流动性驱动。CASHCAT 的官网对此描述得十分直白:这是"带 ticker 的同人小说"(fan fiction with a ticker)。
因此,这些资产更适合被定义为"财富效应资产",而并非传统意义上的"价值捕获资产"。
协议治理层:UNI 的隐性价值路径
如果说 PONS 赚的是新币发行的钱,那么 Uniswap 赚的则是整个生态流动性的钱。
Robinhood Chain 上线首日,Uniswap 的 v2、v3、v4 以及 UniswapX 便同步完成部署,并成为该链的主要公共 AMM。无论是股票代币、Meme 币、PONS 毕业资产还是大量生态项目,都需要通过 Uniswap 完成交易和流动性组织。
这使得 UNI 成为 Robinhood Chain 生态中容易被低估的一层价值载体。
过去,Uniswap 成交量的增长与 UNI 持有者之间缺乏直接联系:大部分交易费归流动性提供者所有,UNI 主要承担治理功能。但从 2025 年底开始,Uniswap 正式确立了协议费和 UNI 销毁机制。Robinhood Chain 上的 v2、v3 协议费扩展提案也已执行,部分交易费进入 TokenJar,外部参与者需要销毁 UNI 才能领取其中累积的资产。
因此,Robinhood Chain 的交易增长第一次可以沿着较为明确的路径传导至 UNI:
成交量上升 → Uniswap 产生协议费 → 费用进入链上收集器 → 参与者销毁 UNI 换取费用资产 → UNI 总供应量下降。
但需要留意的是,Uniswap 上的全部交易费并不都属于 UNI,流动性提供者依然获得主要份额,UniswapX 等收入来源也未必全部进入现有的销毁系统。
相比于只能依靠"生态叙事"支撑的资产,UNI 已经拥有可验证的价值捕获路径。其优势在于覆盖面广、协议成熟;劣势则是 Robinhood Chain 仅占 Uniswap 全球业务的一部分,即便该链成交大幅增长,对 UNI 整体价值的边际贡献仍需持续观察。
DeFi 基础设施层:Delta、UP、NetNet 的风险提示
Delta(流动性层协议,类似 Base 上的 Meteora)、UP(ve(3,3) 排放项目,类似 Aerodrome)和 NetNet(OHM 式债券项目)在 8 月均录得 10 倍以上的估值增长,其中 NetNet 市值一度突破 1.17 亿美元。
这些项目提供了 Robinhood Chain DeFi 的底层管道:流动性引导、代币排放激励和协议层收入。
然而,风险主要集中在合约安全性、代币释放节奏,以及激励补贴结束后能否留住真实 TVL。Robinhood Chain 的 90 天 Gas 补贴将在 10 月初到期,届时将是对这些协议留存能力的真正压力测试。
股票代币层:NVDA、AAPL、TSLA 等的法律边界
Robinhood Chain 已上线超过 200 种代币化美股和 ETF,覆盖 120 多个国家。Uniswap 控制着其中约 99% 的 DEX 流动性(v4 约占 73%,v3 约占 26%),累计股票代币交易量已超 10 亿美元,单日最高触及 1.3 亿美元。
PAIR(pair.fund)是最新入局的选手,它允许新代币同时与最多五种股票代币组成流动性池,从第一个区块开始便以苹果、特斯拉或标普 500 定价。
股票代币的核心问题始终在于法律权利结构。链上的 NVDA 代币并非 NVDA 股票本身,持有者不享有投票权或股息权利。它是一种"经济敞口凭证",价格机制依赖 Robinhood 作为发行方的信用和赎回承诺。
当一只 Meme 币(AI)的市值达到 NVDA 代币链上供应量的十倍以上时,这种流动性不对称本身就构成了系统性风险。
真正的现金流资产:流动性头寸
在 Robinhood Chain 生态中,还有一类经常被忽略的资产:Uniswap 流动性头寸。
无论是 ETH/PONS、NVDA/AI,还是股票代币与稳定币交易对,流动性提供者都可以从每一笔交易中获得费用。这是一种比单纯持有 Meme 币更接近现金流的敞口。
但高年化收益并不代表无风险。
当两种资产价格发生剧烈分化时,做市者会遭受无常损失;当流动性集中在狭窄价格区间时,价格一旦越界,资金可能变成单边资产;如果配对代币归零,累积的手续费往往不足以覆盖本金损失。
因此,判断一个流动性池是否具备投资价值,不能只看 APR,还要看交易量能否持续、手续费是否来自真实用户,以及配对资产本身是否可靠。
价值捕获的终极排序
如果按照价值捕获的清晰程度,而非短期涨幅排序,目前可以得到这样一张图:
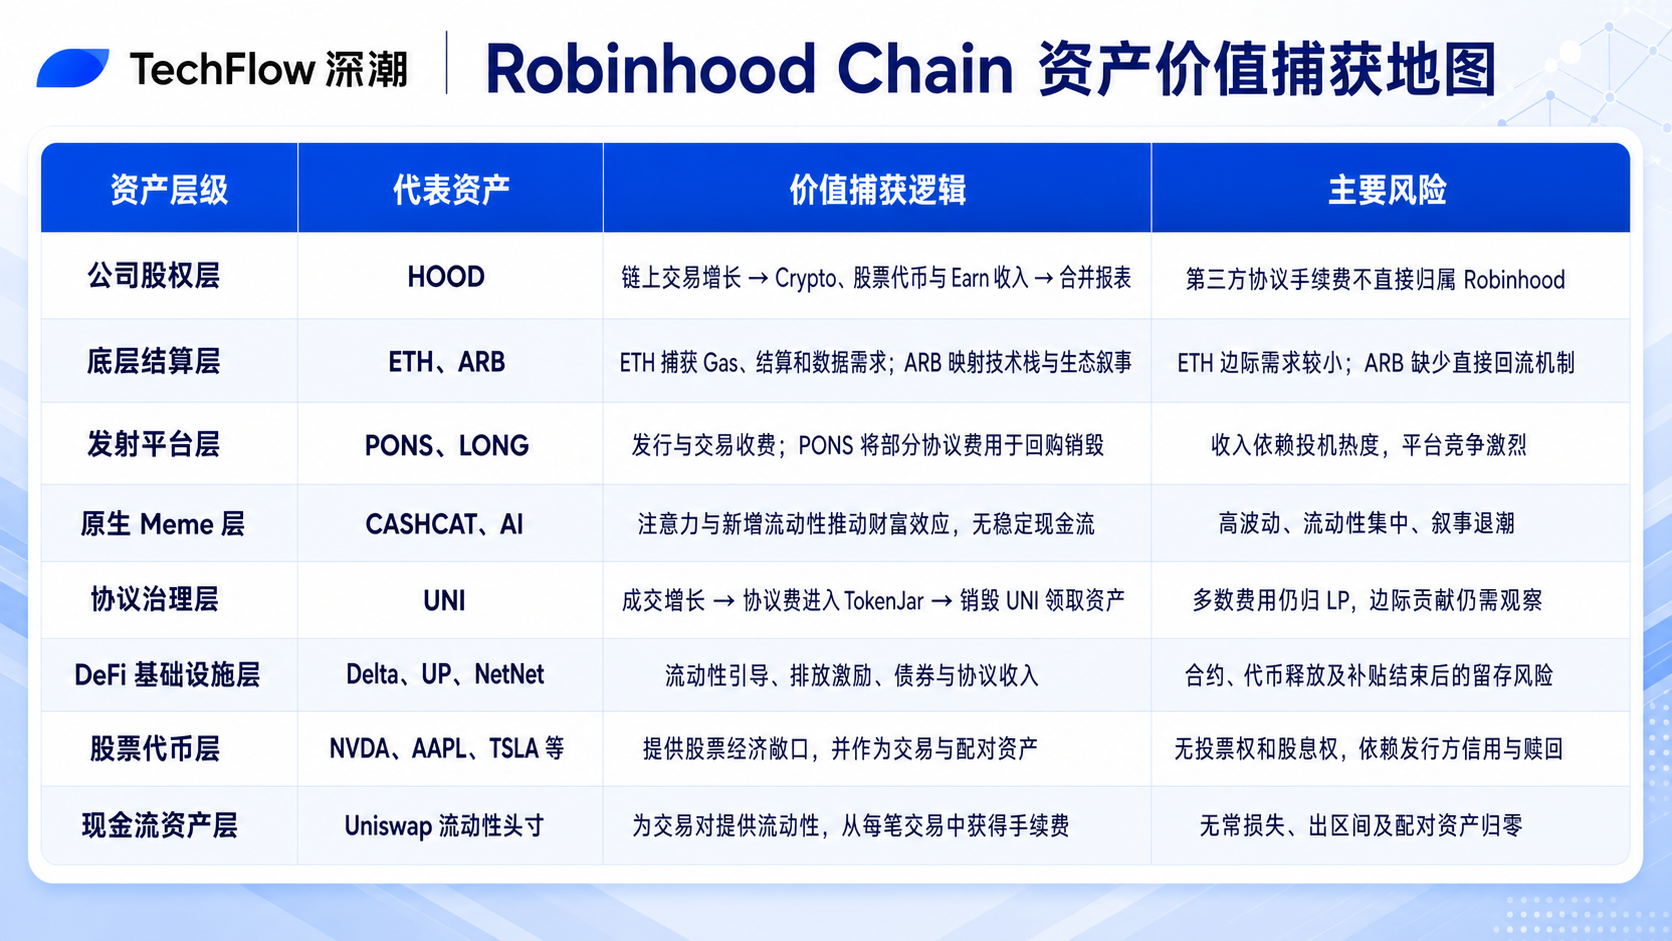
Robinhood Chain 真正有意思的地方,在于它同时出现了两种完全不同的资产机会。
一种是由注意力和新资金推动的高弹性资产,例如 PONS、CASHCAT 和 AI;另一种是从每一笔交易中收费的基础设施资产,例如 HOOD、UNI 和流动性头寸。
前者更容易制造暴富故事,后者更可能穿越一轮行情。
接下来判断 Robinhood Chain 财富效应能否持续,不应只看 TVL 和地址数,而应观察三个变化:
第一,成交能否从 Meme 币扩散到股票代币、借贷和收益产品;
第二,PONS、UNI 和 Robinhood 获得的真实费用,能否持续增长并传导到相应资产;
第三,新用户在第一轮投机结束后,是否仍然把资金留在链上。
如果这三点能够同时成立,Robinhood Chain 才会从一场新链投机,成长为一个能够持续生产资产和现金流的金融生态。
市场资讯部视点
Robinhood Chain 的快速崛起,本质上是传统金融流量与 DeFi 流动性的一次高效嫁接。其多层级资产结构决定了"财富效应"并非均匀分布,而是沿着投机热度和基础设施需求两条主线分化。当前市场更应关注 Gas 补贴退出后的真实留存率,以及 UNI 等协议费用传导机制的可持续性。短期高收益背后,法律边界和合约风险不容忽视,理性配置远胜于盲目追逐热点。







