


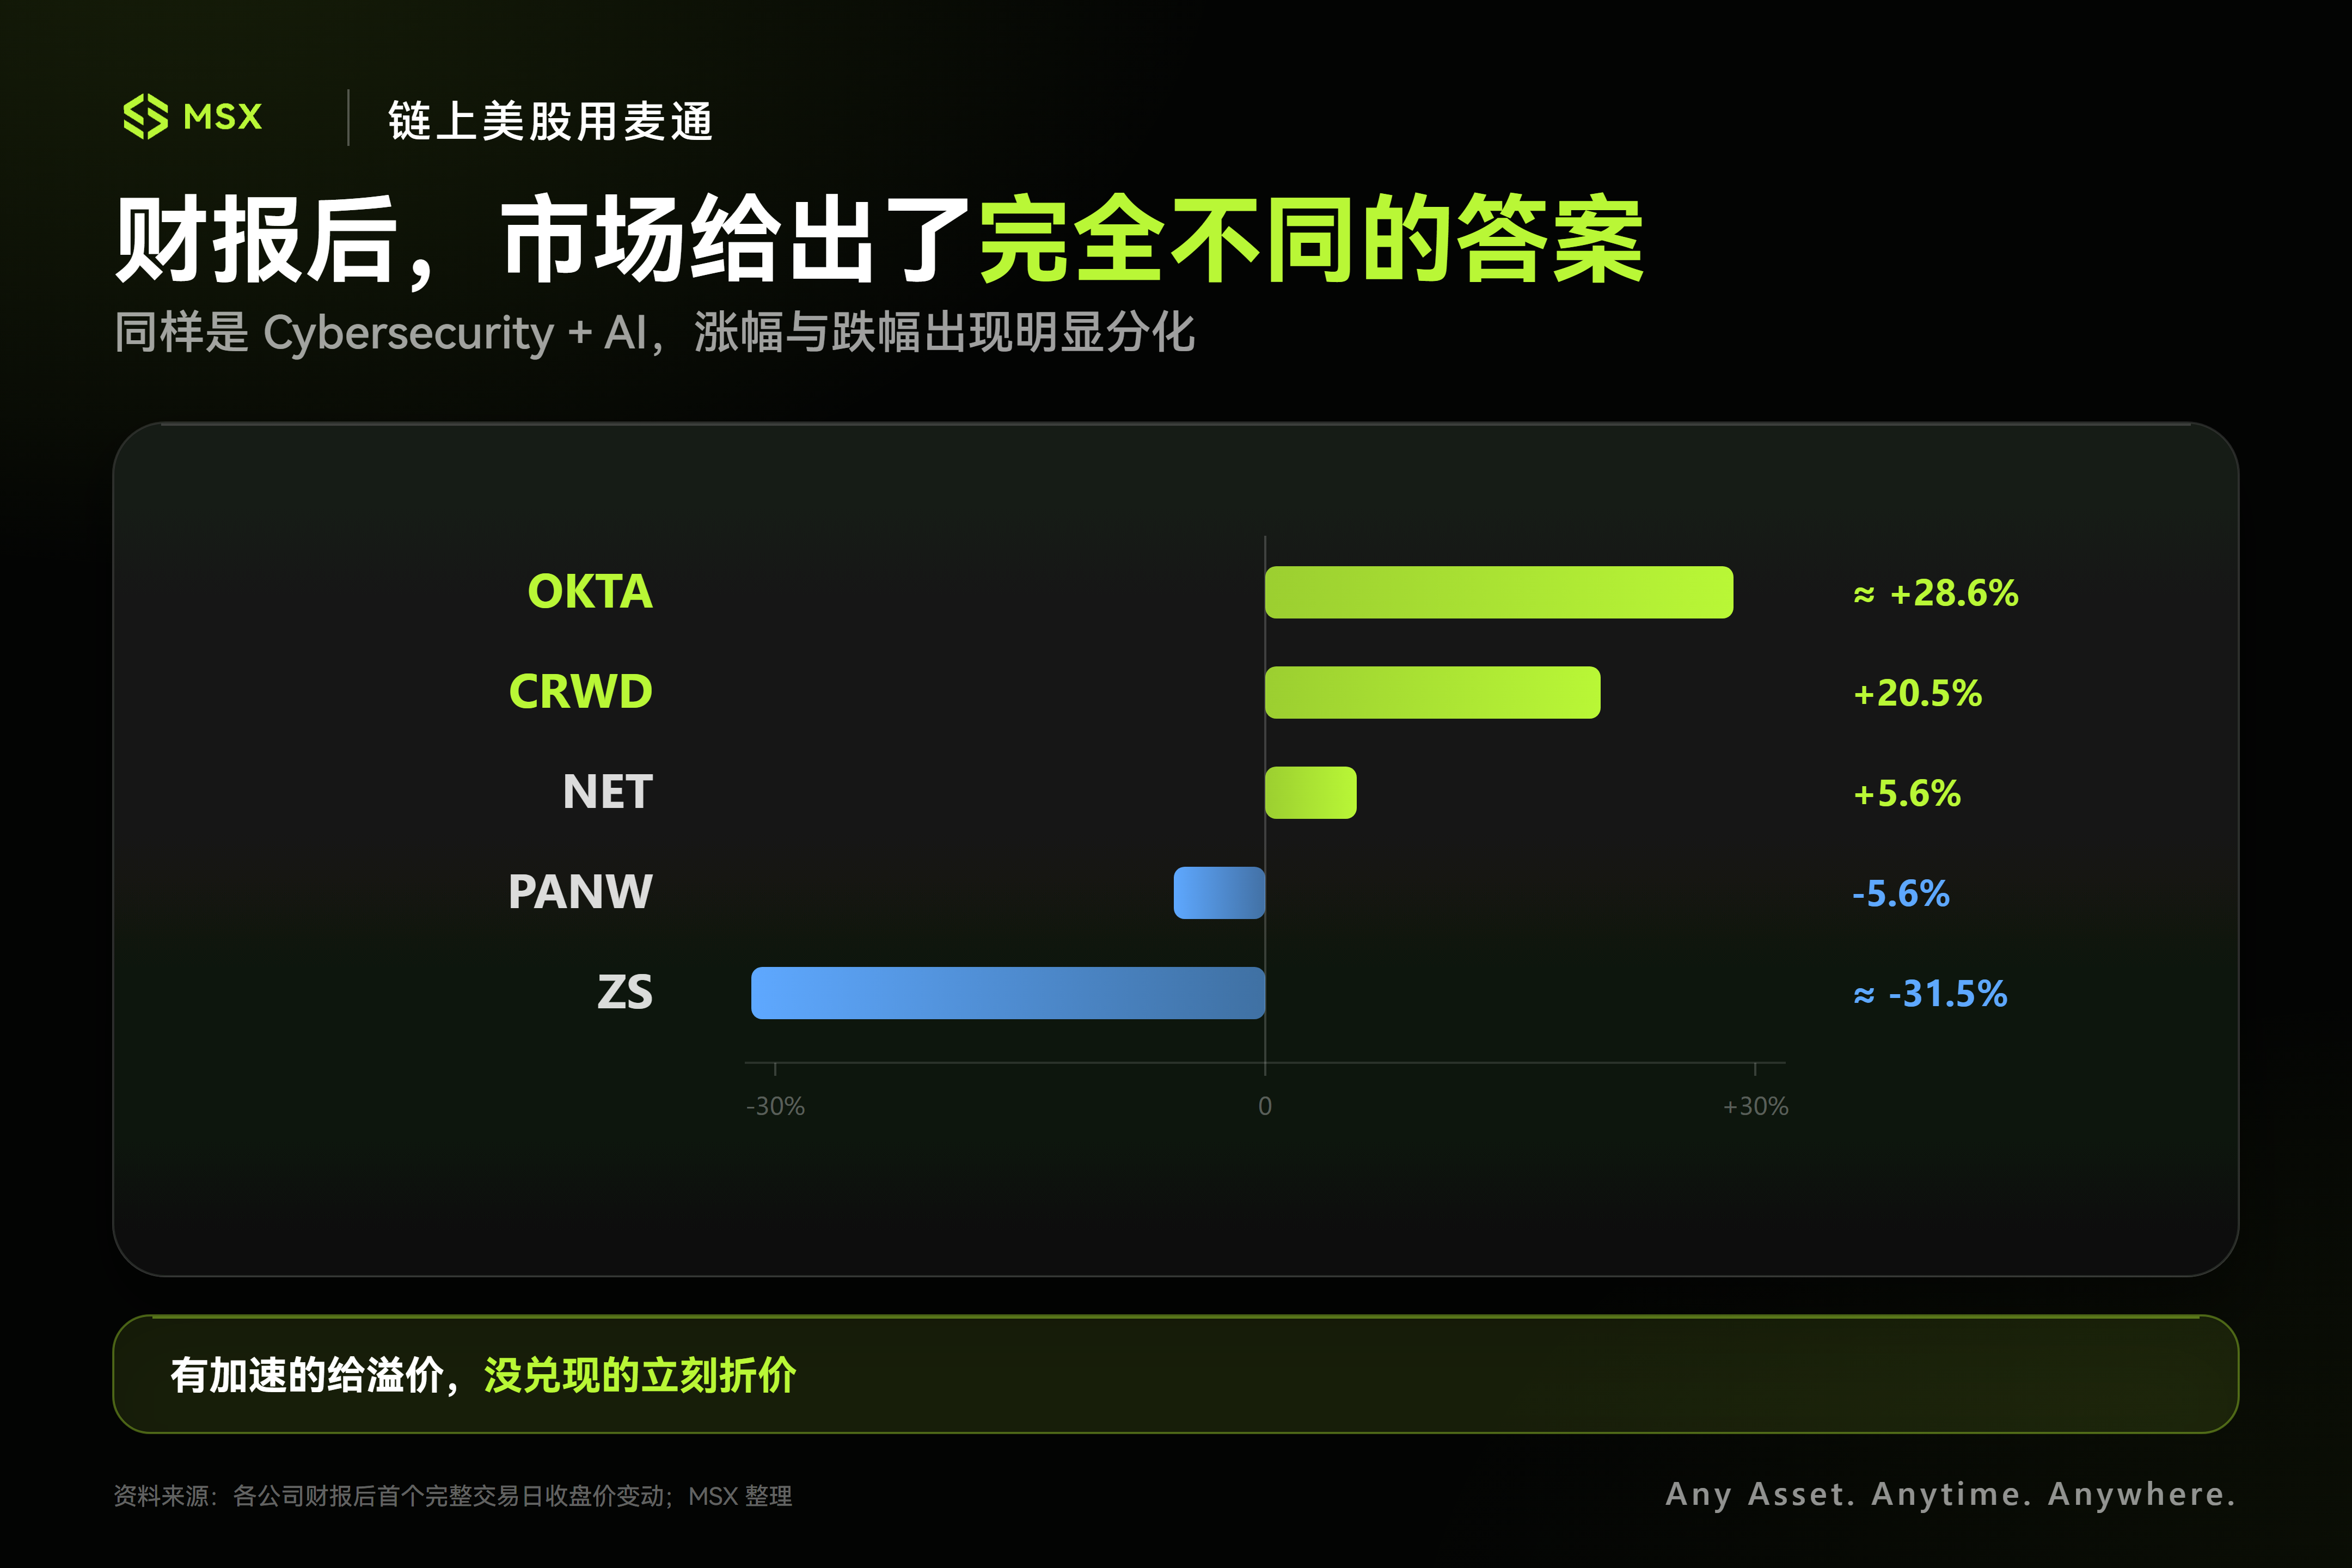
上周的美股市场呈现出极具启示性的分化格局:英伟达财报后的强势大涨,印证了AI基础设施需求的持续旺盛;然而,市场真正的焦点却悄然转移——CrowdStrike(CRWD)单日飙升20.5%,Okta(OKTA)涨幅接近29%,网络安全板块迎来了一轮显著的估值重塑。
然而,并非所有网安公司都分享了这份喜悦。Zscaler(ZS)在上季度财报后曾暴跌逾30%,SentinelOne(S)最新财报公布后的盘后交易也表现疲软。
同为网安企业,同样讲述AI故事,市场表现却冰火两重天。这清晰地揭示了一个趋势:当资本开始从算力基础设施向下游寻找AI的实际变现路径时,它不再为所有「AI+网安」的概念统一买单,而是开始精挑细选——谁真正捕获了由AI催生的新增量?
一、算力狂飙之后,软件变现时代来临
过去半年,软件行业最大的争议莫过于AI Agent是否会从根本上动摇SaaS的商业模式。传统SaaS的营收模式高度依赖于「人海战术」——假设一家企业有100名员工,就可能需要购买100个Salesforce或ServiceNow的账号。但如果未来大量工作由Agent承担,员工数量缩减,或一个员工就能管理数十个Agent,那么按人头收费的软件模式将面临前所未有的挑战:软件的实际调用量在激增,但为之付费的“人头”却可能停滞甚至减少。这正是市场一度热炒「SaaS末日论」的核心逻辑。
网络安全的独特之处恰恰在此——AI在减少部分人类账号需求的同时,也催生了更多需要被保护和管理的“非人类”数字对象。 过去,企业安全边界主要围绕员工、电脑和应用构建;而今,这张清单正在迅速扩展:员工之外有机器身份,应用之外有API接口,未来还有指数级增长的AI Agent。
这意味着,一个AI Agent可能不需要传统员工账号,但它仍需登录企业系统;它不坐在工位前,却需要访问数据库、调用API、连接云服务。AI对网络安全最深远的影响,在于企业需要保护的数字对象本身正在发生结构性激增。
这与传统SaaS面临的逻辑恰好相反。AI可能让企业雇佣更少的人,却绝不可能让企业需要保护的身份、设备、接口、数据和机器变少——现实大概率恰恰相反。因此,当市场开始寻找AI基础设施之外的下一笔企业预算时,网络安全自然而然地进入了核心视野。
二、同是AI安全股,为何命运迥异?
即便同在AI安全赛道,市场也已开始用“显微镜”审视各家公司的成色。
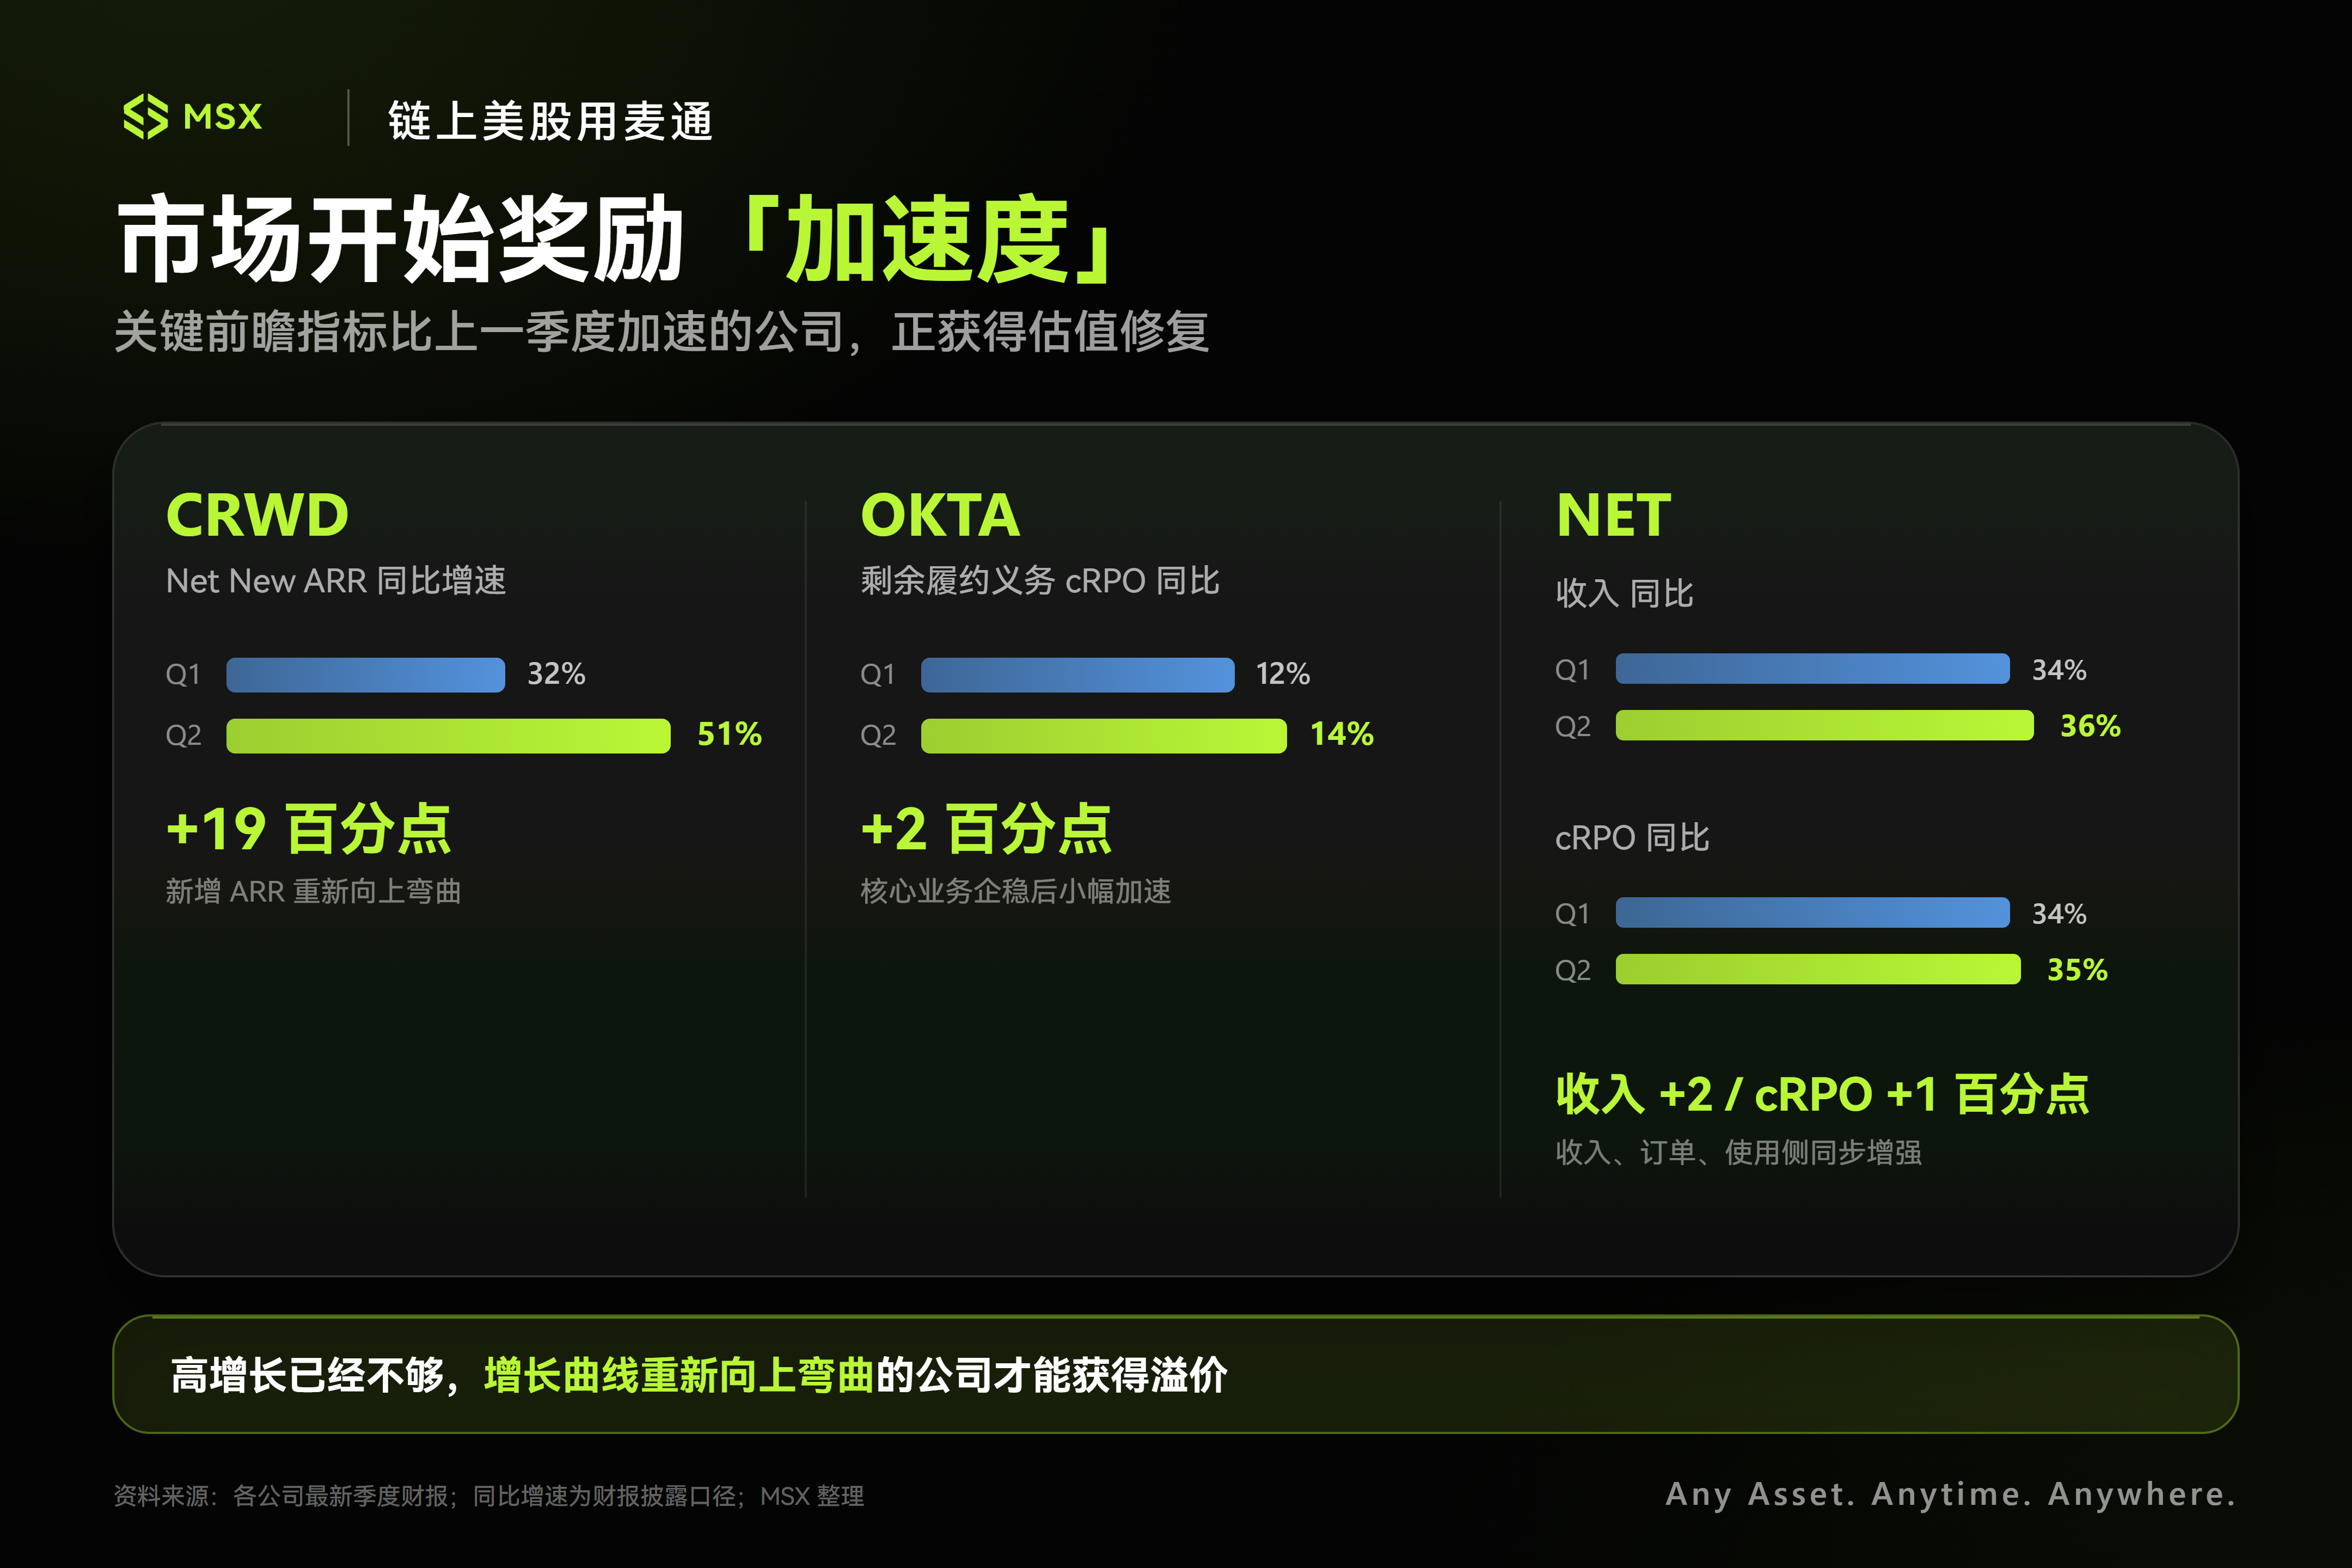
先看Cloudflare(NET),其最新Q2 2026财报显示,收入达6.961亿美元,同比增长36%,较Q1的34%有所加速;cRPO同比增长35%,同样优于上季度的34%,增长动能持续增强。
CrowdStrike的变化更具标志性。Q1 FY27 Net New ARR(新增年度经常性收入)为2.56亿美元,同比增长32%;而Q2这一数字跃升至约3.33亿美元,同比增速直接翻倍至51%,增长曲线陡然向上。
Okta的收入增速虽仍维持在11%的温和水平,但cRPO已从Q1的12%提升至Q2的14%,RPO同比增速则达到17%,前瞻性指标在改善。
究其根本,对于订阅制和平台型软件公司,当期收入只是过去订单的“果”,而市场当下的定价逻辑已转向“因”——即预示未来几个季度景气度的先行指标。 CRWD是典型范例,最新季度收入14.7亿美元(同比+26%),期末ARR 58.4亿美元(同比+25%),表面看中规中矩;但Net New ARR的3.33亿美元(同比+51%)这一关键数据,极大地刺激了市场情绪。
这条明显加速的新增订单曲线,揭示了本轮网安行情的核心定价逻辑:高增长本身已不稀缺,增长重新加速才具备稀缺性。
反面的案例同样具有说服力。Zscaler上季度Q3 FY26收入同比增长25%,ARR同样增长25%,单看数据绝非差财报,但股价暴跌超30%,根源在于市场对其FY27增速能否持续向上的质疑。SentinelOne最新季度也面临类似困境:Q2 FY27收入2.92亿美元(同比+21%),ARR达12.18亿美元(同比+22%),公司甚至上调了全年预期,但盘后股价仍下跌超5%,只因盈利指引未能超越市场已抬高的期待值。
三、Agent狂潮下,网安巨头的差异化红利
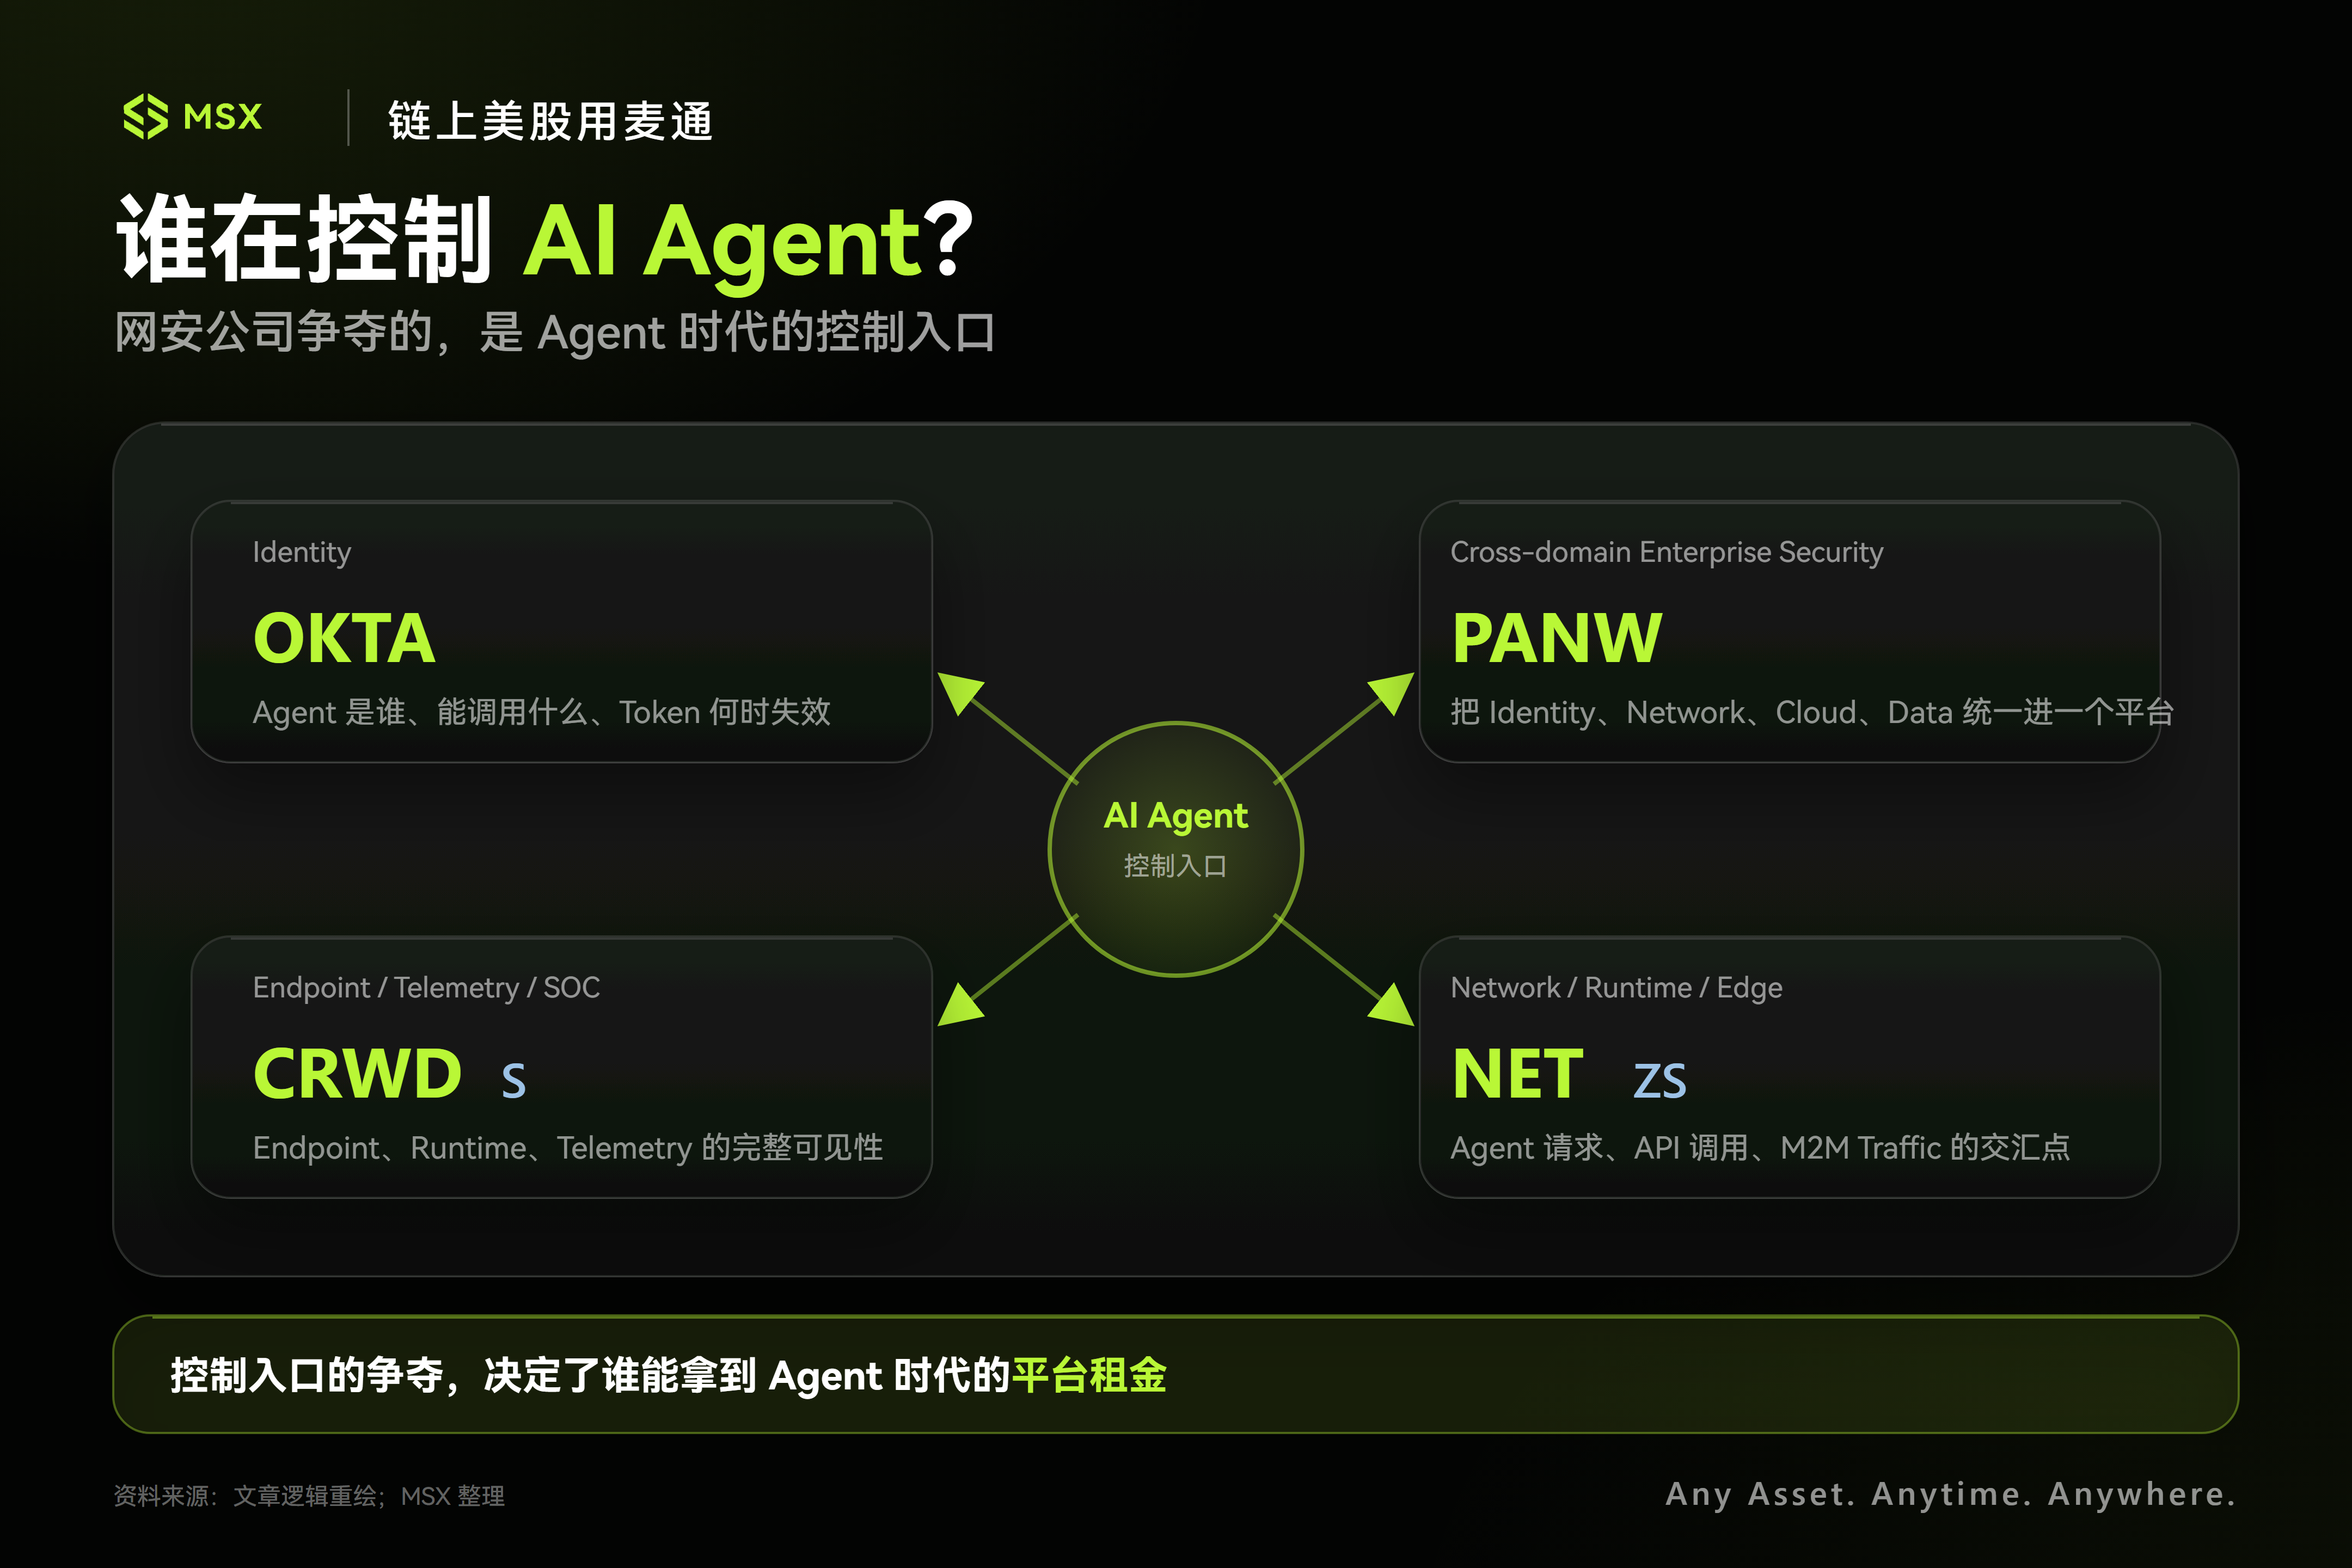
顺着这个逻辑深入探究,会发现即便同处网安赛道,CRWD、NET与OKTA所捕获的AI红利在本质上是不同的。
1. CRWD:构建企业安全的“统一操作系统”
CrowdStrike的传统优势在终端安全(Endpoint),但如今其业务版图已扩展至云安全、身份安全、安全运营、可观测性、数据保护及威胁情报等多个层面。在Agent时代,这种平台化布局优势显著。一个Agent完成任务,往往要跨多个系统:获取身份权限、调用API、进入云端工作负载、读取数据,最终将结果写回另一套系统。端点、身份、云和运行时的边界正日益模糊,谁拥有更全面的遥测数据,谁就更有可能成为企业安全运营的统一控制平台。CRWD本季度Net New ARR的加速增长,正是企业愿意为整合型安全平台支付溢价的有力证明。
2. NET:押注“非人类流量”的互联网基建商
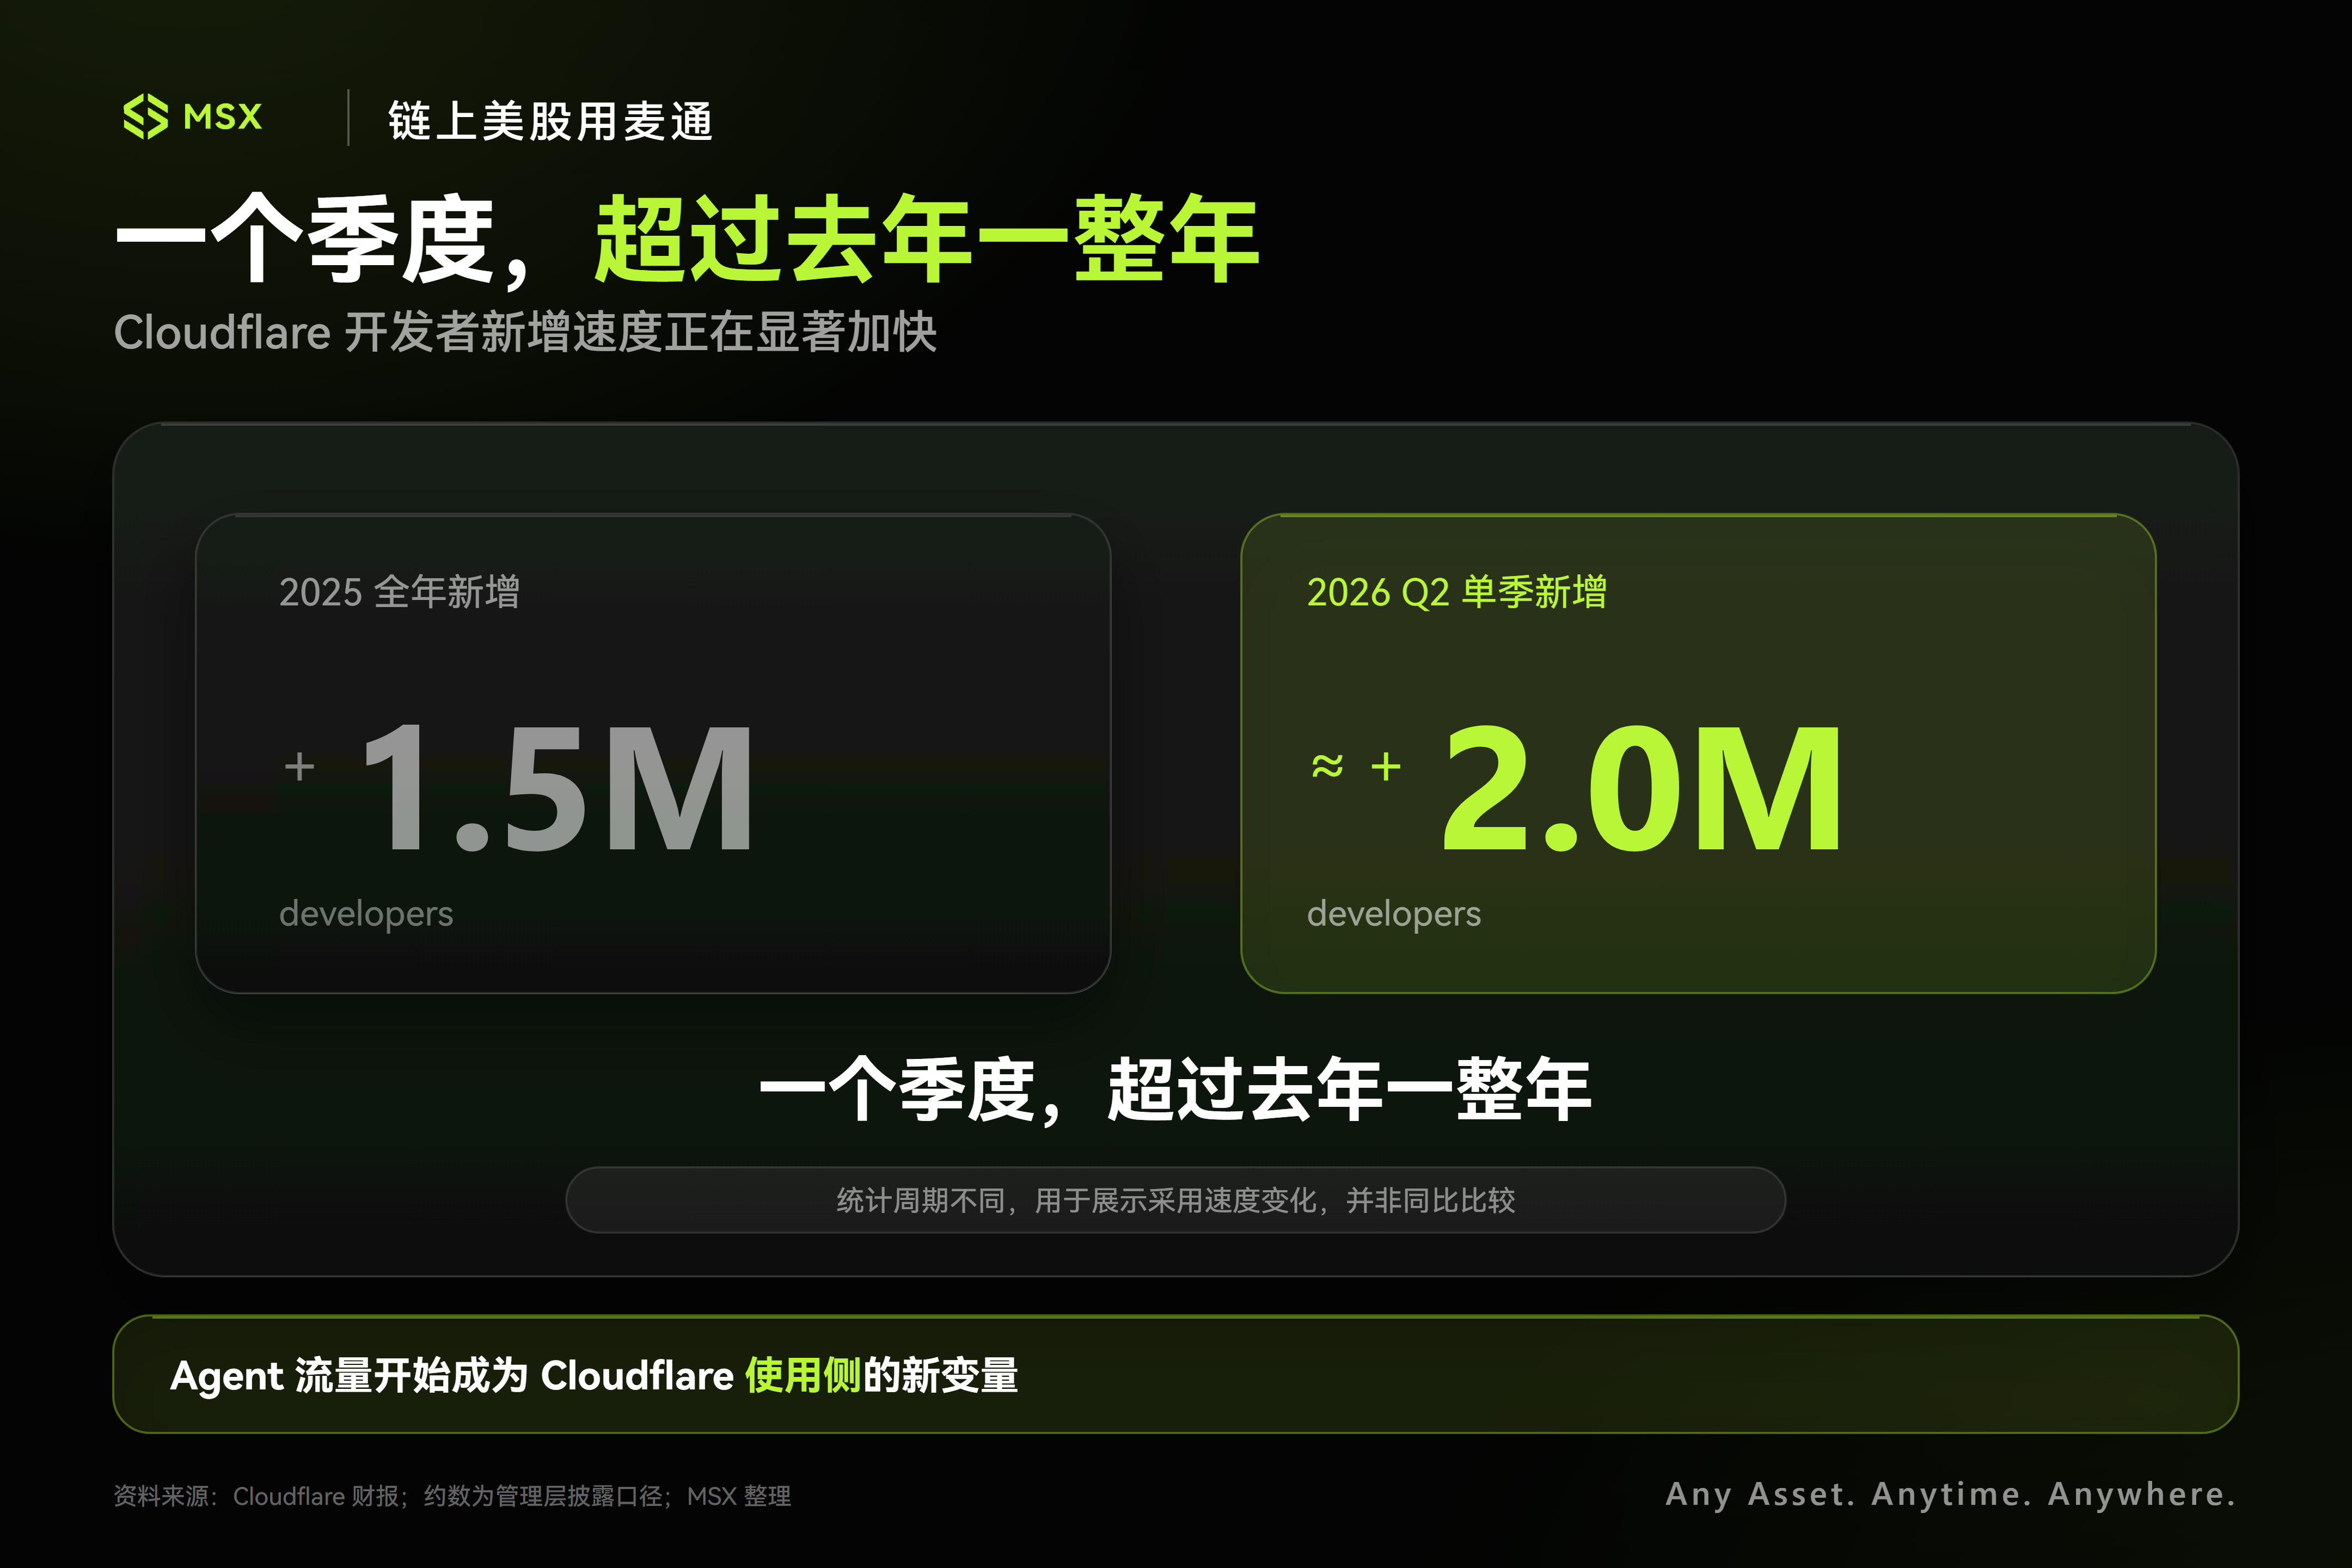
Cloudflare是这批公司中最特殊的存在。它很难被简单定义为传统网安公司,因为除了安全与零信任,它还拥有全球网络、Workers开发平台及边缘计算能力。AI对Cloudflare的影响不仅限于“安全预算”,更可能直接转化为其网络上的流量增量。 截至Q2,Cloudflare平台开发者已超740万,单季度新增近200万,甚至超过2025年全年新增的约150万。管理层透露,Q2首次出现超过一半的网络流量并非由人类直接产生。AI Agent的请求持续攀升,无论Agent替代多少人力,它都需要联网、调用模型、访问API、读取数据库、执行代码,并与其他Agent交互。Cloudflare恰好处于所有变量的交叉点,因此,NET更准确的定位像是在押注:未来互联网上将出现海量由机器而非人发起的流量。
3. OKTA:身份管理的边界从“人”扩展到“机器”
审视Okta需要更谨慎的视角。最新Q2 FY27财报显示,收入8.05亿美元(同比+11%);RPO达48.58亿美元(同比+17%);cRPO为25.85亿美元(同比+14%),相较Q1的12%有所改善。目前增长仍主要由大型客户、核心 Workforce/Customer Identity及Identity Governance新产品驱动。而Agent Identity的更大意义,在于为Okta开辟了一片全新的市场——过去管理员工和客户身份,未来必须管理Agent身份。 Okta已开始提供针对AI Agent的发现、注册、访问控制及生命周期管理能力。虽然当下Agent Identity尚未带来显著收入,但它为成熟的身份管理市场注入了新的数量级想象空间。过去一家企业可能只有数万员工,未来则可能同时运行数十万乃至更多的机器身份和Agent。若此趋势确立,Identity的市场边界将被彻底重塑,OKTA无疑将迎来价值重估。
写在最后
AI产业投入的巨额资本,最终将在哪里转化为收入?网络安全或许是目前率先给出清晰答案的领域之一。原因并不复杂:AI可以替代部分人力,却绝不会减少企业的数字活动总量,反而只会更多。这意味着,AI对部分软件公司的颠覆性挑战,恰恰可能构成另一部分软件公司的增量市场。
不过,最新一轮财报季也已清晰划出了一条分水岭:仅靠AI故事已无法打动市场,订单、收入以及增长是否真正提速,这些硬核指标的权重正被空前放大。 AI竞赛的下半场,或许才刚刚拉开序幕。
市场资讯部视点:
本轮网安板块的分化行情,标志着AI投资逻辑从“概念驱动”向“业绩验证”的深刻切换。市场用真金白银投票,奖励那些能将AI算力投入转化为自身营收加速的厂商,比如CrowdStrike在终端与云安全的平台整合,以及Cloudflare在边缘网络对机器流量的卡位。这启示我们,在评估科技企业时,应更关注其新签订单(如Net New ARR)等先行指标,而非仅仅依赖滞后的收入数据。AI的下半场,属于那些能证明技术投入能带来商业回报的务实者。







