


近日,数字资产领域迎来一项重磅合作。8月19日,FalconX宣布与Ethena达成一项通过特殊目的实体(SPV)运作的10亿美元有担保循环信贷额度协议,此举标志着USDe稳定币储备资产正式迈入超额抵押机构信贷领域。在该合作框架中,FalconX将全权负责发起、服务及抵押品管理,而所有抵押资产则交由独立的合格第三方托管,确保资产安全与透明。
一、核心洞察剖析
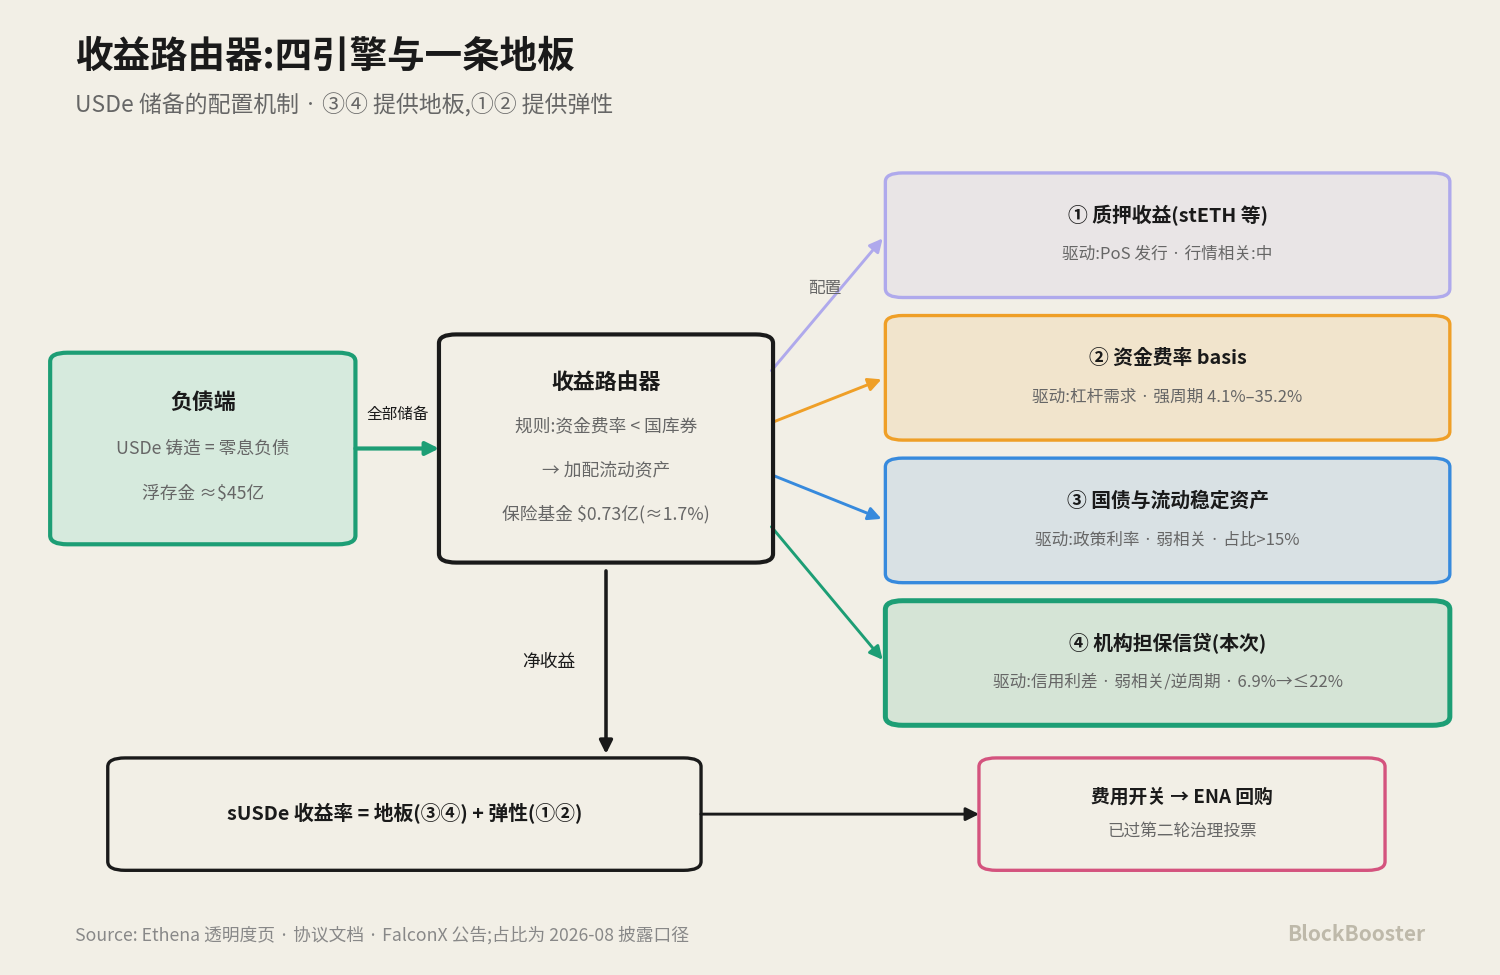
第一,收益来源的四重升级。 此次战略合作将USDe的收益引擎从过往单一依赖资金费率基差,革新为包含质押收益、资金费率、国债类资产及机构担保信贷在内的多元化组合。这笔10亿美元的循环高级担保额度,显著拓宽了收益渠道——机构借贷此前已占USDe储备的6.9%(约3.1亿美元),一旦该额度得到充分利用,将对应当前约45亿美元储备的20%左右,其对整体收益结构的重塑效应将是量级性的。
第二,传统金融架构的链上首秀。 该结构融合了“仓储融资”、“破产隔离SPV”与“第一顺位担保权益”三大要素,这是传统金融界经数十年验证的成熟法律工程。此次将其与稳定币储备资金源结合,是业内首次大规模落地实践。此举赋予了稳定币发行方一个崭新定位:成为面向规模达1.5至2万亿美元私募信贷市场的资金批发商。
第三,三重维度的护城河构筑。 Ethena的竞争壁垒源于三大核心变量的乘积效应:负债端近乎零成本的浮存金规模、需求端广泛的分销网络(覆盖CEX保证金、Aladdin、Robinhood、Coinbase等平台)、以及资产端卓越的结构化运作能力(涉及SPV设立、托管安排及持续的第三方审查)。
二、结构深度拆解:风险隔离与优先受偿
该方案通过四层精妙缓冲,将复杂的链下信用风险成功转化为链上可清晰核算的高级担保债权,Ethena作为资金方,享有整个抵押资产瀑布流的最高受偿顺位。
交易要素概览: 本交易本质是一笔循环高级担保信贷额度,借款主体为在开曼群岛注册的FalconX International Lending Opportunities SPC,其代表特定的隔离投资组合SP 1进行运作。
资金流转的五个关键步骤:
- 注资:USDe储备资产作为初始资金注入该信贷额度。
- 收购:SPV动用款项,向FalconX旗下的两家发起主体收购由加密资产超额担保的机构贷款应收款。
- 质押:这些应收款连同SPV名下的其他全部资产,一并质押给Ethena作为还款保障。
- 托管:所有抵押品均存放于合格的第三方托管机构,与FalconX及Ethena双方的运营资产实现完全隔离。
- 偿付:利息与贷款回收款悉数回流至SPV,并严格按照瀑布式顺序进行分配,Ethena的资本享有最高优先级,SPV层面的任何其他债务均列其后。借款人资金用途广泛,涵盖交易策略、公司资金管理及支付类活动,且均为超额抵押贷款。
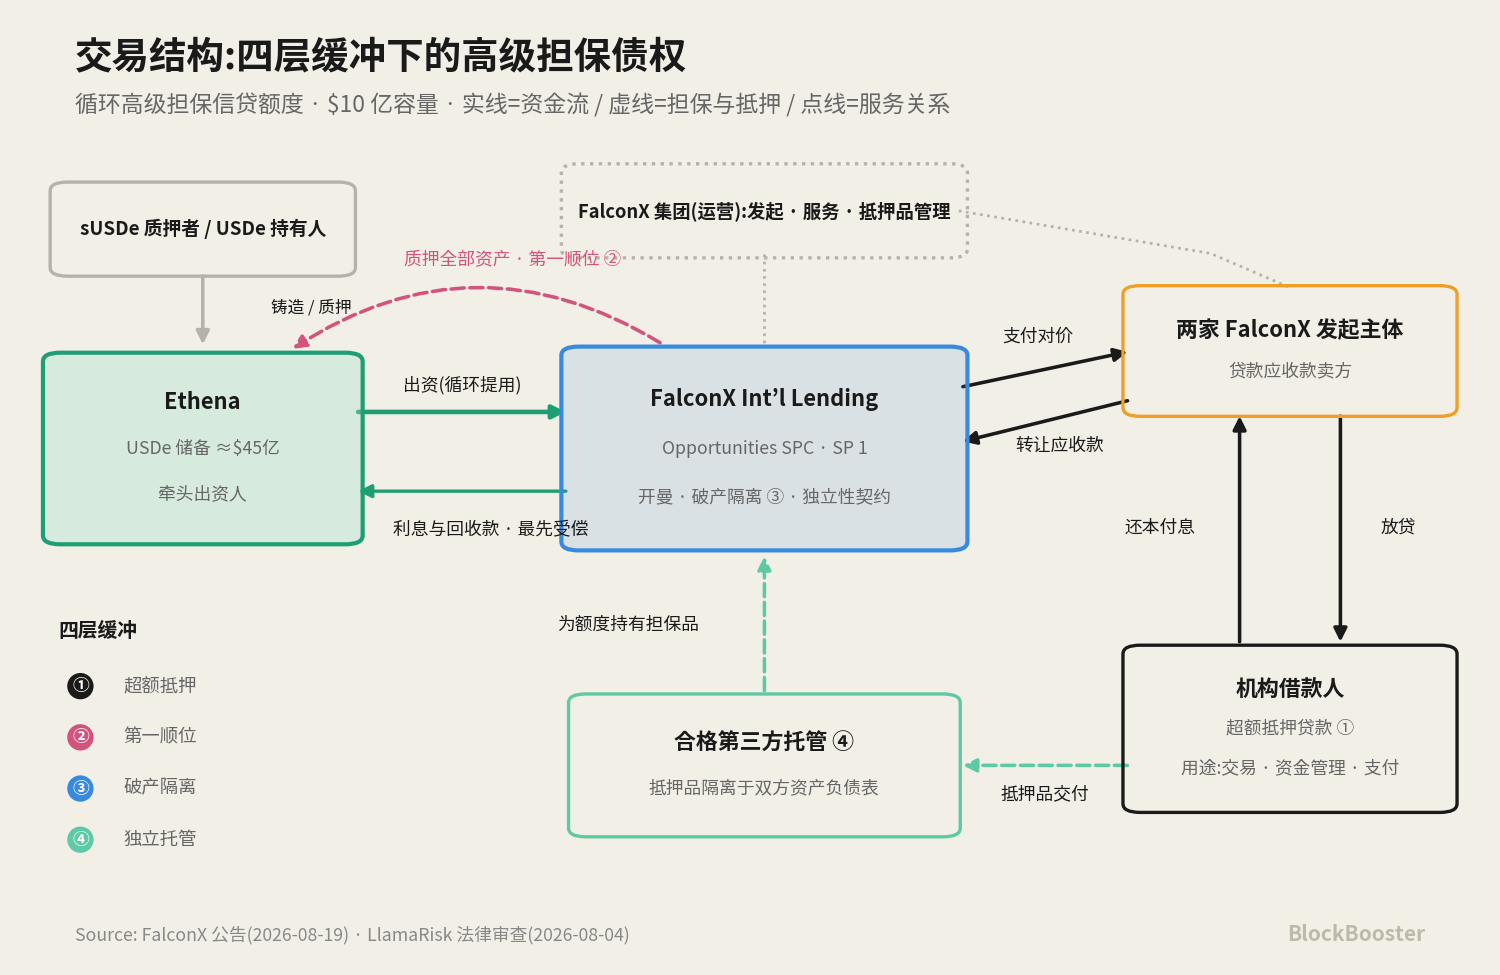
仓储融资的逻辑映射: 这笔10亿美元额度采用循环使用模式,其风险特征更贴近于银行的循环授信,而非一次性的定期贷款。在传统金融中,仓储额度是银行向非银贷款机构提供的核心融资工具:发起人负责生成贷款并将其“存入”仓库,银行资金在仓内周转,最终通过证券化出表或持有到期来回收本息。在该案例中,角色对应关系清晰:Ethena作为资金批发商,FalconX是贷款发起人,SPV充当“仓库”角色,托管人则如同“仓库管理员”,运作逻辑与银行仓储融资如出一辙,唯一区别在于资金来源由银行存款变为了稳定币储备。
与DeFi模式的对比: 链上借贷协议依赖算法清算和透明抵押来维持偿付,授信无许可,门槛低;而仓储额度则依托链下法律追索、机构授信审批及托管隔离来控制风险,授信需白名单。前者的规模上限受限于链上可清算资产总量,后者的天花板则取决于发起人的机构客户网络深度。两相比较,后者显然拥有更广阔的发展空间,这也正是Ethena在当前时点做出战略选择的关键考量。Ethena创始人Guy Young曾精炼指出:担保型机构借贷是金融体系中规模最大、最持久的回报来源之一,而链上资本此前对此几乎未有触及。
三、战略时机:穿越牛熊的收益稳定器
单纯依赖资金费率这一周期性极强的收益来源,使USDe在2026年初的熊市行情中承压明显。而机构信贷的回报核心是信用利差与实体融资需求,与加密市场行情相关性较弱,这相当于为sUSDe收益率安装了坚实的“地板”,有效对冲周期波动。
多维度价值审视:
- 作为收益配置:在持续大牛市的假设下,此项配置短期看似贡献有限。超额抵押机构借贷的利率区间大致在8-12%,而牛市中的资金费率动辄高达20-30%。同时,牛市会推高USDe的铸造总量,届时10亿美元的上限在百亿级储备中占比不足10%,对混合收益率的提升或摊薄作用均在1个百分点左右。
- 作为战略工具:理性评估下,这笔信贷额度更像一张未行权的保险单。1)成本近乎为零:循环额度设计允许Ethena自主控制提款节奏,无锁定承诺,仅在动用资金时才牺牲相应利差,市场向好时可减少提款,机会成本极低。2)“牛市”中亦能提供保护:历史并非没有教训。2024年8月,正值牛市周期中段,资金费率同样出现倒挂,sUSDe收益率一度跌至4.1%的历史低点。牛市周期常伴随数周乃至数月的负费率区间,而该信贷腿在此阶段将持续产生正收益,平滑整体回报。3) 超越行情的战略价值:Aladdin上架、Janus Henderson分销合作、费用开关估值等关键里程碑,均要求Ethena的储备构成能讲述一个“多元、可审计、具备稳定现金流”的机构级故事,仅依赖交易所空单的单一结构无法通过机构尽职调查。
因此,结论可分层看待:从单季度收益贡献看,它可能无关紧要;但从Ethena构建穿越周期的长期企业价值看,这是必经之路的必要投入。
四、商业模式重塑:稳定币发行方的“银行化”演进
USDe已集齐现代银行的“三件套”:零成本负债、主动资产配置和全渠道分销。随着费用开关的落地,该模式的现金流将直接通过代币经济模型捕获价值。
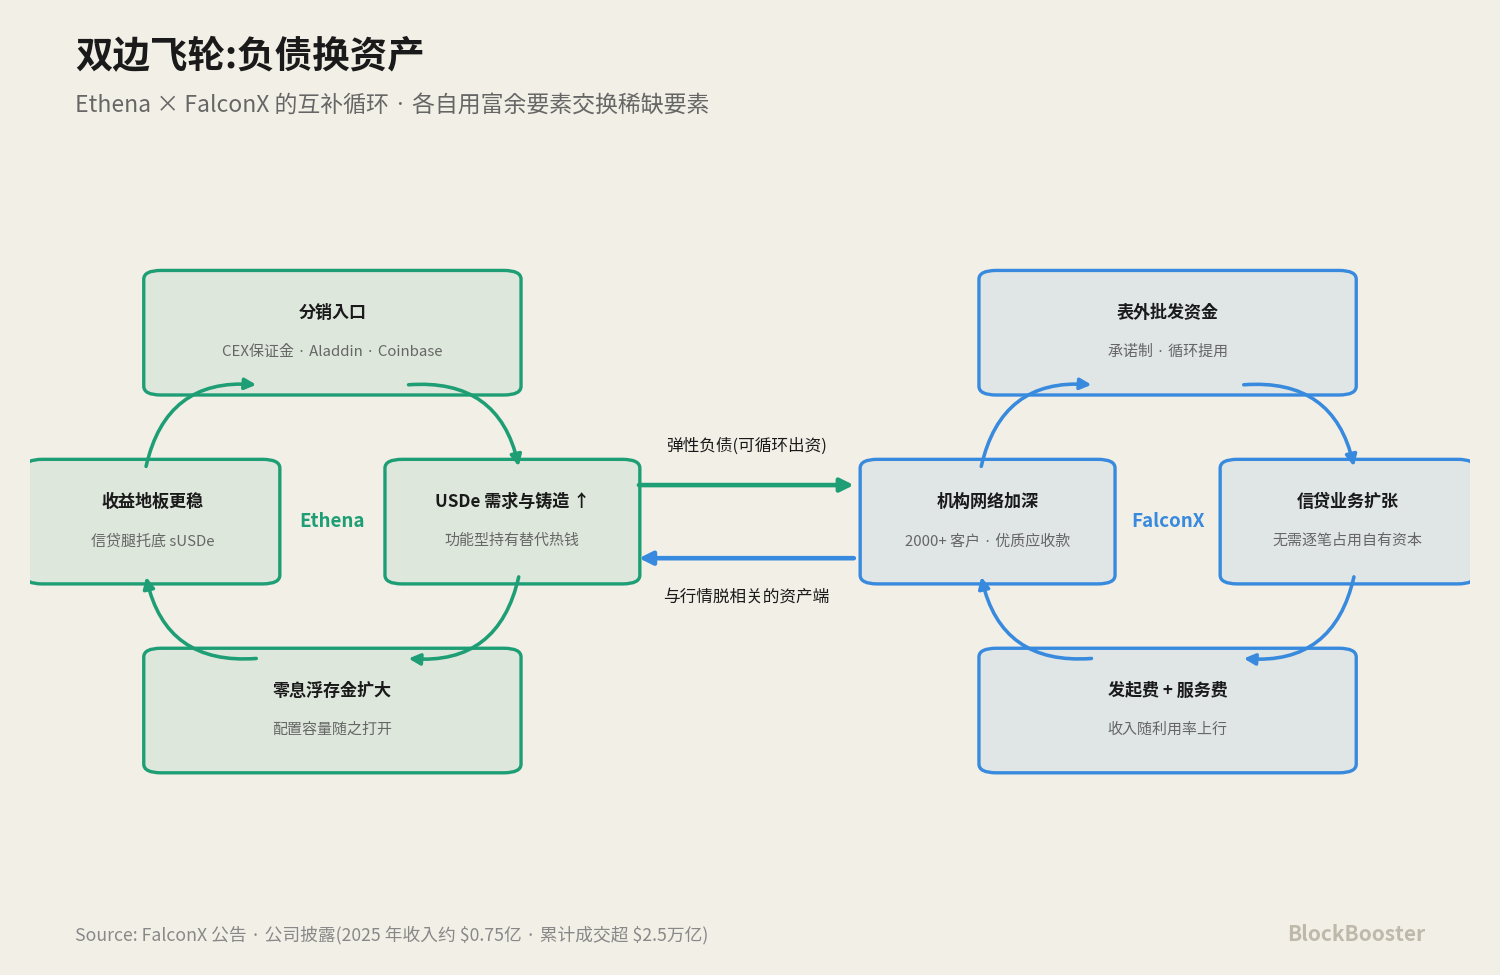
负债端:巨额浮存金效应。 每一枚USDe都是发行方的一笔零息负债。Tether的成功已验证该模式的盈利能力——储备购买国债,利息全归发行方。Ethena更进一步,将浮存金的大部分收益让渡给sUSDe质押者以换取规模快速增长,同时牢牢掌握资产配置权,将储备作为一只主动管理的绝对收益组合进行运作,追求风险调整后的最优回报。
资产端:智能收益路由器。 四大收益引擎(质押、资金费率、国债、机构信贷)根据市场情况、风险敞口与利差水平进行动态调度。切换规则已被写入协议机制,每笔配置决策均有透明的第三方审查和公开仪表盘进行全程背书,确保决策的专业性与合规性。
分销端:需求侧的复利增长。 2026年,USDe的需求入口呈密集爆发态势。通过Copper、Ceffu、Cobo等场外结算托管商,成功接入了Binance、Bybit、OKX、Deribit等主流交易所的保证金与对冲体系;SteakhouseFi在Coinbase App内上线了基于Morpho的USDe高收益金库,上线APY即达11.2%,直接触达超过1亿潜在用户;更重磅的是,USDe正式接入BlackRock Aladdin平台——这一管理着25万亿美元资产的资管操作系统,并成为Robinhood Earn业务的核心抵押品选项。
分销网络的核心目标始终如一:让零息负债具备长期持有的吸引力。当持有动机从单纯的收益敏感型热钱,逐步置换为保证金、抵押品、支付结算等功能型需求时,负债端的粘性将显著增强,对收益率下行的敏感度随之降低,资产端的配置久期便可相应拉长,形成良性循环。
价值捕获:费用开关闭环。 ENA费用开关提案已顺利通过第二轮治理投票,社区普遍将激活该机制列为最高优先级事项,协议产生的部分收入将按计划分配给ENA质押者。至此,收入分配形成清晰闭环:储备总收益 → 向sUSDe持有者让渡 + 协议留存 → 用于ENA的回购与分配。
FalconX的协同账本: 这笔交易对FalconX同样价值斐然。作为一家顶级机构级主要经纪商,其2025年收入约7500万美元,累计交易量突破2.5万亿美元。2026年5月秘密递交S-1上市申请,并聘请Cantor担任顾问,6月顺利获得马耳他MiCA牌照,可通行欧盟市场。仓储额度为其提供了一笔表外的、承诺制的批发资金,使其信贷业务扩张无需逐笔占用自有资本,同时可叠加收取发起费和服务费。双边飞轮就此成立——Ethena获得与行情弱相关的稳定资产端收益,FalconX获得极具弹性的负债端资金来源,双方均以自身富余要素交换了稀缺的战略资源。
五、竞争壁垒:难以复制的多维护城河
- 浮存金的规模与成本壁垒: 任何竞争者欲复制其资产端策略,首先必须回答负债端难题:为何用户愿意长期持有你的零息稳定币?USDe用三年时间跻身第三大稳定币,其市场认可度和规模效应已然构成先发优势。
- 深度绑定的分销网络: 获得交易所保证金抵押品资格、成功上架Aladdin、打通Robinhood与Coinbase入口、建立Janus Henderson机构分销通道,每一项都是花费数年时间精耕细作的商务与合规工程,叠加后形成了需求端的多点锁定效应。分销网络越厚,负债越稳定,资产端方可承受更长的久期和适度的信用下沉以换取更高回报。
- 头部对手方网络锁定: 资产端的质量取决于发起人的能力。FalconX服务超过两千家机构客户,其十年积累的交易对手关系是难以速成的核心资产。Ethena选择与已进入IPO流程的头部玩家深度绑定,占据了优势地位,追随者则大概率只能从第二梯队寻找合作伙伴,其承销标准和定价能力都将有所逊色。
- 制度红利期的先发优势: 随着稳定币立法与MiCA法规的落地,监管框架从模糊走向清晰。SEC于8月18日发布首个加密专项融资规则提案,资产分类框架渐趋成型。在合规成本高昂的环境中,提前布局的玩家将收割制度红利。Ethena的储备透明度与治理审查,以及FalconX的MiCA授权、CFTC注册主体和S-1流程,恰好都处于这一先行者队列。
六、总结展望
稳定币赛道的竞争已进入下半场,上半场比的是锚定机制与流动性,而下半场的决胜点在于资产端的运营能力。这笔10亿美元信贷额度,从单季财报角度评价或许是中性的,但置于穿越周期的战略高度,则是意义深远的必要投入。它不仅为sUSDe收益率装上了独立于行情的“地板”,更补齐了储备构成中机构通道所必需的“多元、可审计、稳定现金流”叙事短板,并历史性地让稳定币发行方以“资金批发商”的身份,正式切入规模达1.5至2万亿美元的私募信贷蓝海市场。
市场资讯部点评
Ethena与FalconX的此次合作,是稳定币行业从“流量争夺”转向“资产精细化运营”的标志性事件。此举将万亿美元级的私募信贷市场与链上流动性连接起来,不仅为USDe储备开辟了与传统金融相关性更低的新收益渠道,更实质性地提升了其作为机构级抵押品的资质与叙事。这体现了头部项目在穿越牛熊周期中的战略前瞻性,通过引入传统金融的成熟架构(SPV、超额抵押、优先级安排)来增强自身抗风险能力,为行业的合规化、机构化演进提供了极具参考价值的范本。未来,能否高效、安全地运作这一规模化的信贷资产,将是检验Ethena团队从“协议运营者”向“金融资产管理人”转型的关键试金石。







