
全球债券市场正经历近二十年来最猛烈的抛售潮。彭博全球政府债券指数收益率连续四个交易日攀升,报3.72%,达到2008年中期以来的最高水平。这并非单一市场的局部波动,而是席卷美国、日本、澳大利亚乃至整个G10国家的系统性重定价。
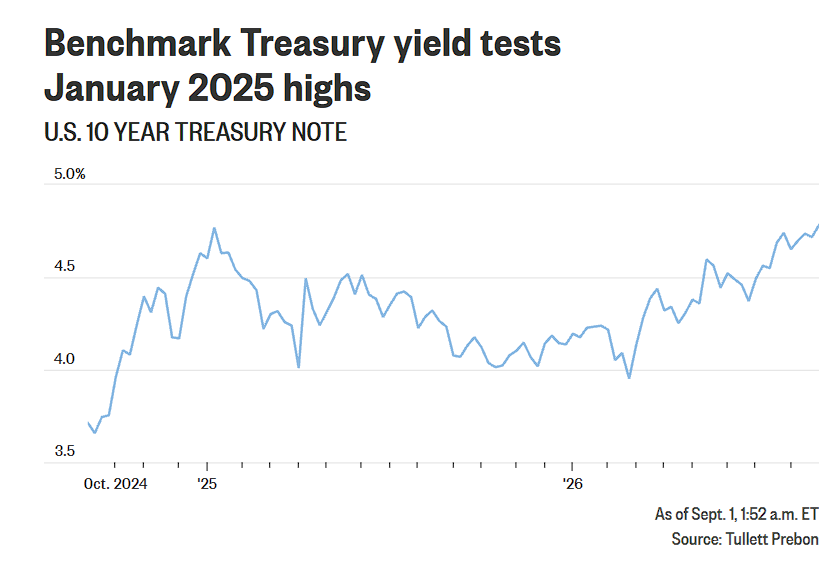
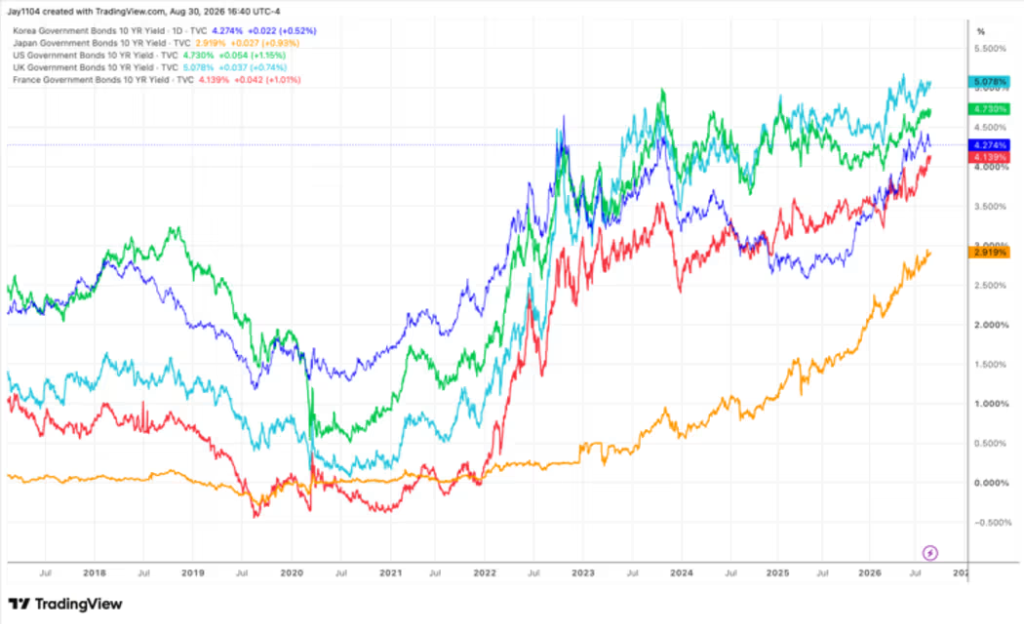
周二(9月1日),美国10年期国债收益率一度升至4.78%,创下2025年1月以来新高;日本10年期国债收益率时隔30年首度触及3%;澳大利亚同期限国债收益率升至2011年以来最高水平。英国10年期国债收益率攀升至2008年6月以来最高,上行7个基点报5.223%。
债市抛售的三重逻辑:政策、地缘与财政
驱动本轮抛售的逻辑环环相扣,主要包含三大核心因素。
美联储主席沃什(Kevin Warsh)在杰克逊霍尔年会上重申抗通胀立场,再度强化了“更高更久”的利率路径预期。与此同时,美伊冲突升级推动布伦特原油重回每桶90美元上方,能源价格走高强化了通胀黏性。此外,美国国债规模突破40万亿美元、财政赤字持续扩张,市场对长期利率中枢的定价正在全面重估。
沃什上周五在杰克逊霍尔的讲话后,利率互换市场对美联储9月加息的定价概率从34%跳升至65%——这是市场对未来货币政策路径最直接的重新定价。
导火索:政策表态与地缘冲击叠加
推动本轮抛售的直接导火索,是货币政策风向与地缘政治风险两股力量的同步爆发。
沃什在杰克逊霍尔的讲话中再度重申彻底压制通胀的立场,这已是美联储连续第五年未能将通胀控制在目标水平之内。讲话发出后,利率互换市场定价迅速调整,市场对9月加息的预期概率大幅跳升。
与此同时,美伊冲突再度升级,市场担忧霍尔木兹海峡能源通道遭受持续干扰。布伦特原油价格上涨1.2%至约91.55美元/桶,油价走高直接强化了通胀预期,进一步压低债券价格。
据彭博报道,多位现任及前任美伊官员预计中东冲突将持续数月,意味着能源价格的上行压力短期内难以消散。巴克莱和法国兴业银行在沃什讲话后均修改了利率预测,将此前未曾预期的9月和12月加息纳入基准情景。
美债核心矛盾:赤字失控与真实利率重估
美债收益率的上行,有着比地缘政治更深层的结构性驱动力。
美国国家债务在8月突破40万亿美元,国债市场供给压力持续加剧。与此同时,大型科技公司为融资人工智能基础设施建设,正大规模发行长期公司债。9月预计还将有约2000亿美元高评级企业债涌入市场,与国债争夺同一批资金。
据MarketWatch报道,美国名义GDP增速已加速至同比约6.6%,但实际增速仅为2.1%,两者之差主要反映通胀——GDP平减指数同比上升4.4%。历史上,10年期国债收益率通常高于GDP平减指数,但当前两者之间的利差已处于历史低位,意味着收益率仍有上行空间。
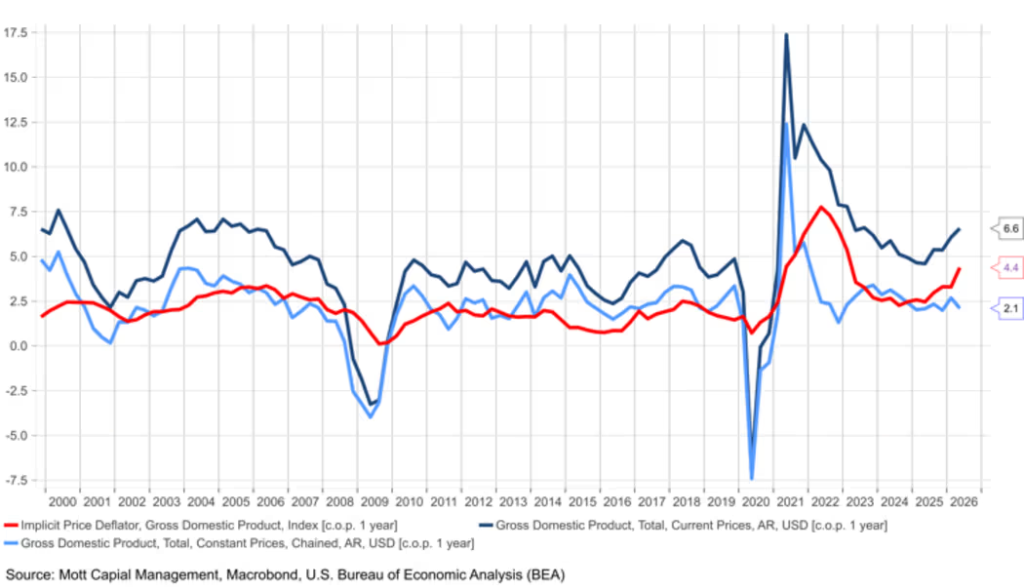
本轮收益率上行主要通过真实利率而非通胀预期来实现。这表明债券市场并非简单地为通胀定价,而是在要求更高的实际回报——这是对美国经济长期均衡利率水平的根本性重估。
据报道,财政部长贝森特周一表示与沃什在约31.5万亿美元的国债市场问题上立场一致。财政部此前在8月中旬宣布扩大对10年至30年期国债的回购规模,但分析人士认为,当局目前的目标或许仅是稳定收益率,而非主动压低。
全球央行紧缩共振:廉价资金时代终结
这场债市抛售的另一条核心逻辑,是全球廉价资金时代的终结。
长期以来,美债的低收益率部分依赖于来自日本、欧洲等低利率经济体的廉价外资持续流入。然而,随着全球主要央行相继收紧货币政策,这一逻辑正在瓦解。
随着海外收益率上升,美国国债对外国投资者的相对吸引力下降,尤其是在计入货币对冲成本之后,进一步加大了美债的上行压力。彭博策略师Mark Cranfield指出:
“G10固定收益交易员正越来越密切地关注日本国债,澳大利亚债券也越来越多地跟随日债而非美债定价。当前背景极为不利:通胀黏性叠加美国、日本、英国和法国的巨额财政赤字。”
日本的转变尤为关键。日本央行于2024年终结全球最后一项负利率政策,此后日本国债收益率快速攀升。10年期日债收益率一年前仅约1.5%,如今已触及3%,涨幅翻倍。
国际投资者在日本国债月度现券交易中的占比已从2009年的12%升至约三分之二,日债正重新成为全球资产配置的重要选项,这意味着此前流向美债的部分资金正在回流。
日本首相高市早苗政府推出了规模空前的财政支出计划,但尚未明确食品消费税减税的融资方案,财政可持续性的担忧进一步推高了日债收益率。日本财务省在下一财年初始预算申请中,债务偿还成本已创纪录地达到36.6万亿日元(约2300亿美元)。
全球央行加息预期全面升温
在全球债市大抛售之际,全球利率重定价浪潮持续蔓延,市场对各主要央行收紧货币政策的押注显著升温。
据彭博数据,互换市场对美联储9月加息的定价概率已从沃什讲话前的34%骤升至65%。利率互换市场显示,欧洲央行9月10日会议加息已被完全定价,新西兰联储本周加息概率达98%,日本央行9月18日加息概率为92%,10月加息则已被完全定价。
据日本国家广播机构NHK报道,美国财政部长贝森特周一在G20财长会议期间分别会见了日本财务大臣片山皋月(Satsuki Katayama)和日本央行行长植田和男(Kazuo Ueda),明确告知双方日本下一步应当加息。
贝森特随后在接受CNBC采访时表示:“我掌握市场所不知道的信息,我相信日本政府和日本央行将采取行动,推动日元走强。”这是迄今为止华盛顿方面就日本货币政策发出的最明确信号。
Pepperstone集团策略师Dilin Wu指出,“全球主要央行政策路径将在同一个月内集中揭晓,这为利率和外汇市场制造了一个高度密集的定价窗口。”
全球共振:从澳大利亚到欧洲的连锁反应
这场抛售已演变为全球性的同步共振,而非单一市场的孤立事件。
周二,澳大利亚10年期国债收益率升至2011年以来最高。此前澳大利亚公布的通胀数据强于预期,交易员随即加大对澳联储今年第四次加息的押注,概率升至54%。
TD Securities亚太区高级利率策略师Prashant Newnaha表示:
“债市并未崩溃,但它正在发出一份非常清晰的备忘录:通胀越黏,政策利率就越要‘更高更久’。财政恶化和更高的期限溢价将持续成为市场焦点。”
从季节性规律来看,压力或将延续。据彭博数据,过去十年中,9月和10月是全球债券指数表现最差的两个月,平均每月跌幅均超过1%。
市场传导:股市承压与借贷成本全面上升
收益率持续攀升,正通过多个渠道向实体经济和金融市场传导。
对股市而言,Dakota Wealth Management高级投资组合经理Robert Pavlik表示,10年期美债收益率4.75%是一个令投资者“真正开始警觉”的关口,市场开始担忧收益率触及5%并引发股市调整。
Franklin Templeton Institute首席市场策略师Chris Galipeau表示,股市目前尚能承受当前利率水平,但若10年期收益率突破5%,股市“可能会遇到一些麻烦”。
对普通家庭而言,10年期国债收益率是30年期房贷利率的定价基准,收益率上行直接推高购房成本。MetLife Investment Management首席市场策略师Drew Matus指出,收益率突破3.5%至4.5%的“舒适区间”,将迫使家庭增加储蓄,对消费形成下行压力。
30年期美债收益率目前报5.27%,自今年1月以来已有55个交易日收于5%上方,为2006年以来最多。8月中旬,30年期收益率一度触及5.34%,为2007年以来最高。
Natixis Investment Managers投资组合策略师Garrett Melson则警告,若收益率进一步走高,将加剧股市面临的多重逆风,尤其是在近期经济硬数据走软的背景下。他表示:
“有吸引力的实际收益率加上一丝增长放缓的气息,足以改变市场叙事,重新激发对债券的买入需求。”
本周五公布的8月非农就业报告,将成为下一个关键观察窗口。若就业数据不及预期,可能缓解债市抛售压力;若数据强劲,则将进一步强化加息预期,推动收益率继续上行。
市场资讯部视点:
全球债市正经历一场深刻的结构性转变。本轮收益率上行并非简单的周期性波动,而是对过去十五年“低利率、低通胀、低增长”格局的根本性修正。美国财政赤字失控、日本货币政策正常化、全球央行紧缩共振三大因素叠加,标志着廉价资金时代的终结。5%的美债收益率可能成为新常态的起点,这将重塑全球资产定价体系,对股市估值、房地产市场和新兴市场资本流动产生深远影响。投资者需重新审视资产配置逻辑,在“更高更久”的利率环境下,防御性策略和现金流资产的重要性将显著上升。