


近期,Robinhood Chain(俗称“战壕”)的链上生态持续升温,热度不断攀升。根据公开数据,该网络上线仅两个月,累计交易笔数已突破4.63亿,活跃钱包数超过1208万,DEX累计成交量高达520亿美元,链上Meme币相关交易标的接近59.4万个。这一系列数据背后,揭示了一条极为活跃的投机热土。
然而,随着链上交互的爆炸式增长,一个不可忽视的问题浮出水面——交易费用正在水涨船高。一条链的冷暖,往往直接体现在其Gas消耗上。链上累计Gas费已达4274 ETH,DefiLlama数据显示,Robinhood Chain的单日Gas费用从8月23日仅约5.6万美元,在短短一周内飙升至9月1日的约375万美元。社区成员纷纷吐槽“交易费越来越贵”,甚至一度有用户抱怨部分复杂交易的成本已超越以太坊主网。
面对高企的Gas,单纯的短线“买狗卖狗”PvP似乎正变得越来越不划算,这也促使一部分嗅觉敏锐的投资者开始思考:六年前DeFi Summer期间,农民们最熟悉的流动性提供(LP),是不是在当前环境下更好的选择?本文将通过数据拆解,探究在“天价Gas”背景下,继续冲刺Meme币PvP与挑选优质池子做LP之间的真实性价差。
为何Robinhood Chain的Gas如此之高?
如果想探索高效的链上策略,必须先理解成本结构。Robinhood Chain基于Arbitrum技术构建,其费用主要由以下两部分构成:
- L2执行费用:由网络当前的拥堵程度决定,是支付给验证者的手续费。
- L1数据费:将交易批量提交至以太坊主网所需的“数据可用性”成本。
根据官方文档,L1数据费会随以太坊主网拥堵情况和Calldata的大小波动。这意味着,简单的转账与复杂的Swap或参与Launchpad交易,成本天然存在巨大差异。像Pons、long.xyz等这类发币或聚合交易平台,其复杂的合约交互会创造更多的Calldata,从而推高Gas消耗。Gas仅仅是第一层成本,复杂的发币平台更像是一个放大器,成倍放大了用户的整体摩擦费用。
以热门平台Pons为例。在Pons上发行代币需收取0.0005 ETH,其V1版本的Swap手续费为1%;V2版本默认的Curve费为1%,且创作人税(Creator Tax)最高可达10%。即便是代币成功“毕业”后,其Uniswap V4 Hook机制依然可以继续征收1%的费用。这笔钱的流向包括协议国库、创作者、PONS回购销毁、Meme代币回购以及Uniswap LP等。就连Pons官方也承认,在过去24小时内,其平台是Robinhood Chain上的Launchpad中向用户收取总费用最高的。
三层费用叠加的现状
因此,Robinhood Chain的“昂贵”是结构性而非偶然性的,主要集中在链上Gas、代币交易/税费、以及高频PvP失败交易中的无效损耗这三层。
为了更直观地感受成本,我们以实例拆解一笔交易(以代币microduck为例)。假设某用户花费1000美元等值的ETH买入该代币,聚合器的交易路径大概率会经过 WETH → USDG → NVDA → microduck。在这个过程中,每一步都使用了主流池完成交易。仅仅是买入阶段,用户就要付出超20美元的成本,其中主要来自于Pons V2的Hook费用和创作者的1%税费。若该代币上涨50%时卖出,这一笔卖出动作又会产生超30美元的费用。综合来看,这一笔纸面上浮盈50%(即500美元本金)的交易,最终实际收益仅剩437.3美元,而总交易成本高达62.7美元。
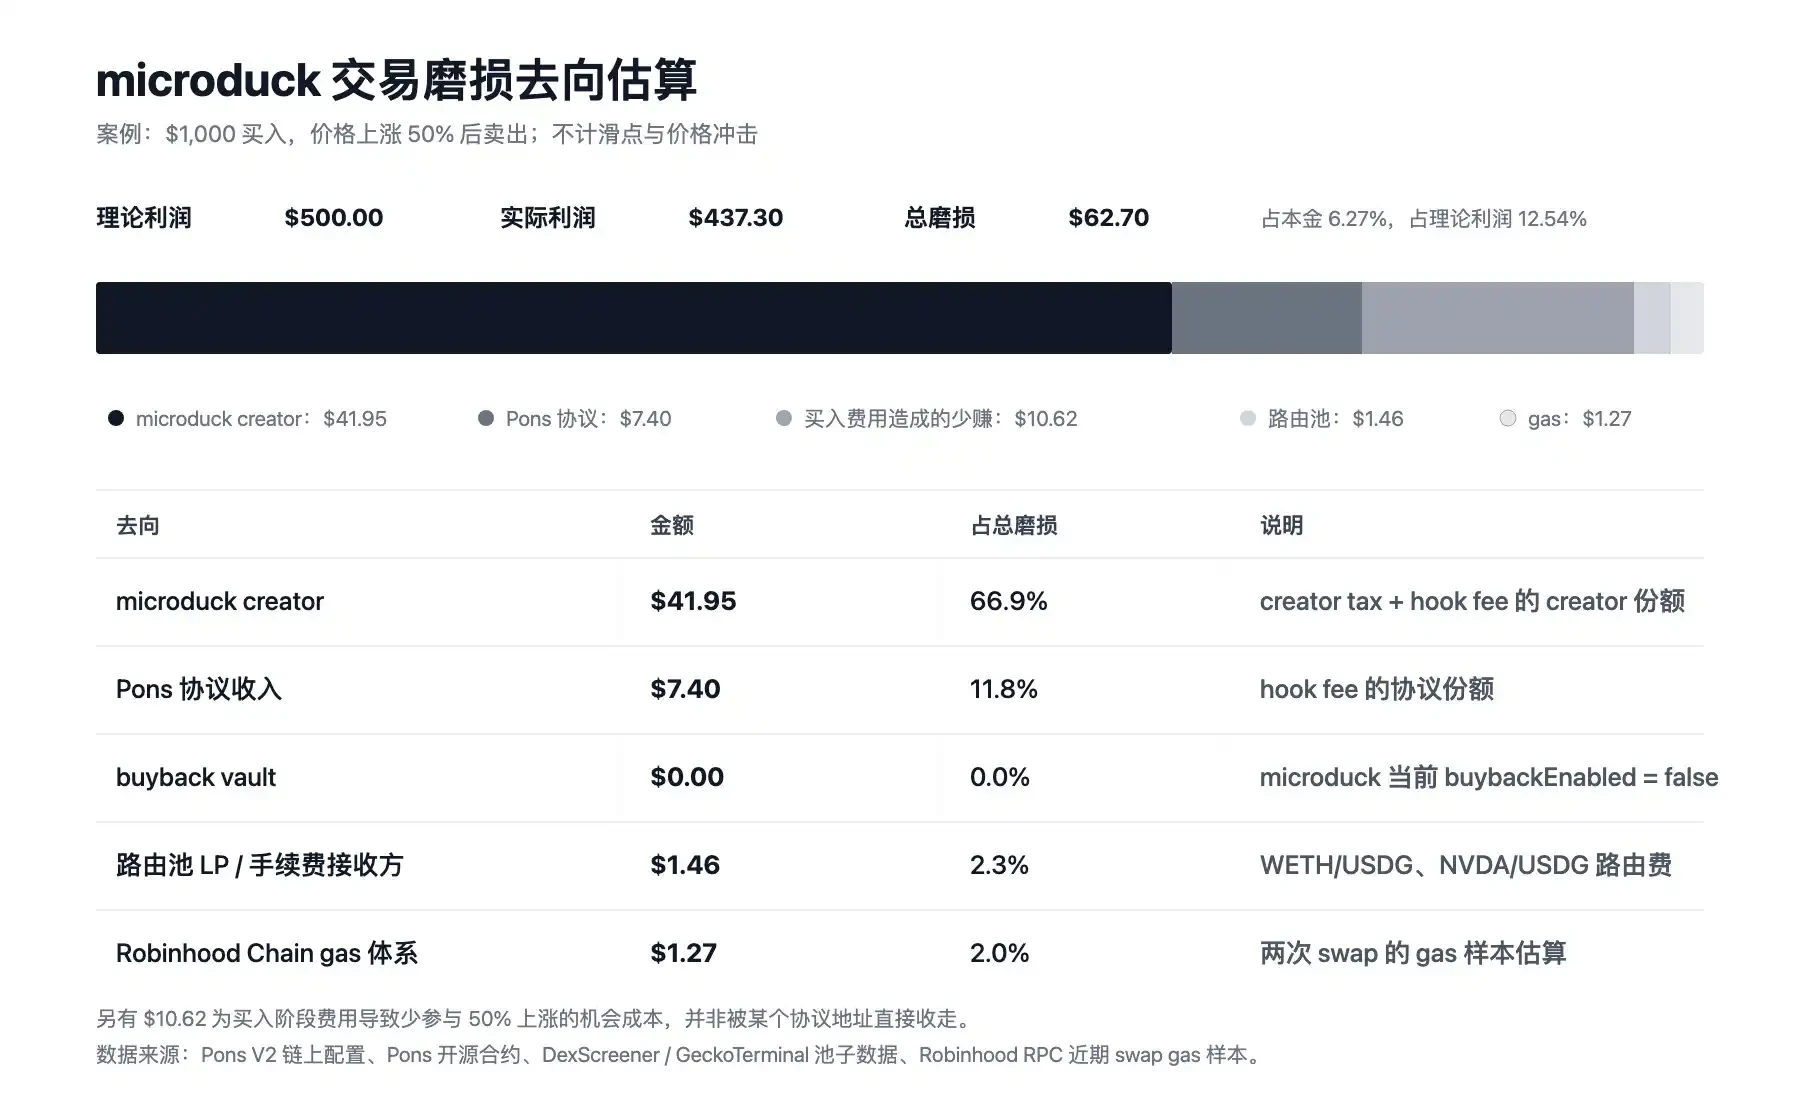
这意味着,即便幸运地抓住了百倍“金狗”,约12.54%的利润也会被复杂的交易中间环节所吞噬。
地狱模式开启:PvP投机的真实胜率
曾经以为“战壕”玩的是信息差和手速,但在高额费用下,这已彻底演变成一场严苛的成本控制游戏。
链上数据平台Dune统计了过去30天在Robinhood Chain上交易过Memecoin的地址表现:
- 盈利地址:479,514个;
- 亏损地址:716,383个;
- 亏损比例:约59.9%。
虽然在当前尚未全面爆发牛市的背景下,这个盈亏比看似尚可,但这组数据包含了该链上线初期前50天相对“简单模式”下的结果。 随着资金近乎疯狂地涌入ROBINHOOD链,社区反馈目前的PvP难度已进入“地狱模式”,海外用户频繁抱怨资产被套、操作失误。后续的盈亏比例预计将进一步恶化,亏损面扩大将是大概率事件。
与此同时,高额的手续费还加剧了一个投机悖论:费用越高,小额账户的资金磨损越严重,其能承受的止损阈值被迫抬高;交易税越重,短线做差价的获利难度越大,币价必须有更大的涨幅才能覆盖掉成本。 最终,这种环境不仅要求玩家比99%的人下手更早、反应更快,还要在心理上接受每次尝试都在高昂“磨损”中耗费筹码。长期来看,低胜率的投机策略在如此高的摩擦成本下,几乎不可能跑赢市场。
寻找阿尔法:值得关注的LP池子分析
当所有目光都聚焦于高频交易时,聪明钱开始选择另一条路。因为理解逻辑的人们深知:PvP赚的是对手方因情绪化错误的钱,而LP赚的是交易秩序本身摩擦的钱。
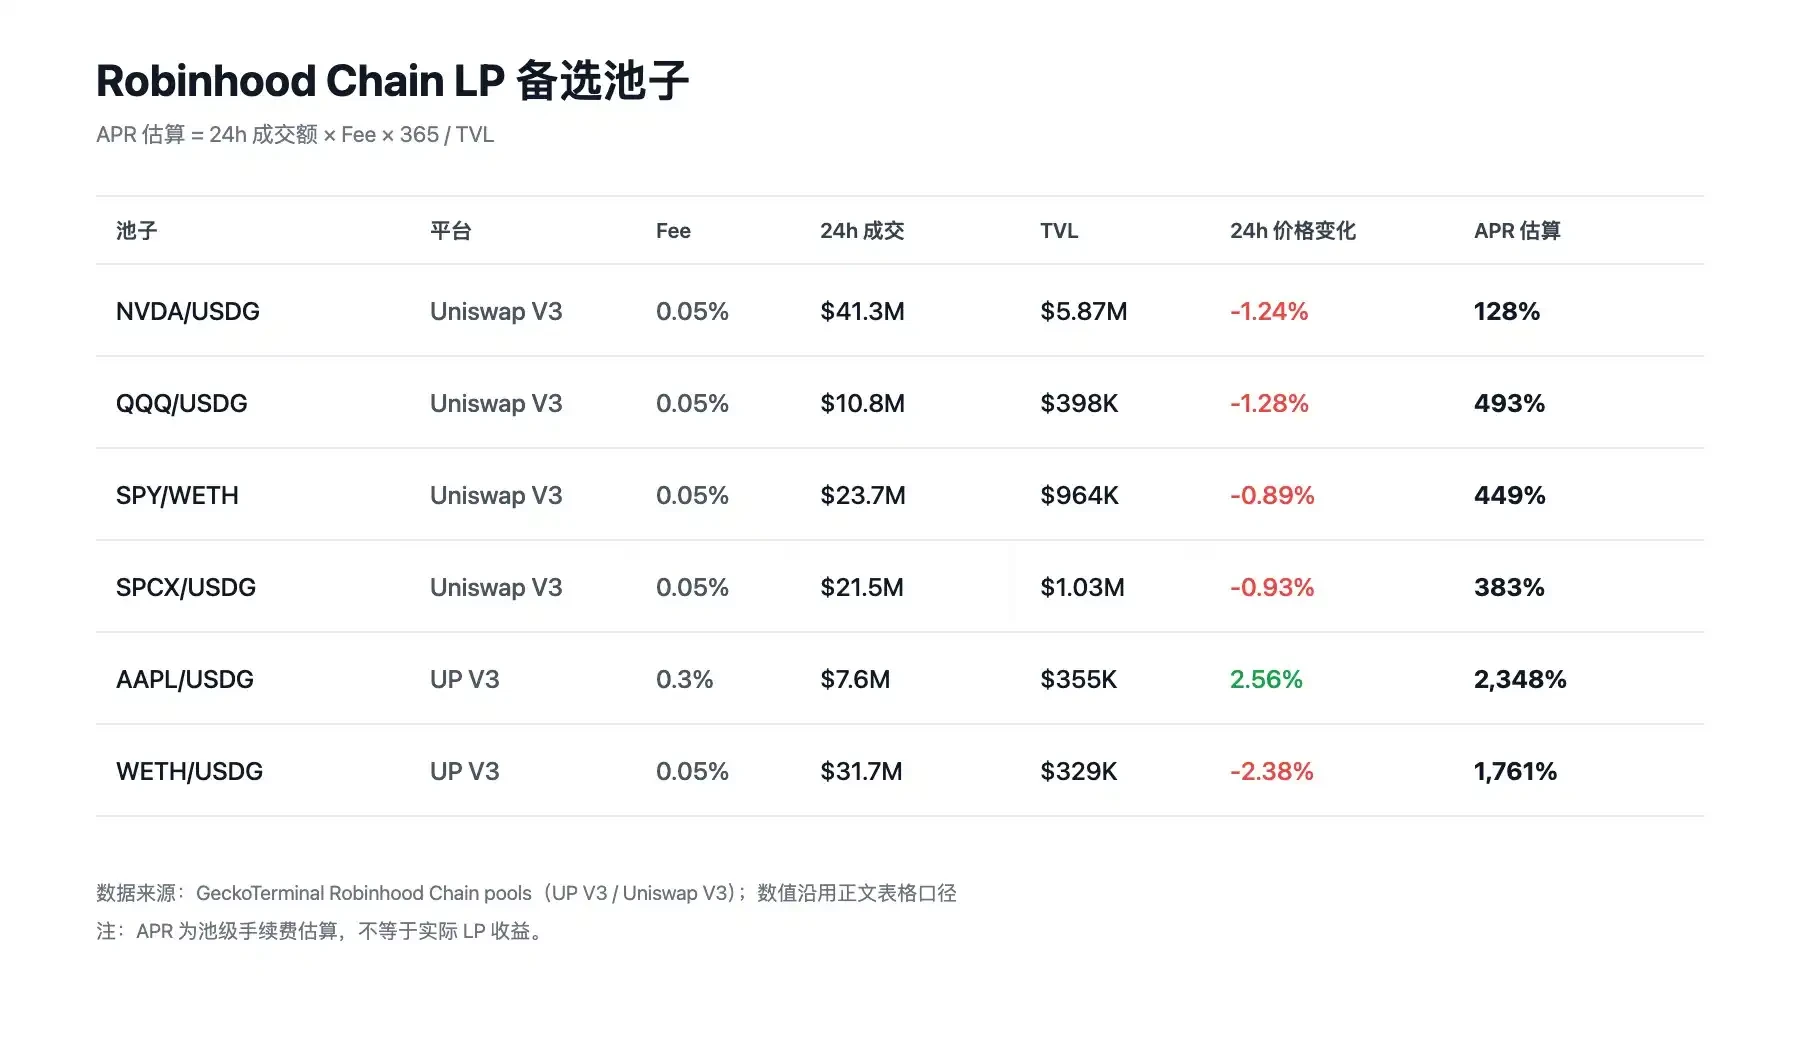
在本轮Robinhood Chain关于“币股Meme”的主要叙事主线下,结合链上DEX的TVL与成交量表现,筛选出以下几个风险收益比较优的流动性池供参考:
超额收益的来源
这些优质池子的核心优势在于:Pons等平台的Launchpad发币形态多为股票代币(如NVDA等),但多数短线交易者并不会长期持有现货,而是频繁在交易中切换。这使得交易路由在完成股票代币的交易之间,必然需要跨越多一步的“桥梁池”——这被多走的“一步”,恰恰就是LP提供者赚取的高额手续费分红。
在上述观察列表中,作为Robinhood Chain原生的ve(3,3)协议,UP平台的AAPL/USDG、WETH/USDG表现出极高的APR。但需要警惕的是,其TVL规模目前尚小,收益的持续性仍需数据验证。
两个长期主义的思路
除了捕捉热点投资外,另一个稳健的思路是深度布局该链的原生基础设施。建议优先选择那些已有产品落地、并且获得官方或社区高度认可的Robinhood链原生项目进行长期组LP。例如上文多次提到的ve(3,3)协议Up,得益于其代币估值模型近期快速抬升,该协议代币在与WETH组成的矿池中APR甚至暴增至21950%,为早期流动性提供者带来了极高回报。
此外,我们在做基本面研究时还发现了其他几个具有长期潜力的协议:类OHM(OlympusDAO)的算法稳定币协议NET、受官方社区认可的股票分红协议Index、以及Robinhood链原生的订单簿DEX Mancer。目前它们在主流池上的最大APR分别约为2341%、1261%和1059%,具有不错的配置价值。
高风险偏好的“邪修”路线
更有精明的链上Degen开辟了一条“服务型LP”的新路子。他们利用热门Meme币的极高波动率和基础池流动性稀缺的特性,通过在Uniswap V4中自定义高费率单边池(如8%费率),来捕捉那些狂热FOMO资金的无差别交易。
例如,昨日短时爆火的Rabbit代币,有玩家为它组建了一个USDG交易对,并直接设定了8%的手续费。该流动性池在24小时内,仅凭32.8万美元的TVL就创造了23.9万美元的成交额,最终该LP获得约1.9万美元手续费,折合年化APR高达2124%。不过需要警示的是,这种策略本质上是在赌该“妖币”不会瞬间归零,一旦汇率剧烈波动出现无常损失,极有可能面临本金和手续费的“双输”,是比直接持有Meme更糟糕的风险敞口。
市场资讯部视点
总结与点评: 面对Robinhood Chain高通胀的Gas和日益内卷的Meme战场,交易逻辑确实需要重置。在低费率时代,高频试错是可以容忍的成本;而在高费率时代,每一次点击都是一种沉没筹码。 数据的冰冷事实告诉我们,普通用户在PvP中的胜率不足五成,且还要不断承受Gas、滑点和失败的隐性支出。诚然,提供流动性(LP)并非毫无风险——无常损失和代币价格暴跌依旧是核心威胁。但从资金效率的本质上来看,对于非专业的链上玩家,利用优质资产(或稳定币)为热门股票代币提供交易摩擦服务,显然是比无休止地在“筹毒圈”里PvP更具性价比的“卖铲子”逻辑。我们建议投资者降低博彩性仓位,重点埋伏那些具备真实成交量的原生协议LP。
战壕赚的是混乱中的方向判断,而LP赚的是稳定收益的钱。







