


近期全球金融市场的核心矛盾,并非来自单一股票或板块,而是悄然攀升至关键区间的美债收益率。
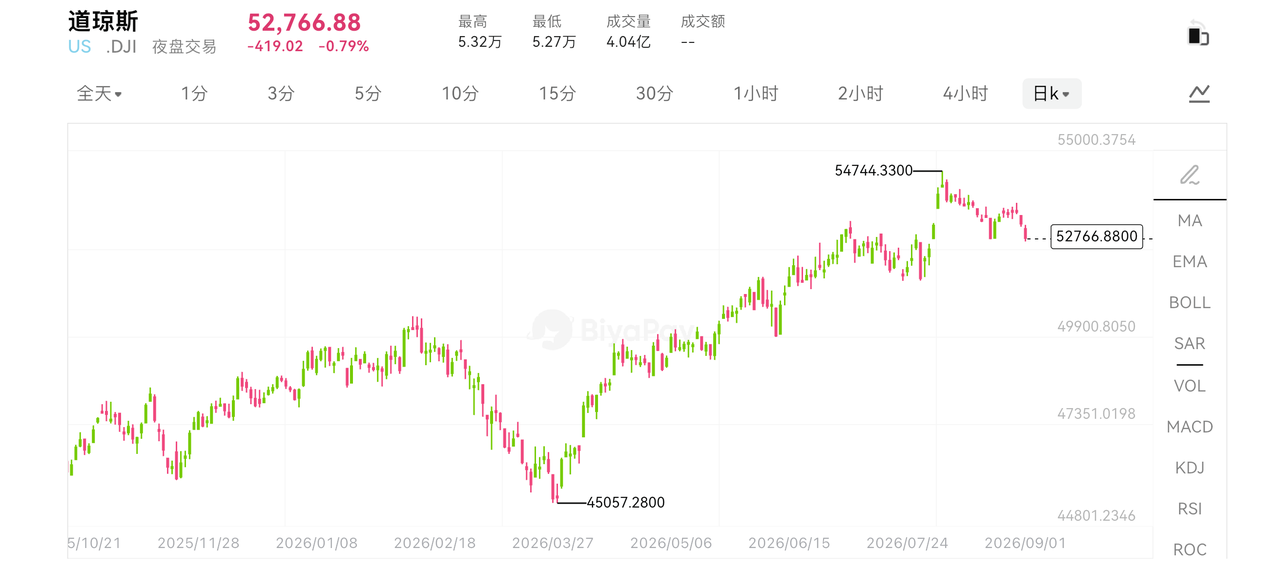
据BiyaPay行情显示,美股三大指数延续弱势,道琼斯指数、标普500指数及纳斯达克指数连续第三个交易日集体收跌,跌幅分别为0.8%、0.7%和1%。与此同时,10年期美债收益率已上行至约4.79%附近,30年期美债收益率更是逼近5.3%的高位。油价反弹引发的通胀担忧、美联储9月议息会议临近,以及美国财政压力的多重叠加,促使市场资金重新审视此前的定价逻辑。
全球资产定价之锚的连锁反应
美债收益率之所以牵动全局,在于其作为全球无风险利率的基准,深刻影响着各类资产的估值模型。当利率中枢上移,股票、黄金乃至加密市场均需纳入同一坐标系进行对比:股市需评估当前估值的支撑力度,黄金受实际利率与美元走势的直接影响,而比特币、以太坊等数字资产则更依赖流动性与风险偏好的变化。
因此,美债收益率逼近5%的信号,绝不仅仅是债券市场的内部调整。此次压力来源更为复杂,既有美联储政策路径的博弈,也夹杂油价、财政赤字、政策节奏以及AI产业扩张带来的融资需求。市场真正焦虑的点在于,高利率环境的持续时间可能远超预期。
当资产间的联动性日趋紧密,仅关注单一市场极易错失关键信号。例如,通过BiyaPay App即可同时追踪美股、港股及BTC、ETH等资产的实时动态。作为一站式全球资产配置平台,BiyaPay整合了数字资产、美股、港股及法币兑换等多元场景,便于投资者捕捉跨市场的价格联动与风险偏好切换。在剧烈波动行情中,厘清美债、美元、科技股、黄金与加密资产之间的领先与跟随关系,远比紧盯某个具体点位更具实战价值。
长期资金成本的重新定价
10年期美债收益率逼近4.8%,30年期收益率接近5.3%,这并非单纯的短期加息预期反映,而是市场对长期资金成本中枢的系统性重估。短端利率主要锚定货币政策,而长端利率则是对通胀前景、财政赤字、国债供给以及经济增长潜力的综合投票。目前美国债务总额已突破40万亿美元,利息支出负担日益沉重。财政部持续扩张的发债需求,必然要求市场提供更高的期限溢价作为补偿。
对特朗普政府而言,这构成一个现实难题:政治上希望看到经济强劲、股市繁荣与低融资成本,但债券市场更关注通胀数据、财政纪律与长期信用。若油价维持高位,通胀压力将再度升温;若财政赤字未见收敛,长端供给压力则难以消解。只要这些结构性因素存在,美债收益率便难以被有效压制。由此,当前市场的核心议题并非“美联储是否加息”这般单一,而是资金开始怀疑,高利率状态的持续时间或将长于先前设想。
美股估值面临严苛检验
美债收益率的上行,对股市最直接的冲击体现在估值端。对于依赖远期现金流预期的科技股、AI概念及高成长板块而言,无风险利率的抬升会直接削弱其未来收益的折现价值,市场对高估值的容忍度随之降低。近期纳指表现相对疲软即是明证。AI产业趋势虽未被证伪,云计算、算力芯片、数据中心及能源配套仍是关注焦点,但前期涨幅过快已透支部分未来预期。当收益率走高,投资者必然追问订单能见度、利润率稳定性以及巨额资本开支对现金流的侵蚀。
简而言之,低利率环境容忍“用远期故事换取当下估值”,而高利率环境则迫使市场回归对盈利质量、现金流与确定性的追捧。因此,后续美股走势的关键,不仅在于财报的盈利数字,更在于企业增长的质量能否有效对冲利率上行带来的估值收缩压力。
黄金的双重博弈格局
美债收益率攀升对黄金的影响颇为复杂。作为无息资产,当美债收益率与美元同步走强时,持有黄金的机会成本增加,金价通常会承压。近期金价自高位回落,正是该逻辑的体现。行情数据显示,9月1日黄金期货一度跌破4400美元关口,较8月下旬高点已出现明显回调。然而,黄金并非纯粹的利率敏感型资产。只要市场对财政赤字、地缘冲突、通胀反复以及货币信用存有忧虑,其避险与对冲需求便会提供底部支撑。
因此,当前黄金正处于两股力量的拉扯之中:高收益率与强美元构成上方压制,财政与地缘风险则形成下方支撑。这也决定了黄金交易不能简单的归结为“避险”。核心观察变量仍是实际利率的走向。若名义利率上行速度超过通胀预期,黄金将继续承压;反之,若财政与通胀担忧升温,黄金将重获资金青睐。







