


国际油价在地缘政治冲突升级的推动下快速攀升,全球金融市场同步承压。美伊局势再度紧张,能源供应风险上升,与此同时全球债券市场延续抛售,各国股市、黄金以及加密货币等风险资产全线走弱。这一罕见场景引发市场对于通胀持续与经济增长放缓并存的担忧。
经济数据走弱,油价与美债收益率逆势上行
近期发布的多项美国经济指标并未释放强劲信号,无论是职位空缺数量、建筑支出规模,还是最新的制造业PMI数据,均指向经济活动的逐步降温。就在市场预期经济动能减弱之际,不断上涨的原油及成品油价格,却对整体通胀水平构成新的上行威胁。如此格局之下,美联储的决策环境显得异常复杂:若经济增长与就业数据持续走软,同时物价却因能源成本高企而难以回落,央行即便不急于加息,也恐难轻易转向宽松以支撑经济。
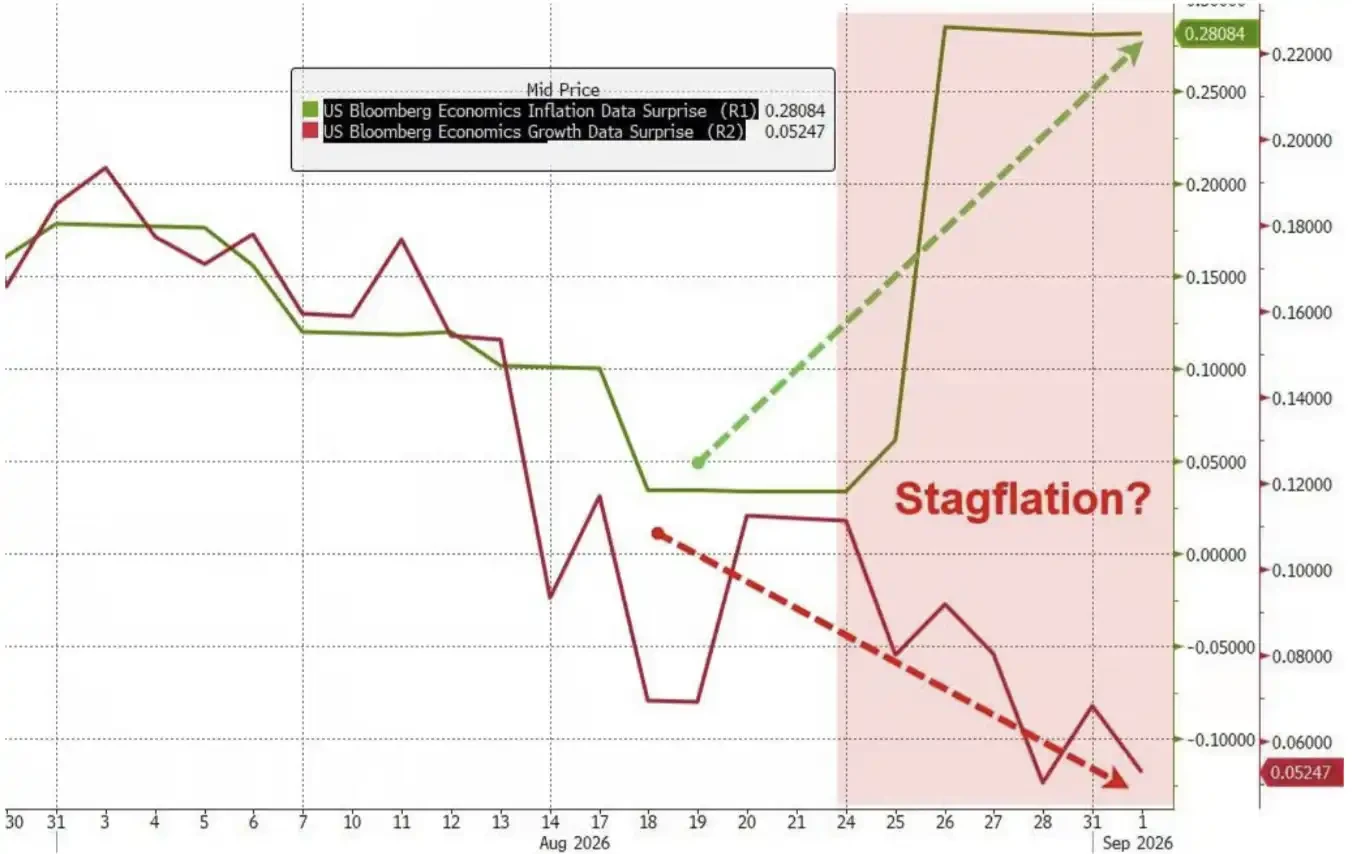
数据公布当日,市场对于美联储9月利率决议的押注发生显著变化,期货隐含的加息概率一度大幅攀升,涨幅远超数据公布前水平。
中东局势推升油价,成品油市场拉响更严峻警报
美国对伊朗目标实施新一轮打击后,霍尔木兹海峡能源运输遭长期中断的担忧重新成为市场焦点。国际油价应声上扬,美国WTI原油期货主力合约价格一度突破每桶90美元关键点位,刷新近期高点。伊朗方面则强硬回应,誓言将进行报复。军事冲突的后续演变、伊朗的回应方式以及航运安全状况,共同构成了短期内油价走势的观察重点。
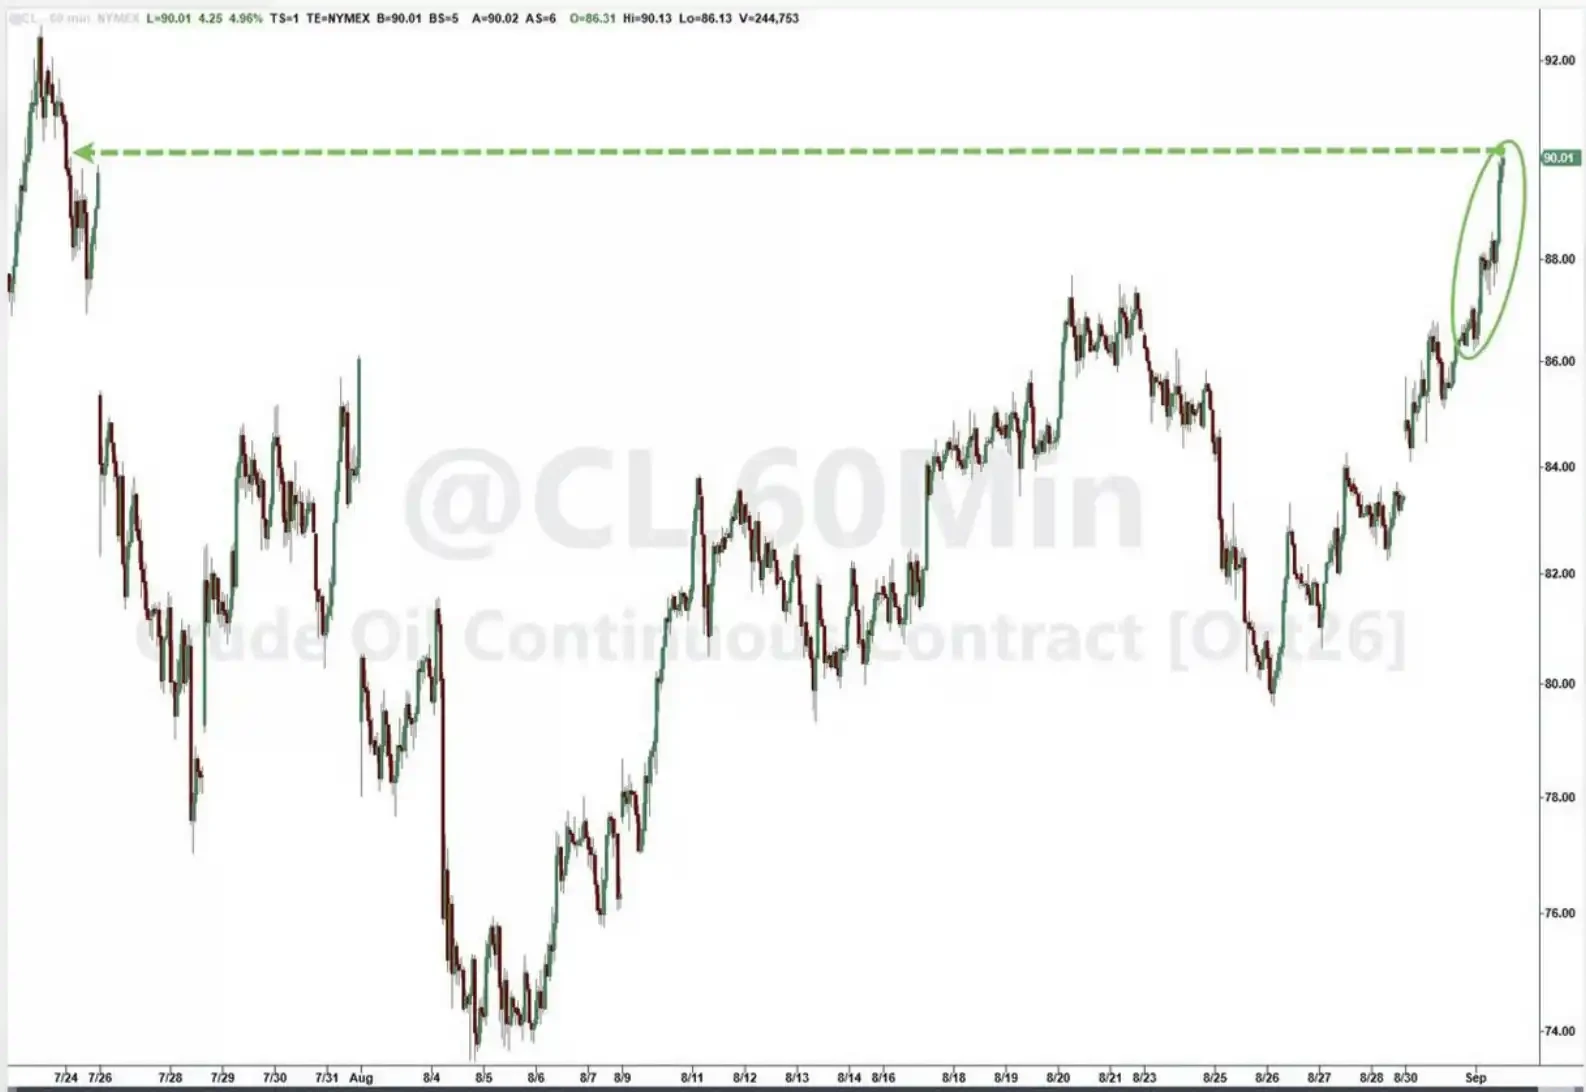
尽管地缘冲突直接刺激了原油价格拉升,但更深层的压力已向产业链下游传导。相比于原油本身,成品油与天然气市场的表现更能直观反映通胀压力。当前欧洲天然气价格已飙升至近年高位,而衡量炼油利润的美国柴油裂解价差更是刷新纪录,这一指标凸显了炼油环节的供应紧张程度。
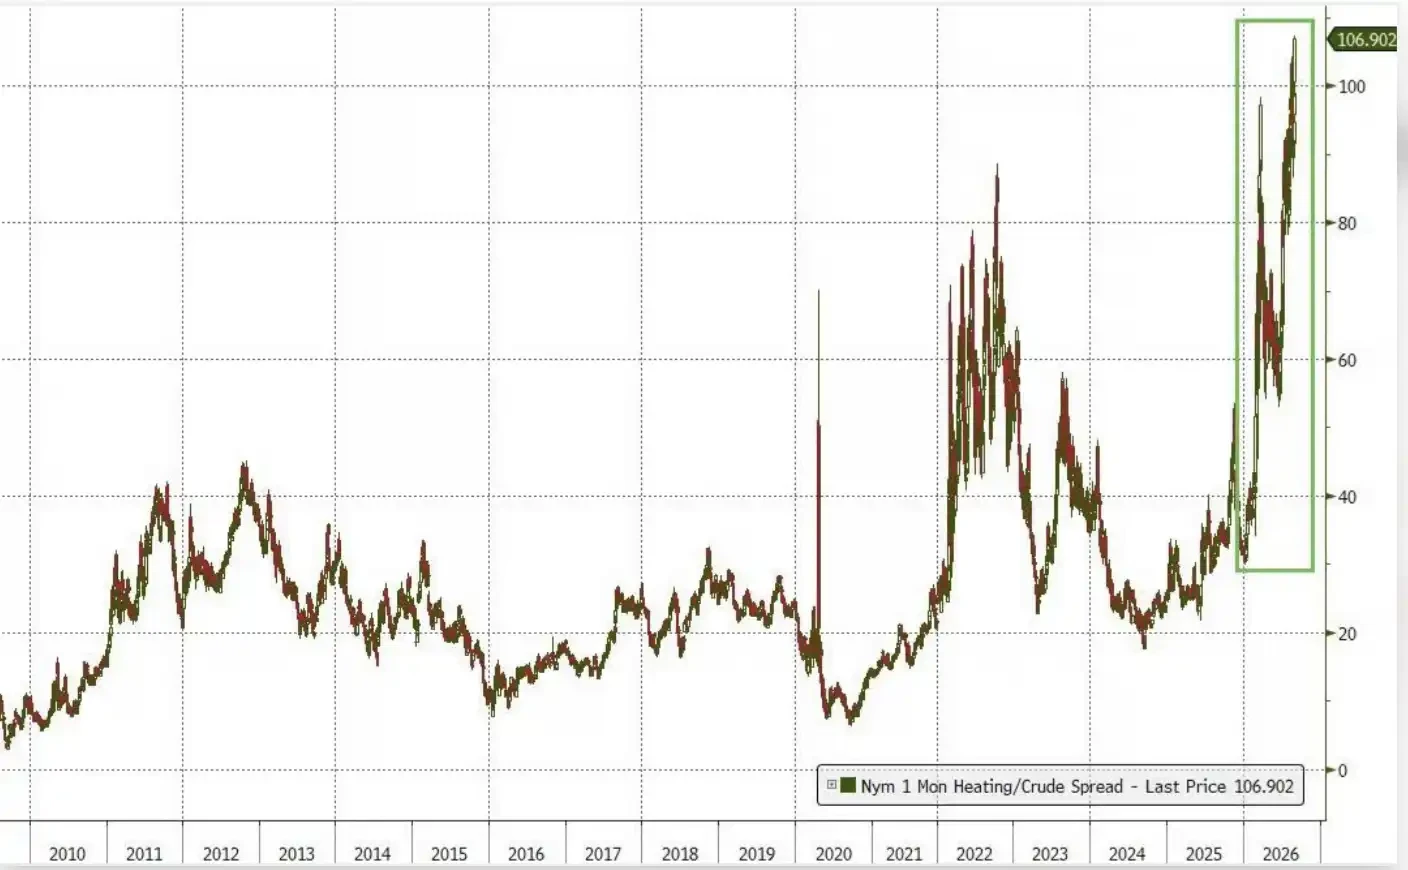
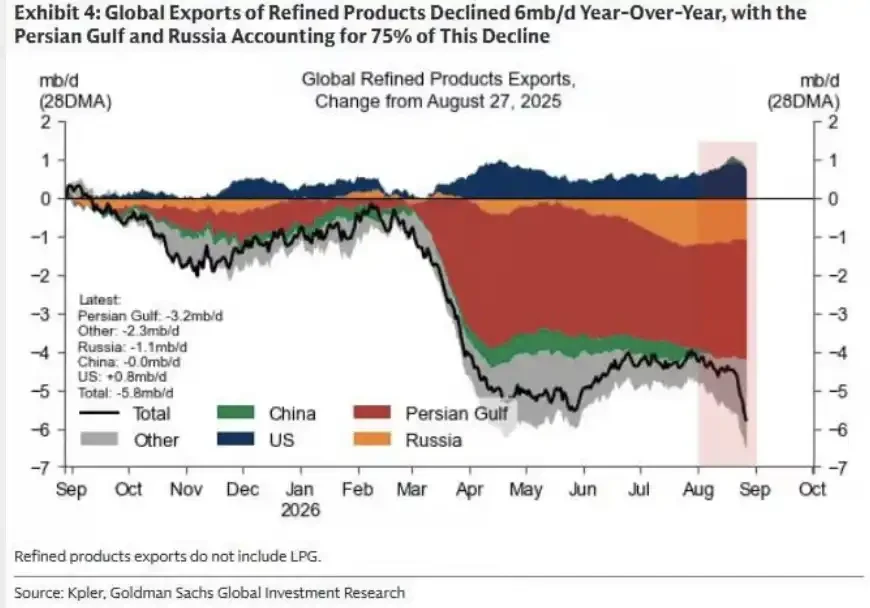
分析人士指出,即便国际油价维持在现有区间震荡不再单边突破,柴油、取暖油等终端燃料价格的持续高位运行,也将直接推高居民与企业的实际支出成本。能源价格对整体通胀的传导,已不仅依赖原油价格单一变量,更取决于成品油的供给瓶颈能否缓解。有数据显示,近期全球成品油出口量下滑明显,主要产区的供应缩减为价格提供支撑。
油、债、股联动性增强,“滞胀交易”逻辑重现
现阶段,能源市场、利率市场与权益市场的定价逻辑已深度绑定,难以分割。能源价格上涨会强化通胀预期,令投资者要求更高的长端债券收益率作为补偿;而债券收益率的快速走高,则对股市等风险资产估值形成压制。近期市场呈现出典型的“熊市平坦化”特征,即短端收益率上升速度快于长端,进一步暗示市场积极为央行的紧缩政策定价。
这种宏观组合让不少机构投资者嗅到了教科书式的“滞胀”气息。经济增长动能减弱,通胀却因供应链冲击与大宗商品价格高企而具备黏性。在此背景下,利率期货市场对美联储未来政策的预期路径也随之调整,加息押注重回视野。
长债承压:供需失衡与财政赤字引发的结构性难题
全球债券市场的压力并非仅限于美国。日本、德国及英国国债收益率均呈现上扬态势,其中日本10年期国债收益率更是罕见地触及3%关口,为近三十年来首次。这一轮全球主权债的抛售潮,反映出通胀、财政扩张以及货币政策正常化预期的共同作用。
美国长期国债面临的需求挑战尤为突出。虽然美国财政部宣布将扩大长期债券的流动性支持回购规模,以改善市场交易条件,但在巨额财政赤字与AI基建带来的企业融资需求面前,此举被市场视为杯水车薪。30年期美债收益率在消息公布短暂回落后便迅速重返升势并抹去降幅。
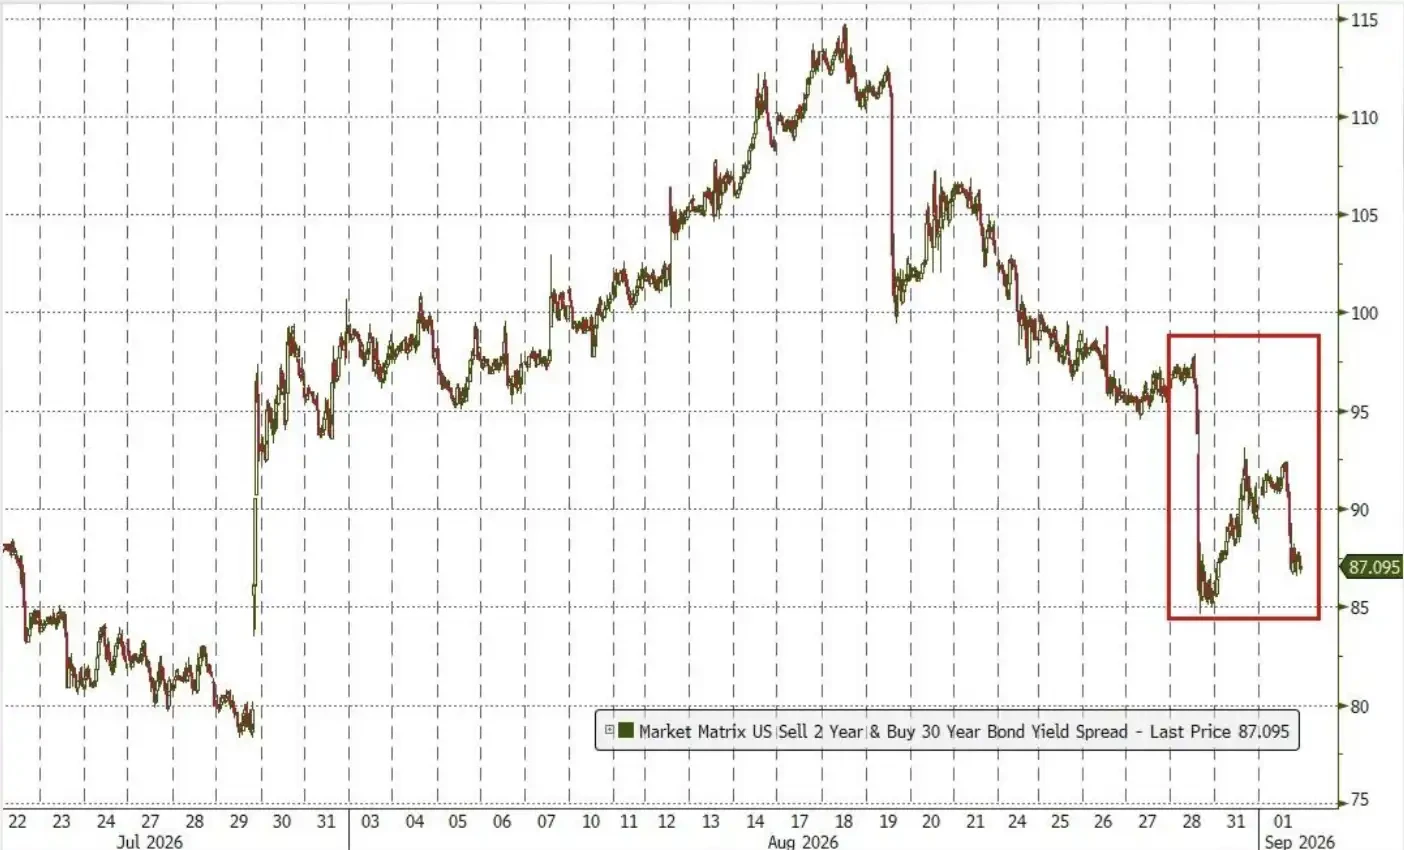
市场普遍认为,在政府支出改革启动并切实改善财政赤字前景之前,长端收益率的强势难以逆转。财政部回购虽然提供了边际需求,却难以抵消AI算力中心、公用事业等大规模发债带来的供给冲击。长端利率不仅反映美联储的短期政策路径,更需消化通胀溢价、财政赤字和期限溢价等多重因素。
期权市场聚焦利率尾部风险,警惕负凸性效应
在现货债券市场持续阴跌之际,期权市场出现了明显的防御性调仓迹象。部分大型投资者趁利率相对平稳之际,大量购入针对未来利率急剧飙升的保险策略,推动防范利率上升的期权成本显著抬升。
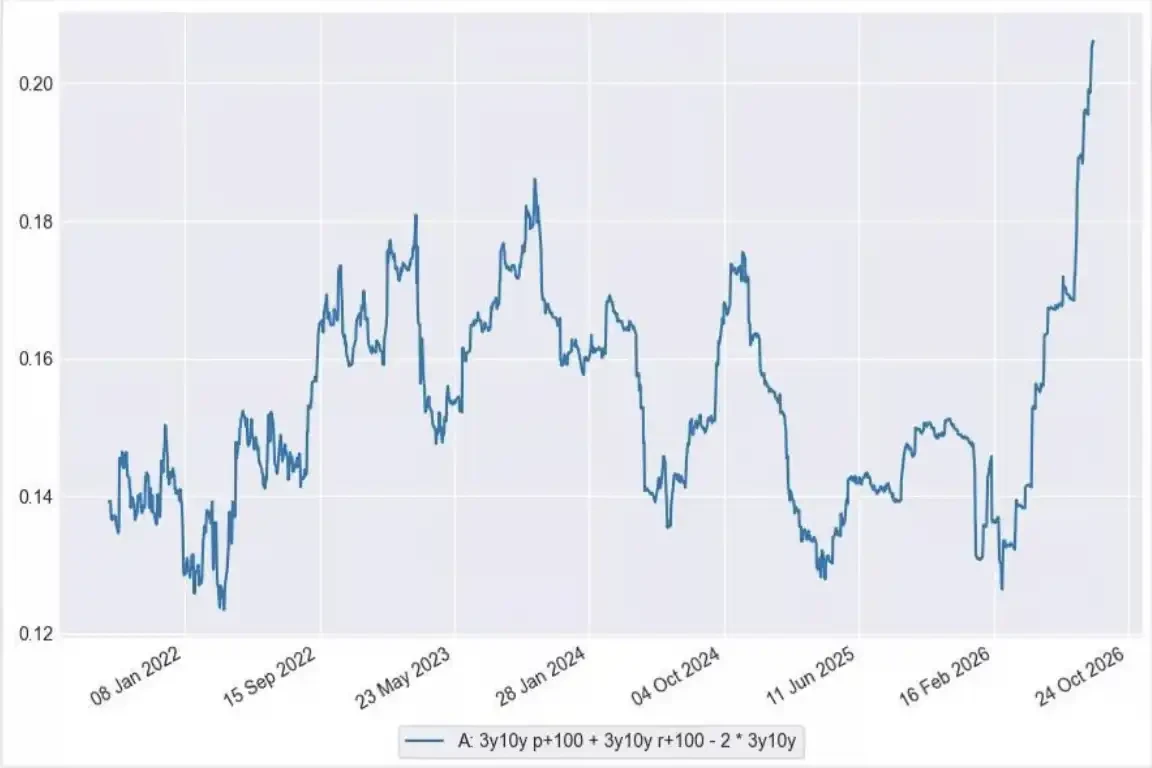
值得关注的是,现货市场的实际波动率并未显著放大,这与期权市场的恐慌定价形成鲜明反差。这种背离状态潜藏着风险:一旦利率从缓步上行转为快速飙升,期权卖方为了对冲风险头寸,不得不在市场上进行单边交易,从而可能加剧利率的波动幅度,触发所谓的“负凸性”时刻。
对于后续市场发展,市场参与者仍需紧盯三组关键变量:恶劣的地缘冲突会否持续冲击能源供应;下游成品油及天然气价格是否能有效传导至核心通胀;以及就业数据的恶化程度是否会足以掩盖通胀压力,从而逼迫政策制定者优先考虑经济衰退风险。能源价格与利率市场的紧密联动,仍将是衡量全球金融稳定性与通胀走向的关键线索。
市场资讯部视点
本期市场动态清晰地表明,全球资产的定价锚正从单纯的经济增长预期,切换至“增长放缓与通胀黏性并存”的复杂范式。能源价格的重新抬头,不仅抬高了生产成本,更通过通胀预期渠道与利率市场形成负反馈循环,加剧了长久期资产的波动。这提醒我们,在后疫情时代的全球供应链重构中,地缘政治因素已成为通胀的持久变量。面对当前形势,投资者应审慎对待利率敏感型资产,在滞胀逻辑得到确认或证伪前,维持组合的抗通胀与防御属性或许更为稳妥。未来核心通胀走势及美联储的真实反应函数,将是破除当前市场僵局的关键。







