
韩国加密市场的结构性困境:成交量领先,企业参与缺席
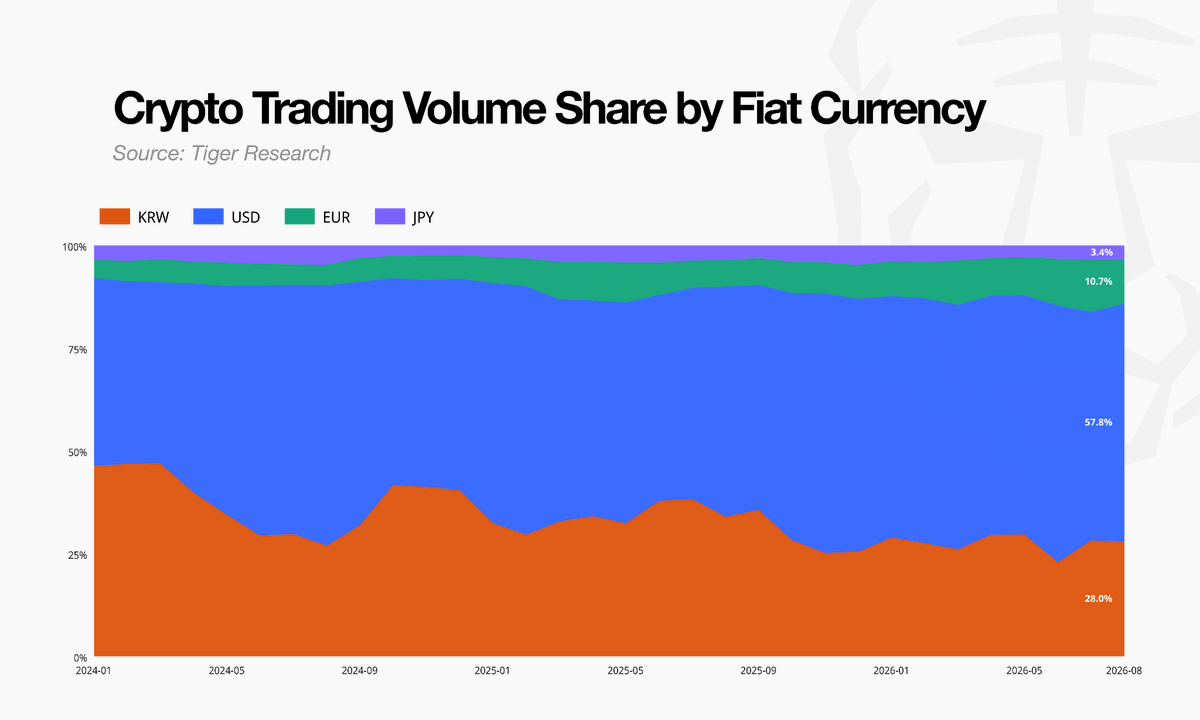
韩国在全球加密交易版图中占据着与其经济体量不相称的地位。以韩元计价的交易对长期贡献全球约三成成交量,仅次于美元,高峰时期甚至超越美元占比过半。然而,这种繁荣建立在散户驱动的基础之上,缺乏机构与企业资金的深层支撑。
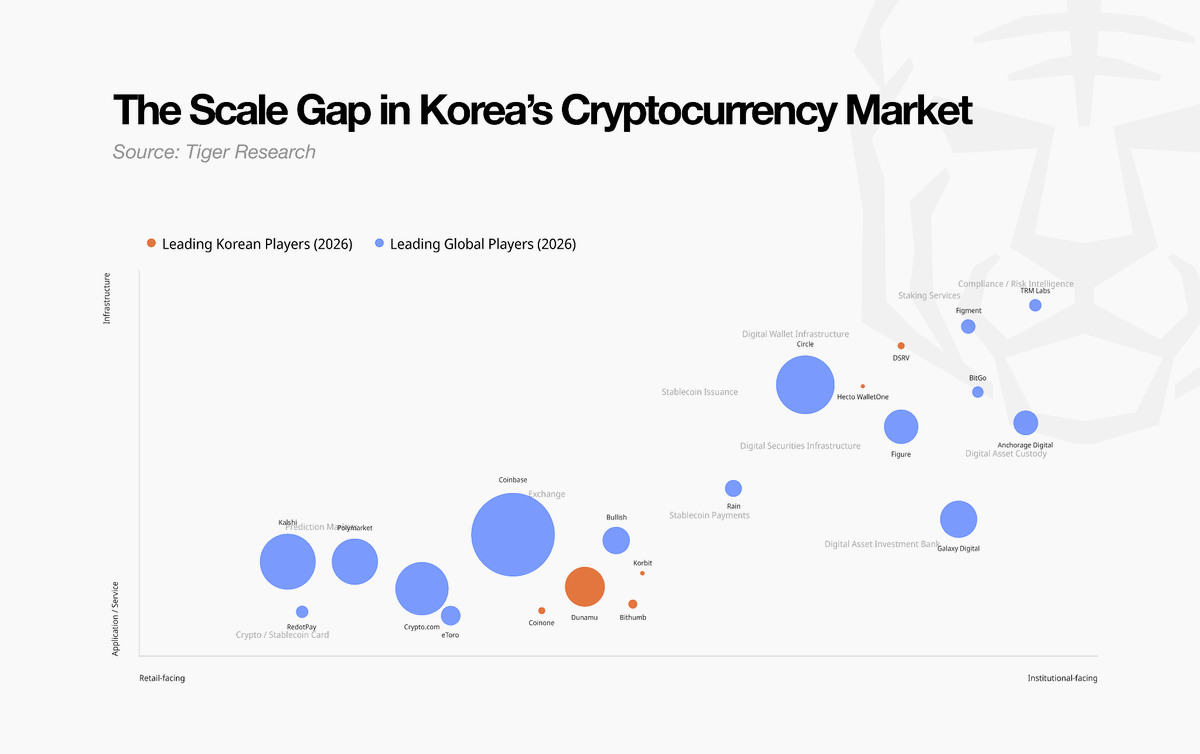
这种结构性失衡直接反映在产业估值上。韩国头部加密企业Dunamu(Upbit运营方)的估值仅为Coinbase的七分之一左右。差距的根源在于市场参与者结构:美国Coinbase的机构交易占比超过八成,形成了稳定的需求底座;而韩国企业资金几乎完全缺席,市场深度与抗风险能力因此受限。
企业账户政策停滞:82万亿韩元潜在市场迟迟未启
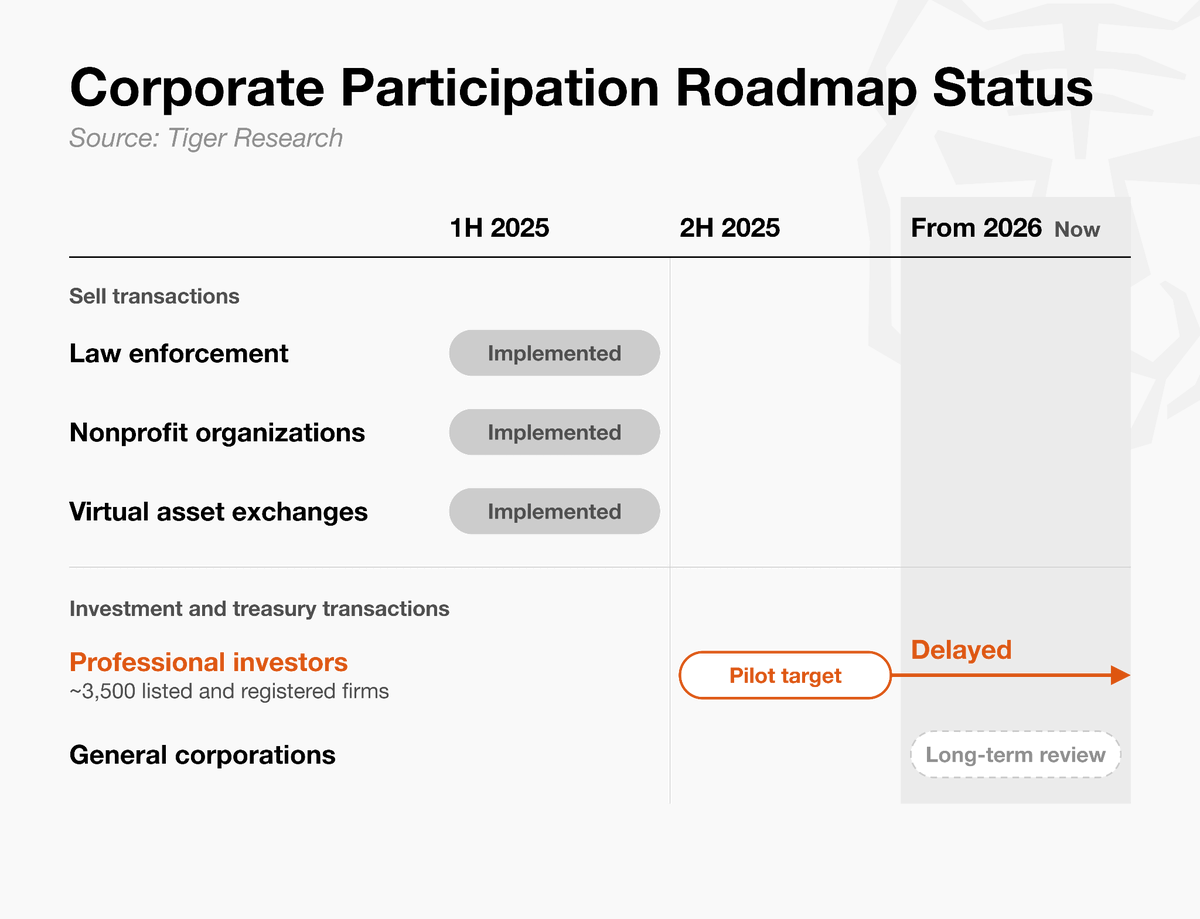
韩国金融委员会曾在2025年提出分阶段开放企业加密账户的方案,计划首先允许约3500家上市公司及注册专业投资法人以投资为目的参与交易,随后逐步扩大范围。但第一阶段至今未落地,更广泛的企业准入亦无明确时间表。
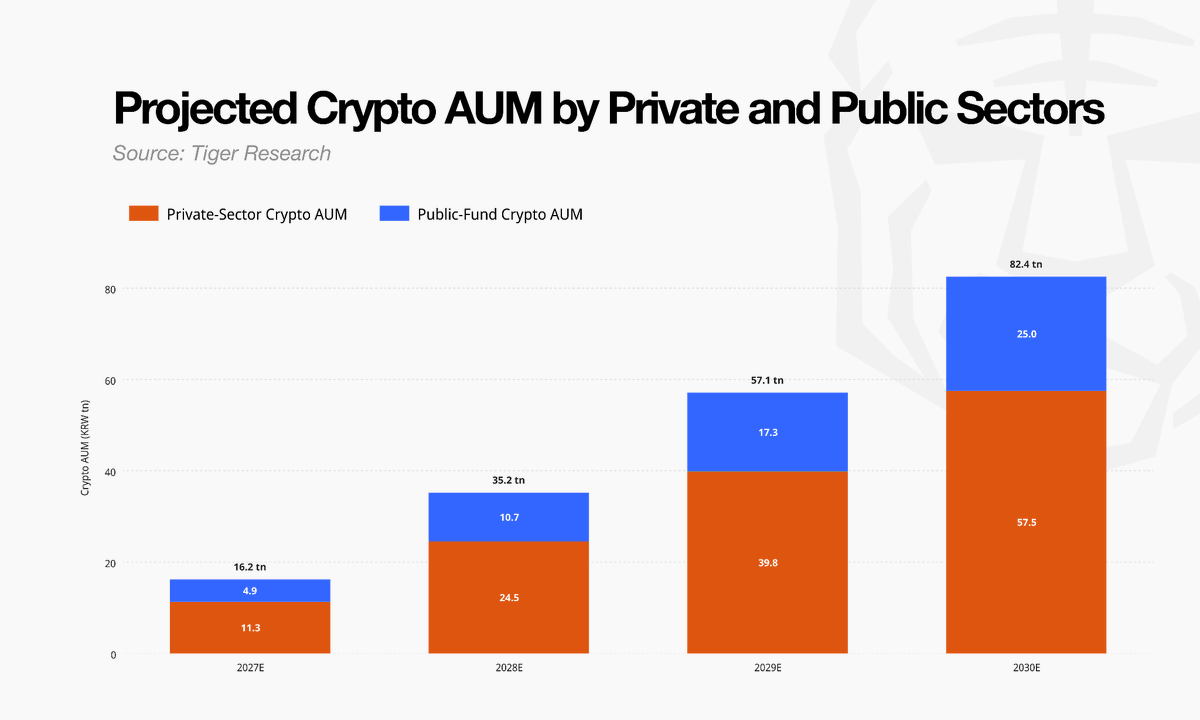
根据 Tiger Research 的测算模型,若企业账户放开,以私募金融机构和公共基金管理资产为基数,参照美国等成熟市场2027年的配置比例,韩国企业加密资产管理规模上限约16万亿韩元。随着资产扩张与配置比例提升——私募按5%上限、公共基金按2%保守估算——2028年可达35.2万亿韩元,2029年约57.1万亿韩元,2030年上限触及82万亿韩元。
企业金融服务:年收入约5700亿韩元的新赛道
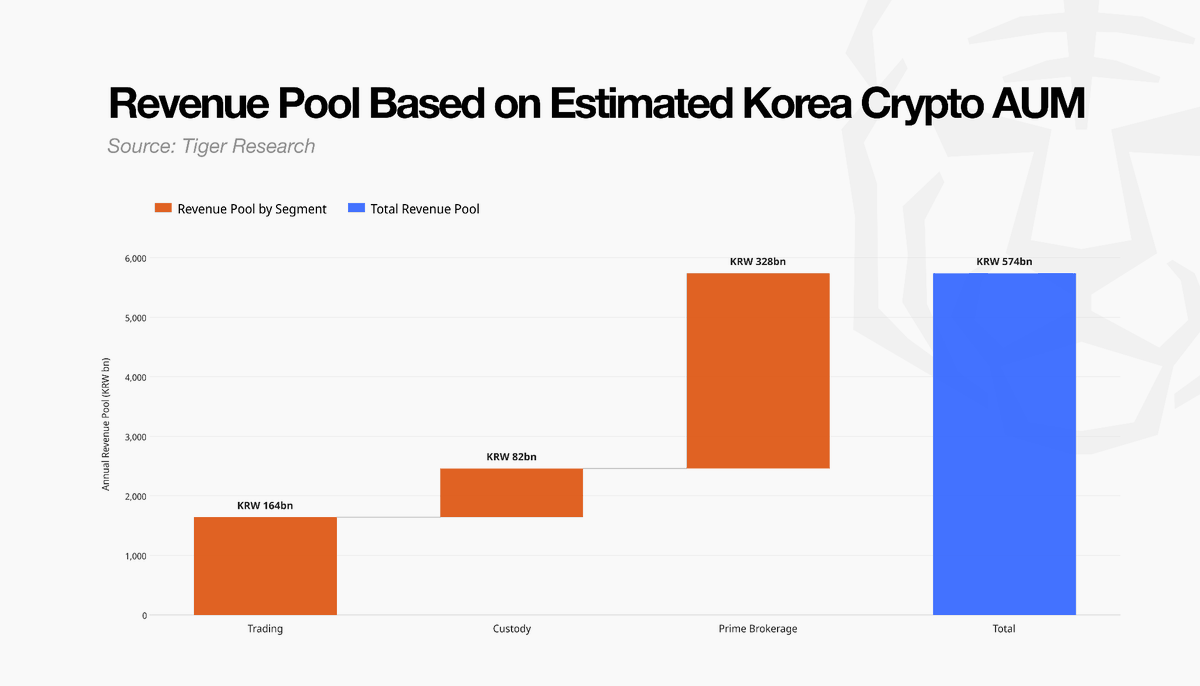
企业入场带来的不仅是交易量。大额订单需要专业执行,资产需要合规托管,司库管理与风险对冲需求随之产生。托管、主经纪、执行服务等对公业务将形成独立于散户手续费的新收入来源。参照海外模型,若2030年企业资产管理规模达82万亿韩元,交易、托管及司库管理等服务年收入合计约5700亿韩元。
从交易市场到应用市场:企业账户的产业溢出效应
企业账户的意义远超投资交易本身。稳定币支付与跨境汇款是最直接的应用场景——企业需要直接交易加密资产并结算为韩元。当前韩国对企业加密交易的限制,直接抑制了这类业务的开展。
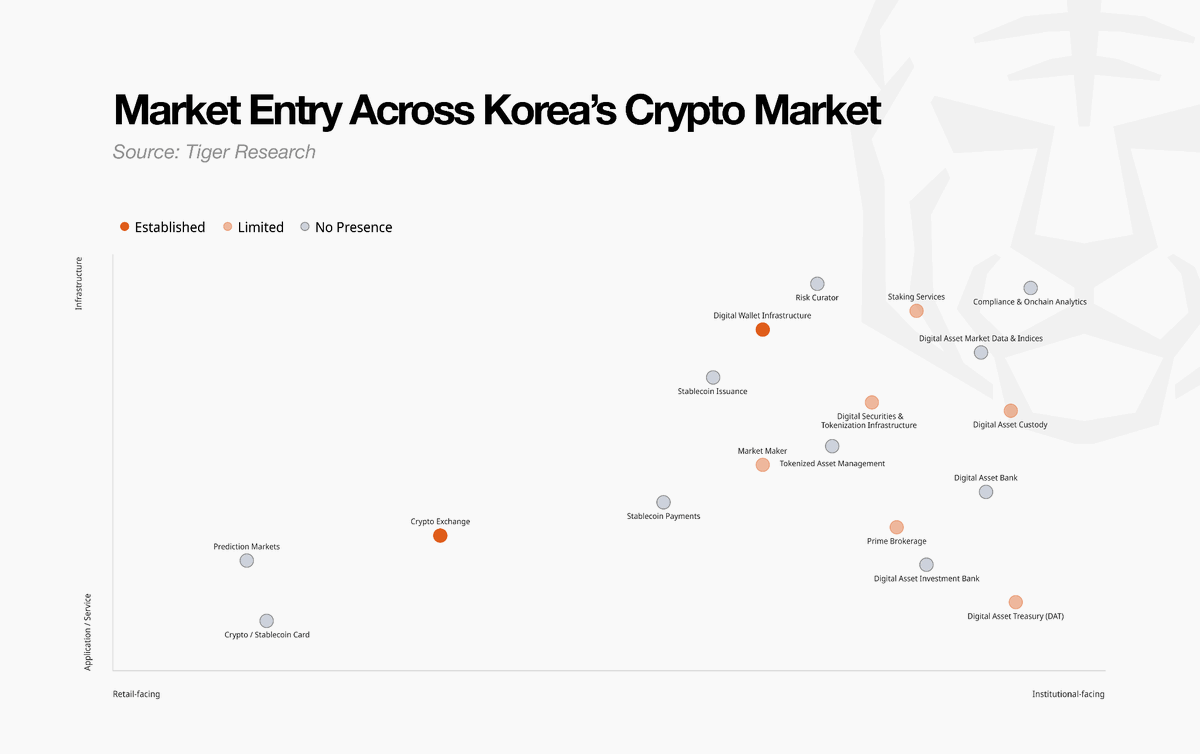
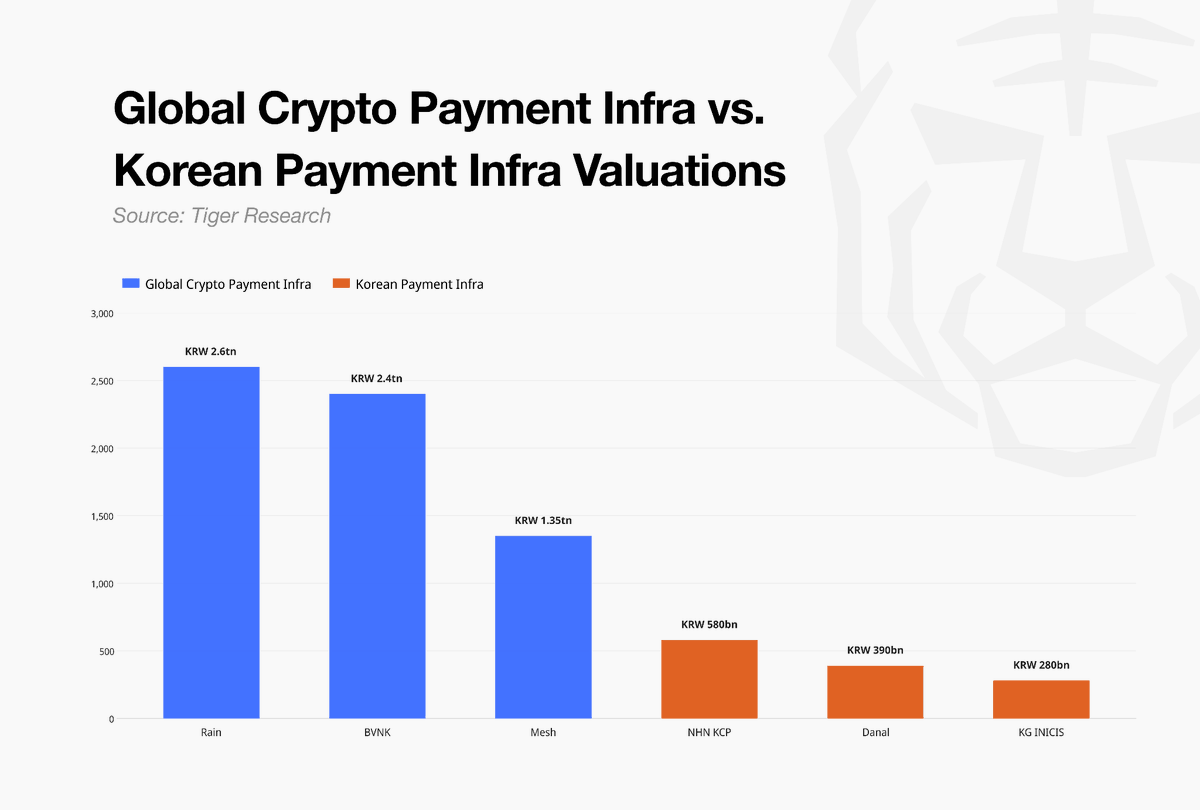
海外市场已孕育出Rain、BVNK、Mesh等支付与结算基础设施公司,多家估值达数万亿韩元量级。若韩国放开企业账户,支付公司、金融科技企业及有跨境结算需求的一般企业均可切入这一赛道,推动韩国加密行业从单一交易市场向多元化应用市场转型。
流动性错配:高成交量背后的深度隐忧
散户主导的市场虽然推高了成交量,却无法提供匹配的订单簿深度。以比特币现货为例,一笔100亿韩元的订单在韩国三大交易所合计的往返滑点高达213.2个基点,而在币安同等条件下仅为12.2个基点。订单规模越大,差距越显著。
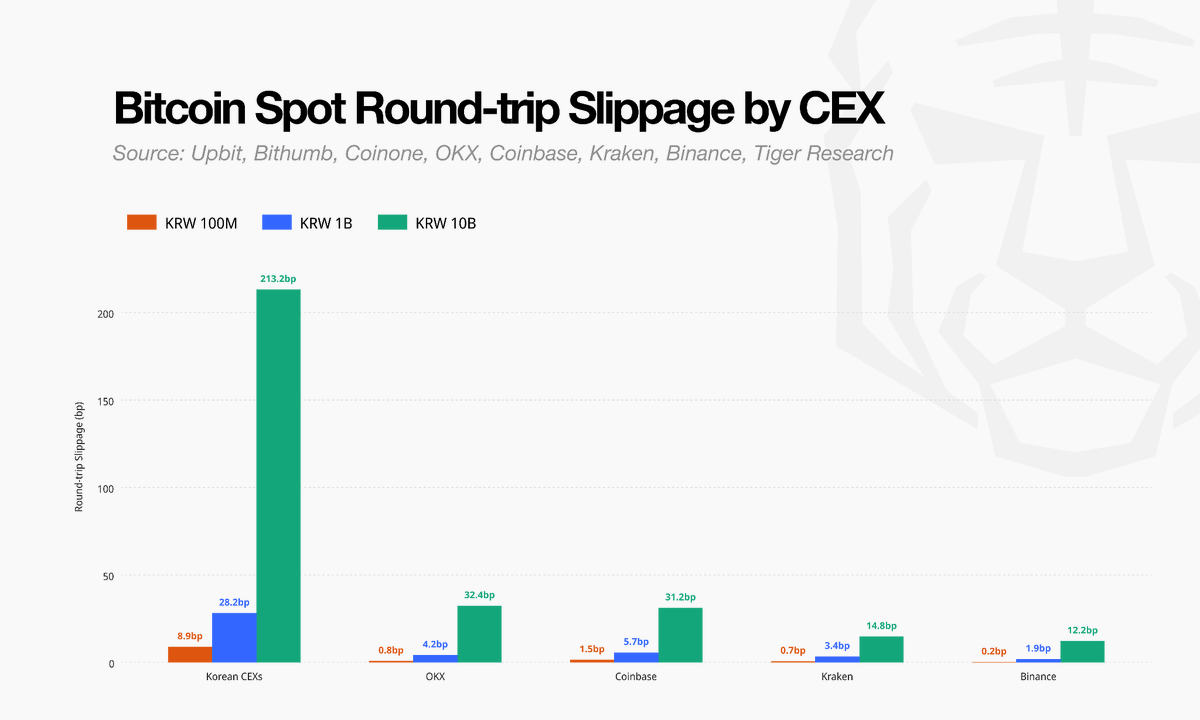
这表明韩国市场的流动性深度与表面成交量严重脱节,大额交易的执行成本远高于全球主要交易所。企业账户的开放有助于引入专业流动性提供方,优化参与者结构,从而降低大单价格冲击,提升整体交易效率。
需求外流:延迟开放将机会推向海外
企业账户的缺位正在驱动需求向海外转移。Allium数据显示,2021年1月至2026年9月间,韩国与他国之间的B2B稳定币支付规模约6.2亿美元(剔除交易所充提与投资类交易,仅统计商品与服务付款)。这说明企业早已在投资之外使用稳定币进行支付结算,只是相当部分发生在海外。
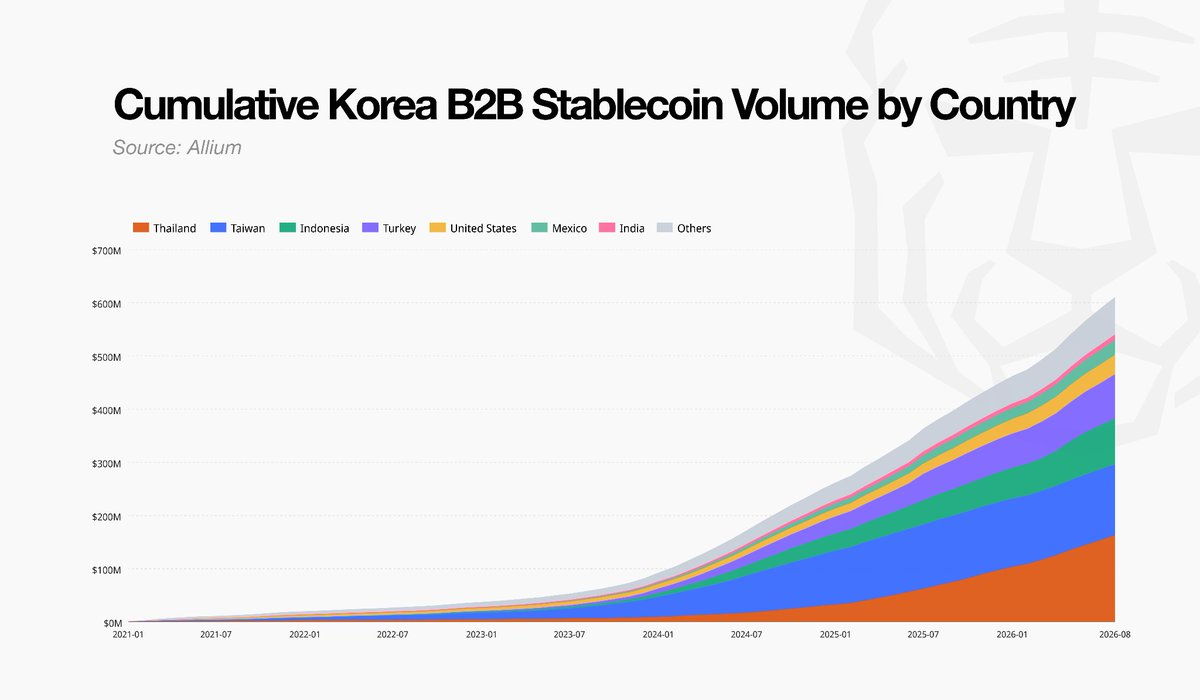
部分进出口企业因韩国境内难以处理稳定币,转而通过香港等地的主体或合作方完成兑换结算。Hyperithm在日本为企业客户提供加密资产管理,未来资产证券在香港扩展数字资产业务——韩国的需求与能力正在监管更完整的海外市场转化为实际生意。
这种外流具有不可逆性。支付网络与商业关系一旦在海外建立,即便韩国后续开放,相关业务也未必回流。企业更倾向于继续投入已积累客户与运营经验的市场。延迟企业账户的代价,不仅是资金入场时间的推迟,更是整条产业链在海外扎根的先机丧失。
政策路径展望:企业账户作为产业升级的支点
企业账户的价值不仅在于引导公司资金入市,更在于催生一块全新的金融服务市场。到2030年,82万亿韩元的企业加密资产管理规模上限,对应约5700亿韩元的年服务收入,将带动交易、托管、资管等配套需求同步上升。
溢出效应还将延伸至支付、汇款、会计、税务、安全、反洗钱及数据服务等领域。关键在于这些机会能否留在韩国境内。留在国内,韩国企业方能保留收入与运营经验;交易留在境内,资金流向更易追踪,税收与监管也更有效力。
韩国不缺成交量与需求,缺的是企业合法进场的通道。需求被压制在散户层面,金融服务与相关产业便难以成长。企业账户若能落地,现有需求才能对接产业扩张,市场方能从“散户市”升级为企业和产业共同参与的多层次市场。
市场资讯部点评:
韩国加密市场正处于关键转折点。散户驱动的高成交量掩盖了市场深度不足、机构参与缺失的结构性短板。企业账户政策每延后一个周期,需求外流的惯性便增强一分,海外市场积累的客户关系与运营经验就越难回流。82万亿韩元的潜在市场并非遥不可及,但窗口期有限。监管层需在风险防控与产业培育间找到平衡,否则韩国恐将错失从交易市场向应用市场跃迁的历史机遇,最终在全球加密产业格局中沦为单纯的流动性提供方而非价值捕获方。