
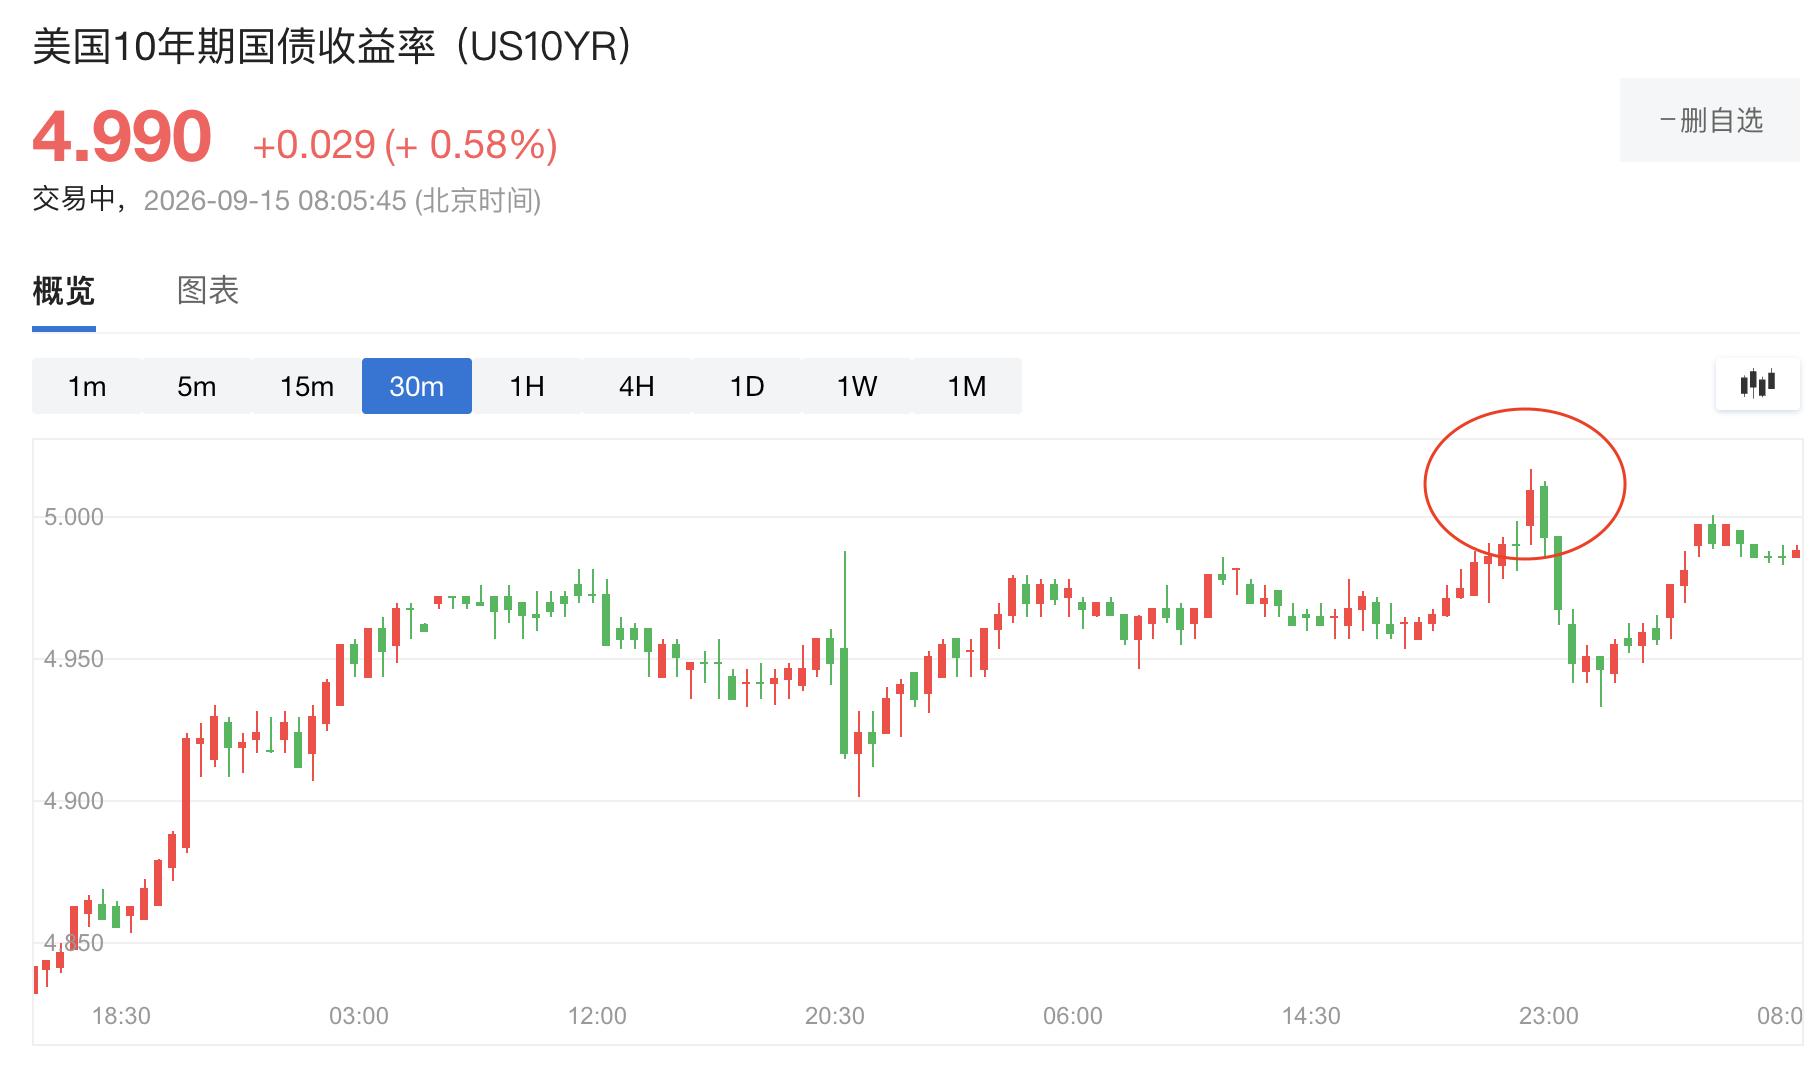
美国10年期国债收益率作为全球资产定价的锚,近日再度突破5%关口,引发市场高度关注。这一水平仅在2023年10月短暂出现过,而上一次长期站稳5%以上,则要追溯至全球金融危机爆发前的2007年。
隔夜交易中,10年期美债收益率一度触及5.012%,创下2007年以来最高盘中纪录,随后回落至4.960%收盘。这一关键点位的突破,迫使投资者重新审视一个核心命题:债券市场是否已进入一个全新周期?
当前市场围绕5%关口形成两种截然不同的判断。乐观派认为,5%将重演2023年10月的阶段性顶部逻辑,收益率随后将回落;悲观派则担忧,收益率将决定性地突破这一门槛,复现2000年代甚至1990年代长期高企的格局。无论哪种情景成真,都将深刻影响消费者、企业及美国政府的借贷成本,并可能左右即将到来的中期选举走向。
地缘冲突与通胀韧性共同推高收益率
此轮收益率上行的直接触发因素,是中东局势持续紧张引发的能源价格飙升。布伦特原油上周大涨近9%,此前伊朗支持的胡塞武装有效控制了也门西海岸另一处航运咽喉要道。截至周一,布伦特原油小幅上涨1%,报每桶105.68美元。
能源价格攀升强化了市场对通胀粘性的预期。上周五公布的通胀数据偏强,令投资者几乎一致预期美联储将在本周三会议上加息,并在此后继续收紧货币政策。特朗普多次公开呼吁美联储降息,使美联储主席沃什陷入政策两难,而市场对加息的押注却在持续升温。
10年期美债收益率是经济体内利率的关键驱动因素,其近期上行已将抵押贷款利率重新推升至接近7%的水平。财政部长斯科特·贝森特此前已采取非常规措施试图压制收益率,但目前收效甚微。
历史对照:两种情景的市场分歧
周一盘中走势令部分投资者联想到2023年10月23日的情景——当时10年期收益率同样在早盘触及5%,随后当日大幅回落至4.8%上方,显示出投资者在等待这一里程碑被触及后便蜂拥买入债券的典型行为。
然而,此次回调幅度明显不及2023年,这令不少投资者认为,收益率在未来数周乃至数月内轻易突破5%并非没有可能。
PGIM Credit联席首席投资官Greg Peters表示:“我一直在问自己,‘什么会成为利率下行的催化剂?’除了经济衰退,很难找到答案。当前的条件非常有利于收益率维持高位甚至进一步上行。”
另一方面,美国银行高级美国利率策略师Meghan Swiber则持不同看法:“如果美联储本周加息,并传递出将不惜一切手段控制通胀的信号,我们认为这实际上有助于压低长端利率。”
债务规模与供给压力构成结构性支撑
部分投资者认为,此轮收益率上行在一定程度上反映的是经济的正常化——回归2008年金融危机前、央行大规模购债与超低利率时代之前的状态。
但当前形势亦有其独特之处。美国联邦债务总额近期突破40万亿美元,较十年前翻了一番。债务规模扩大意味着国债供给增加,潜在地压低债券价格、推高收益率。财政部在贝森特主导下近期已开始加大对长期债券的回购力度,但相对于国债总存量而言,这些购买规模仍然微乎其微。
众议员David Schweikert(共和党,亚利桑那州)周一在社交媒体上写道:“今天的数字应该让国会感到恐惧。”
AI热潮与股市繁荣部分抵消高利率冲击
多位分析师指出,由AI投资热情驱动的股市繁荣,在一定程度上缓冲了高收益率对经济的冲击。
AllianceBernstein首席经济学家Eric Winograd表示:“通常情况下,更高的收益率和借贷成本可能会抑制企业投资。但许多科技公司现在将投资AI视为关乎生死存亡的战略选择。我认为它们对金融条件的反应方式与其他企业截然不同。”
这一因素使得市场对经济能否承受5%收益率而不迅速减速持相对乐观态度,也令“收益率将长期维持高位”的叙事获得了更多支撑。
市场资讯部点评
10年期美债收益率突破5%不仅是数字关口,更是市场对通胀路径、财政纪律与货币政策独立性的集中投票。地缘冲突推升能源价格、债务规模突破40万亿、美联储政策两难,三重因素叠加使5%从“阶段性顶部”向“结构性中枢”演变的概率上升。AI资本开支对利率的钝化效应虽提供缓冲,但无法改变债务供给压顶的长期逻辑。投资者需警惕两种叙事切换带来的跨资产波动,尤其关注本周美联储决议对长端利率的引导信号。