
Balancer 确定有序关停:从 70 亿美元峰值到主动退出
曾一度站在 DeFi 赛道顶端的 Balancer,如今正式走上了终止运营的道路。
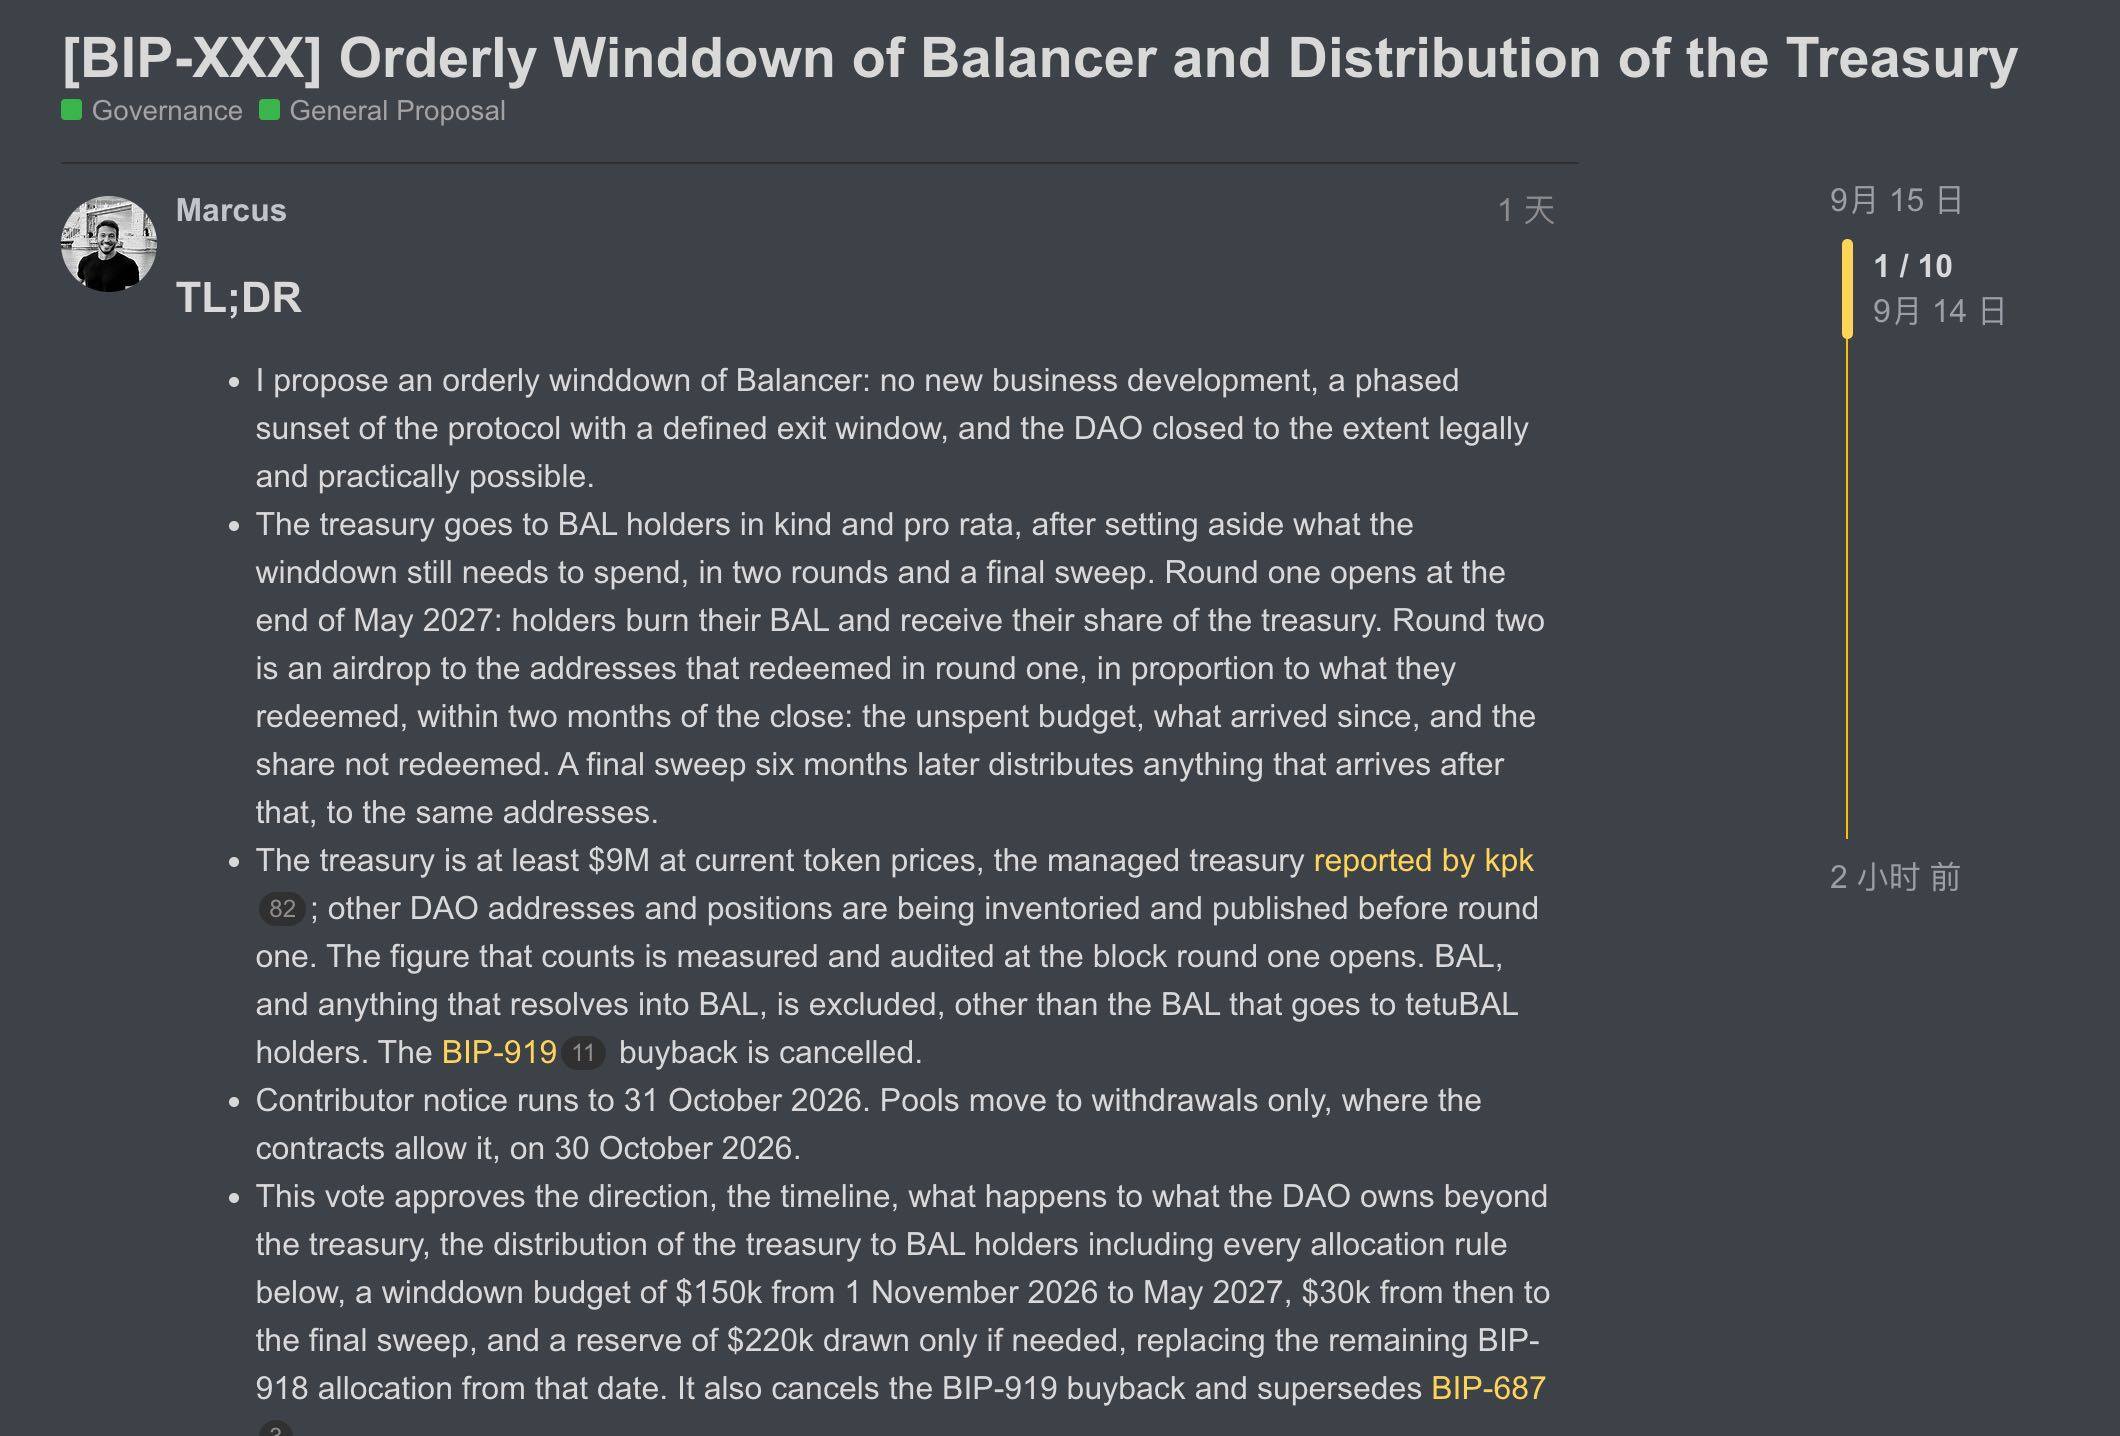
9 月 15 日,Balancer Labs 联合创始人 Marcus Hardt 在协议治理论坛提交了一份名为"有序关停"的提案,计划停止一切新业务拓展,将现有流动性池逐步切换为仅支持提现模式,最终彻底关闭协议。
这一决定并非毫无征兆。早在今年 4 月,受去年黑客攻击事件持续拖累,Balancer 曾推行过一轮深度重组:终止 BAL 代币增发、将协议全部收入划归 DAO 国库、大幅压缩运营开支并裁减团队。彼时重组的核心思路十分清晰——将 Balancer 收缩至能依靠自身收入维持运转的规模,再以 v3 作为翻身筹码。
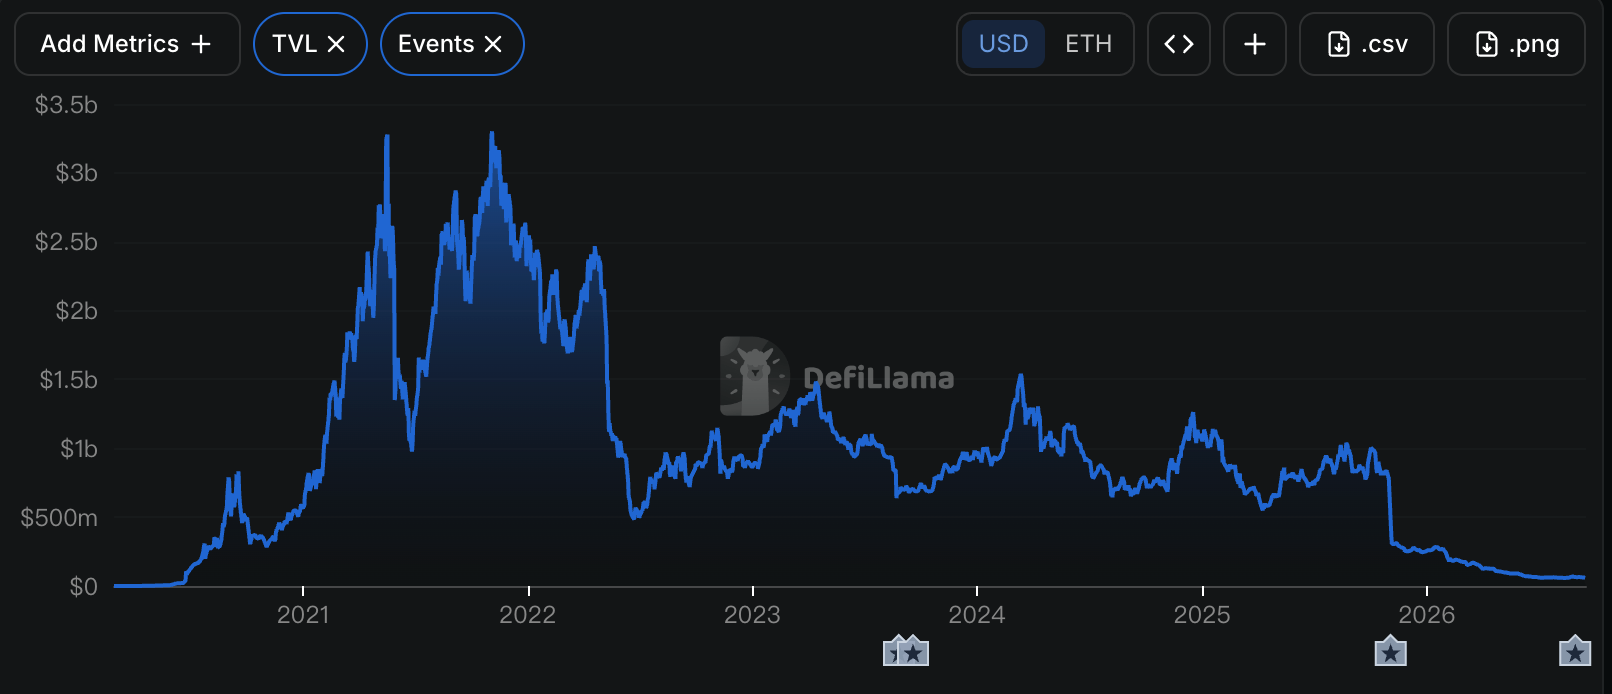
然而数月之后,Marcus 代表 Balancer 宣告这场自救未能如愿。这个 TVL 峰值曾突破 24 亿美元、代币历史最高价达 74.45 美元(对应 FDV 超 70 亿美元)的老牌协议,终究只能黯然谢幕。
v3 为何没能扭转 Balancer 的命运
在解释关停原因的公开信中,Marcus 指出团队已基本兑现此前承诺的重组事项。
具体而言:代币排放已全面停止,veBAL 的经济功能被移除,协议费用悉数流入 DAO,运营预算削减约三分之一,团队规模收缩至 12.5 个全职等效岗位。产品层面同样未停滞——Boosted Pools 持续运行,reCLAMM 在完成安全审计后以 AutoRange Pools 之名上线,外部集成与合作也在推进中。Marcus 透露,部分合作谈判甚至已推进到较深阶段,对方确实对 v3 的某些能力表现出兴趣。
但关键在于,这些兴趣始终未能转化为足够的收入。
当前 Balancer 的收入大头仍来自 v2,而 v3 的收入增速远不足以接替 v2 的位置。Marcus 坦言:"产品能用,但卖得不够好。"
追溯 Balancer 走到今天这一步的根本原因,去年 11 月的那次漏洞攻击是无法回避的转折点。
那是 Balancer 历史上最严重的一次安全事件。 攻击者瞄准 Balancer v2 的 Composable Stable Pools(可组合稳定池),借助闪电贷并结合复杂的精度舍入误差与金库记账缺陷,将以太坊主网及多条 L2 链上的质押代币和稳定币大量转移,最终造成 1.28 亿美元的损失。
Marcus 在公开信中承认,自己低估了该事件对后续采用率的长期影响。此后每一次合作洽谈,几乎都要从解释漏洞经过、采取了哪些改进、以及 v3 与以往有何不同开始。 尽管不少合作方接受了这些说明,但决策周期被拉长、合作规模被压缩却成为不可避免的结果。
到今年 8 月,Marcus 已看不到任何能让 v3 按原计划推进的融资与收入路径。于是,Balancer 决定不再继续下注。
国库资产将分配给 BAL 持有者
根据 Marcus 在治理论坛公布的提案细节,若提案获批,Balancer 不会即刻"关停",而是按照一个较长的时间表分阶段退出。
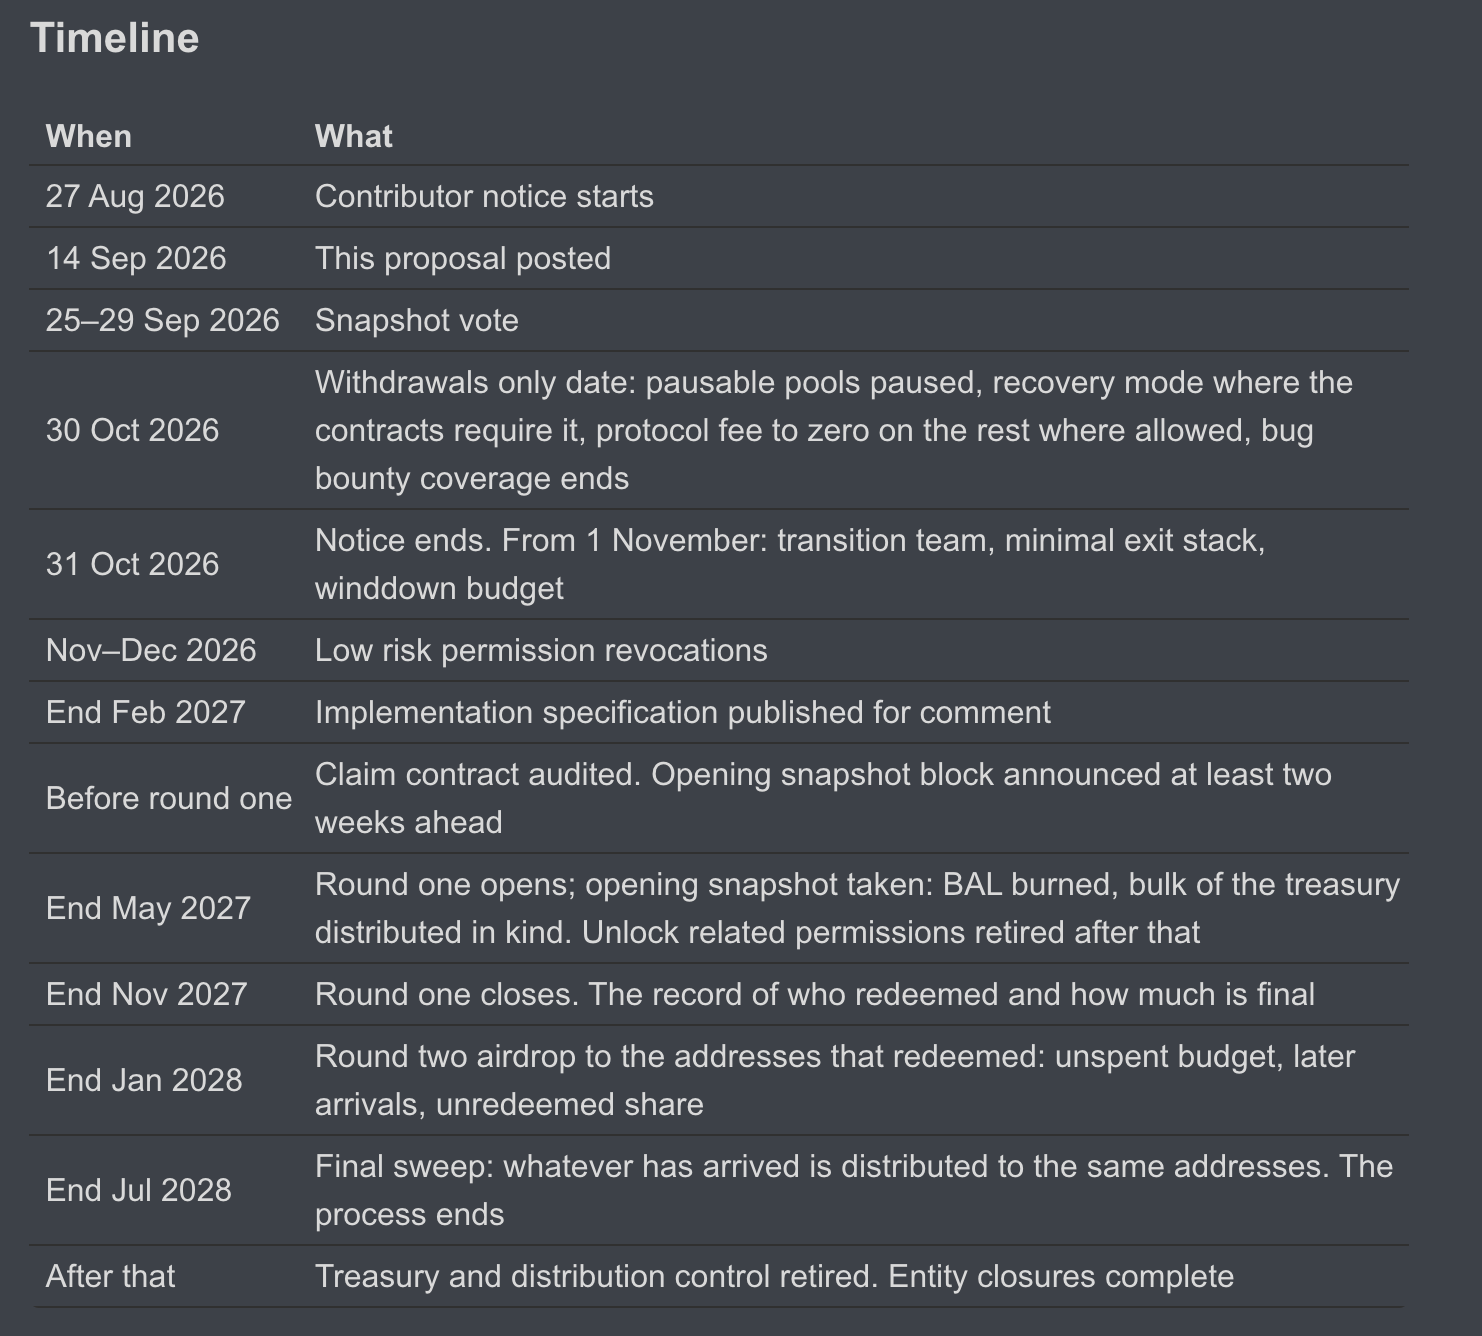
10 月 30 日:可暂停的流动性池将被暂停并切换至仅提现模式;合约机制要求进入 Recovery Mode 的池子将做相应处理;其余可调整的池子协议费用降为零。同日,Balancer 漏洞赏金计划终止。
10 月 31 日:现有贡献者通知期结束。此后 Balancer 不再开展新业务开发,团队进一步缩减,仅保留一支小型过渡团队负责协议退出、资产整理及后续国库分配。此前 BIP-918 批准、覆盖至 10 月底的剩余运营预算将不再作为新运营资金,而是按关停预算使用,未用完部分回归国库。
11 月起:进入"善后阶段"。团队保留维持退出流程的最低限度基础设施,并在 2026 年 11 月至 12 月逐步撤销不再需要的低风险权限。与此同时,DAO 开始归集分散在不同钱包、手续费地址及其他位置的资产和应收款,在第一轮分配前完成汇总。代码、许可证、部署等 DAO 资产如需转让,须经单独的 Snapshot 投票,不会随此次关停自动转移给任何一方。
而 Balancer DAO 剩余国库资产,准备返还给 BAL 持有者。目前提案披露的国库规模至少约 900 万美元。原本已通过的 BAL 回购计划将被取消,取而代之的是"销毁 BAL、按比例领取国库资产"的分配机制。
提案显示,第一轮兑换窗口预计 2027 年 5 月底开启,持续 6 个月。符合资格的 BAL 持有者销毁代币后,可按比例领取国库资产;后续还有两轮分配,用于处理关停期间剩余预算、后续收到的资产及第一轮未领取的份额。
最终到 2028 年 7 月底,协议完成清算,国库和分配控制权将被撤销,相关实体陆续关闭。
需要注意的是,这份"关停通知"目前仍处于治理发起阶段。Balancer 预计 9 月 25 日至 29 日进行 Snapshot 投票,投票结果出炉前,协议现有池子和提现功能不会改变。若提案未获通过,现有运营框架将继续执行。
商业模式失效后,DeFi 的另一种结局
从行业视角看,Balancer 的案例有其特殊之处。它并非在产品停止维护、社区彻底消亡后才宣布退出。恰恰相反,团队今年刚完成一轮颇为彻底的成本削减,也推出了新产品,并试图以 v3 重建收入来源。
但当这些举措仍无法形成足够收入时,继续维持一个协议本身就变成了一种成本。Marcus 在公开信中的逻辑很直接——如果没有一条能改变现状的融资或增长路径,继续消耗国库只是在更晚的时候得到相同结果。与其把剩余资产投入已被验证无效的路径,不如现在停下,将剩余价值交还给代币持有人。
这或许正是 Balancer 关停事件更值得深思之处。
DeFi 早期项目往往依赖代币激励、流动性挖矿和 TVL 不断扩张来获得增长。但当行业步入成熟期后,协议终究要回答一个传统商业模式的根本问题:产品能否持续产生足够的真实收入。
Balancer 曾经积极自救,但如今它选择主动给出另一个答案——如果长期答案是否定的,那么体面退出,也可以成为 DAO 的治理选项。
市场资讯部点评:
Balancer 的关停并非孤立事件,而是 DeFi 行业从激励驱动转向收入驱动过程中的一个标志性节点。其核心矛盾在于:黑客攻击摧毁了市场信任,v3 产品虽在技术层面完成迭代,却无法在短时间内重建合作方与用户的信心,导致收入端始终无法覆盖运营成本。值得注意的是,Balancer 选择将剩余国库资产返还给代币持有者而非继续消耗,这种"体面退出"机制为 DAO 治理提供了可参照的范本。对于仍在依赖代币激励维持 TVL 的 DeFi 项目而言,Balancer 的教训值得警惕——当真实收入无法支撑协议运转时,代币经济模型终将面临考验。