
5%关口被击穿:这一次的突破有何不同
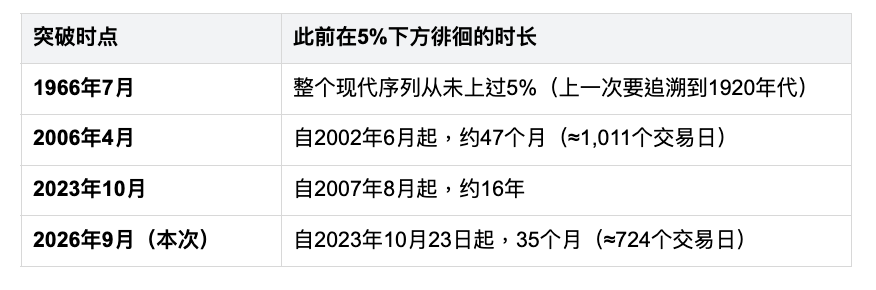
9月14日,十年期美债收益率盘中触及5.014%,为2023年以来首次站上这一整数位;收盘回落至4.947%附近。看似只是一个基点的突破,实则终结了自2023年10月以来、在5%下方长达近三年的拉锯格局。
历史经验表明,十年美债跌破5%后的"蛰伏期"往往走向两个极端:要么在5到10个月内迅速收复(约110至220个交易日),属于利率的常规波动;要么沉陷超过1000个交易日,意味着一整个低利率时代的落幕。而本轮突破发生在蛰伏七百多个交易日之后——它反映的不是利率的短期起伏,而是市场对利率中枢认知的范式切换。
长端领涨、短端回落:本轮上行的结构特征
此次突破最值得关注的信号,是收益率曲线呈现典型的"熊陡"形态。30年期收益率盘中触及5.38%,收于5.328%;2年期则不升反降,回落至4.628%。这一结构说明,市场定价的并非短期政策利率路径,而是更长远的通胀风险与国债供给压力。年初十年期美债收益率仅为4.15%,年内累计上行约85个基点。
触发因素来自多个方向的叠加:
- 能源冲击:沙特东西输油管道遇袭关闭,全球约4%的原油供应面临威胁,布伦特原油一度升破109美元/桶;
- 通胀黏性:8月核心通胀率仍达3.4%,距美联储2%目标有较大距离;
- 全球央行同步收紧:欧洲央行上周已加息,日本央行预计本周五跟进,美联储9月16日议息会议上CME FedWatch显示的加息概率已超过90%,当前联邦基金目标区间为3.50%–3.75%。
值得留意的是,财政部已将债券回购规模从30亿美元加倍至60亿美元,却依然未能遏制收益率上行——这表明抛压源自基本面定价,而非流动性紧张。
历史上长期蛰伏后破5%:仅有三次可比样本
互联网泡沫破裂前后(2001年末至2002年初)以及次贷危机前夜(2007年中),十年美债也曾重返5%上方,但此前在5%以下停留的时间均不超过10个月,算不上"长期蛰伏"。真正与当前情形可比的,历史上仅有四次——其中前三次已完成完整复盘。
三次历史复盘:标普500在突破后六个月的表现
1966年7月:六个月后几乎原地踏步
1966年7月,十年美债月均收益率升至5.02%,8月进一步攀升至5.22%,为上世纪20年代以来首次。彼时标普500早在当年2月9日便已见顶于94.06,到7月突破发生时已回调约9%——利率上行的冲击在突破之前就被市场提前消化。突破后市场继续下行约两个半月,10月7日触底73.20,自2月高点累计跌幅达22.18%,构成1950年以来幅度最小的一轮熊市,史称"Baby Bear"。
但底部之后的反弹同样迅猛:11月回升至80.99,1967年1月回到84.45,至5月4日已完全收复2月高点,从底部到收复仅用7个月。以7月突破点为基准,六个月后标普500从85.84微降至84.45,跌幅仅1.6%,基本持平。
2006年4月:温和上涨
2006年的收益率上行发生在经济过热的大背景下。十年美债月均收益率在4月升至4.99%,5月升至5.11%,为2002年以来首次突破5%,6月见顶于5.25%附近。标普500从4月的1,302.17升至10月的1,363.38,六个月涨幅4.7%;若从5月起算,则从1,290.01升至11月的1,388.64,涨幅达7.6%。过程并非一帆风顺——2006年5月至6月中旬,标普经历了一轮约7%–8%的快速回调,随后在收益率见顶回落后重拾升势,并于秋季创出历史新高。
2023年10月:大幅上涨
2023年10月的市场情绪与当下最为相似。10月19日至23日,10年期收益率突破5%,盘中最高触及5.02%,创2007年7月以来新高。当时市场极度悲观,标普500在突破后继续下探,10月27日见底4,117点,较10月19日再跌约4%。然而这轮下跌恰恰为后续反弹埋下伏笔——标普500自此展开凌厉上攻,从2023年10月的4,258.98升至2024年4月的5,095.46,六个月涨幅高达19.6%。
三次复盘的共同规律与关键差异
将三次样本放在一起,六个月后的结果分别为-1.6%、+4.7%、+19.6%。最差的一次也不过回到原点,没有一次出现持续性深度下跌。但更有价值的不是这个区间本身,而是区间背后的分化逻辑。
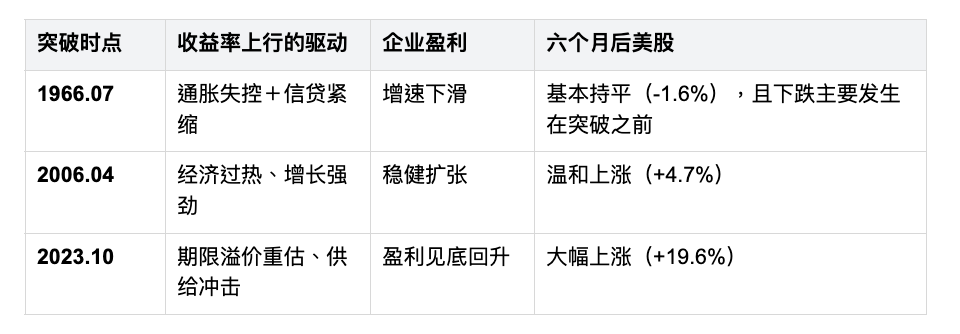
利率水平本身并不决定股市方向。 三次都是同样的"破5%"动作,结果却相差20个百分点。真正区分强弱的,是收益率上行背后的"叙事":2006年和2023年,收益率上行伴随名义增长与企业盈利扩张,属于"良性利率上行",股市能够消化;1966年,收益率上行伴随信贷收缩与盈利下行,属于"恶性利率上行",股市无法消化,因此只能"持平"而非上涨。换言之,加息本身不构成空头逻辑,加息打断增长才是。
市场往往提前定价。 1966年的下跌发生在突破之前,2023年的底部出现在突破后第6个交易日。当整数关口被媒体广泛报道时,最恐慌的阶段通常已经过去大半。
突破后初期普遍经历回撤。 三次突破之后的头几周到两个多月,股市大多经历了一段回调——1966年约-15%触底、2006年5至6月约-8%、2023年10月约-4%。真正的转折点,几乎都出现在收益率见顶回落之后,而非突破当天。
本轮需要盯紧的三个关键变量
第一,通胀是否为供给驱动的一次性冲击。 本轮上行的直接触发因素是中东局势与油价,布伦特已突破109美元。若地缘局势缓和、油价回落,则更接近2023年剧本;若能源价格持续高企并传导至核心通胀,则向1966年情形倾斜。
第二,央行是否愿为抑制通胀而牺牲增长。 本轮最大的不同在于全球主要央行同步收紧——美联储、欧洲央行、日本央行几乎同时转向,而非2023年的单边紧缩预期。同步紧缩对全球流动性的抽离效应更强,这正是1966年剧本的典型特征。
第三,企业盈利是否仍在扩张。 这是所有样本中最具解释力的变量。只要盈利上行趋势不被打断,高利率更多表现为估值压缩,而非趋势反转。
市场资讯部点评
美债破5%并非简单的数字游戏,而是市场对利率中枢重新定价的信号。三次历史复盘揭示的核心规律是:利率上行的"故事"比利率水平本身更重要。当前全球央行同步紧缩叠加能源供给冲击,与1966年剧本的相似度不容忽视;但若企业盈利韧性持续、地缘风险可控,则2023年的乐观路径仍有可能重演。投资者应密切关注通胀走势与盈利数据,而非纠结于整数关口本身。
免责声明:本文内容仅供投资者教育与市场信息参考,不构成任何投资建议或对具体证券、金融产品的推荐。文中历史统计的可比样本数量有限(仅3例),历史表现不代表未来收益,不具备必然的可重复性。市场有风险,投资需谨慎,投资者应根据自身风险承受能力独立判断并自担风险。
数据来源:公开市场报道(Bloomberg、Yahoo Finance、UPI、Semafor等);历史序列取自Robert Shiller数据库(标普500月度价格、10年期美债月度收益率);交易日数为剔除周末及美股休市日后的测算值。