
原创 |Odaily 星球日报(@OdailyChina)
作者|Golem(@web3_golem)
CFTC出手:预测市场奖励机制面临全面审查
美国商品期货交易委员会(CFTC)正在对预测市场平台的用户激励计划展开调查,核心关切在于这些平台是否通过误导性宣传和促销手段不当吸引交易者。据知情人士透露,调查可能导向针对性审查或正式执法行动,尽管CFTC主席Michael Selig尚未敲定最终方案,但预计本周内将有所动作。
Kalshi已率先终止其交易量激励计划。Polymarket以及其他依靠奖励机制维持流动性和用户增长的平台,可能成为CFTC的重点关注对象。此次监管行动的导火索,据称是预测市场公司未能充分重视CFTC在8月发布的合规咨询意见。
8月咨询意见:奖励计划被指存在合规隐患
8月12日,CFTC专门针对预测市场的做市、流动性、交易及奖励计划备案发布咨询意见。文件指出,预测市场公司正积极鼓励高频交易者参与,并推动公司担任做市商以扩大市场参与度和交易量,而这些激励方案可能暗含合规风险。
CFTC特别警告,除注册交易返现和"保证盈利"承诺外,针对高交易量参与者的奖励可能催生虚假交易,做市商奖励计划也可能助长欺诈和市场操纵行为。
预测市场公司对此意见的轻视并非无缘无故。对Polymarket等平台而言,挂单流动性奖励、持仓激励、新用户补贴及推荐奖励本身就是扩大市场深度和用户规模的核心策略。在某些情况下,为使特定预测合约(如体育赛事)获得更强流动性,项目方甚至与做市商签订私下协议。在激烈竞争环境下,没有平台敢主动放弃这些措施——一旦停止,合约流动性深度和用户体验将迅速恶化,用户流失几乎不可避免。
目前尚不清楚哪些公司将受到CFTC即将采取的行动影响,但在美国运营的Kalshi和Polymarket等平台都在提供可能引起监管机构注意的奖励措施。
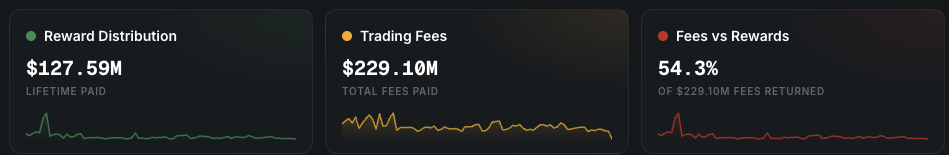
Polymarket或许将成为CFTC关注的重中之重。据polyscalping数据,自2026年1月Polymarket开始收取交易手续费以来,其累计产生2.29亿美元交易费用,而累计发放的奖励达1.28亿美元,占交易费用的54.3%。
Polymarket每日数百万美元补贴维持流动性
Polymarket是当前市场上流动性最强的预测市场之一,而维持这一地位的代价是每天数百万美元的流动性补贴。
据DeFiLlama数据,Polymarket 24小时费用在区块链中排名第五,达321万美元,比第六名Hyperliquid高出约100万美元。然而其24小时收入仅约40万美元,行业排名第16——这意味着约280万美元以各种形式奖励给了平台交易者及做市商。
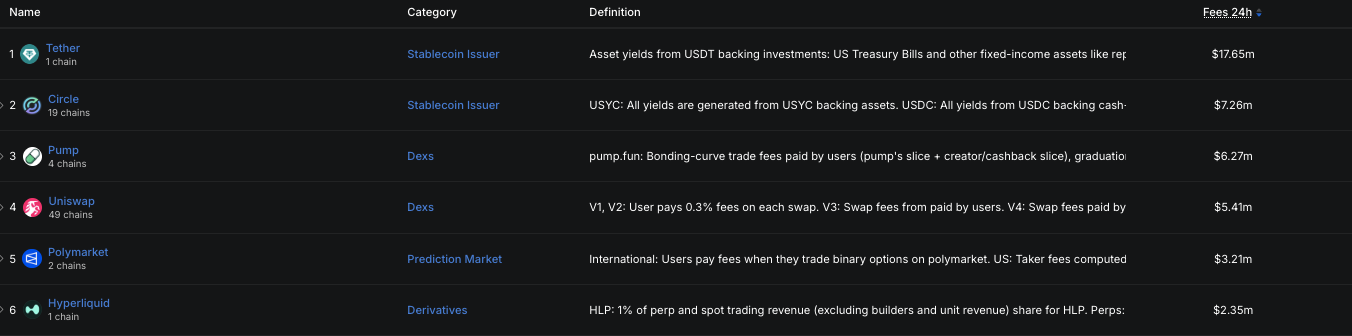
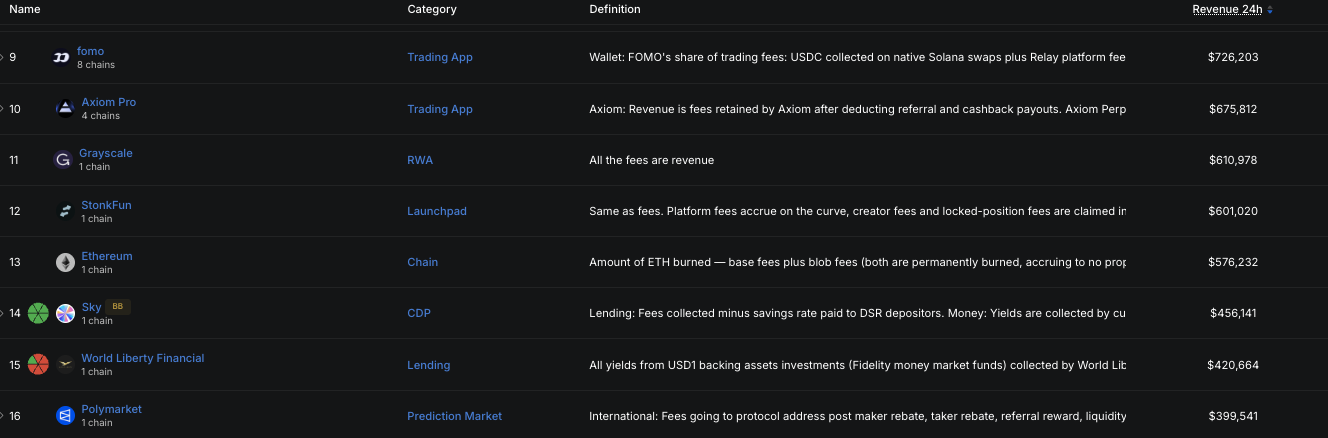
Polymarket 24H 费用与收入排名对比
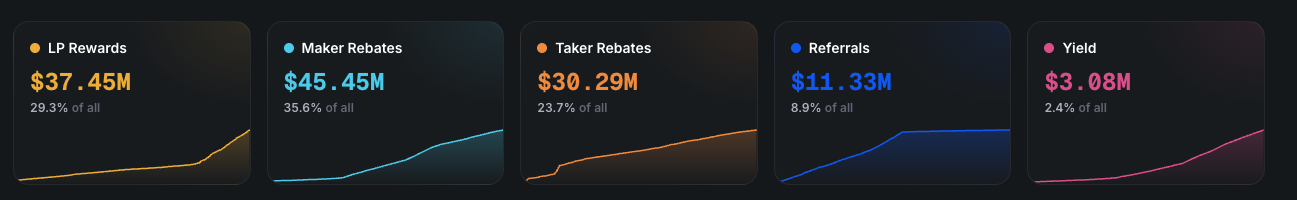
Polymarket的奖励体系涵盖五大渠道:LP奖励(LP Rewards)、挂单奖励(maker rebates)、吃单奖励(taker rebates)、持仓奖励(Holding Rewards)和推荐奖励(referrals)。LP奖励自2023年11月启动(当时Polymarket尚未收费);持仓奖励从2025年7月起执行,主要为持有pUSD的年化收益;挂单、吃单和推荐奖励均于今年上线。
五类渠道合计已发放约1.28亿美元,占比及具体数额见下图。
今年5月,Polymarket开放Perps交易,并推出Perps流动性奖励计划以快速积累流动性深度。该计划每天固定预算7.5万美元,在活跃永续市场间分配,仅此一项年化支出就达2700万美元。
以上仅为常规奖励。在特殊事件和赛事期间,Polymarket还会推出额外激励。例如今年8月加密TWAP过渡期,平台为市场提供了额外100万美元流动性奖励;世界杯期间及热门赛事上,Polymarket同样提高赛事激励——在美国站体育的March Madness活动中,单场流动性奖励即达10万美元。
奖励驱动下的用户增长
这些奖励计划不仅维护了Polymarket的流动性深度,在用户增长方面同样效果显著。 据Dune数据,2026年初Polymarket新用户增长突然加速,时间节点与各类奖励计划的推出高度吻合。
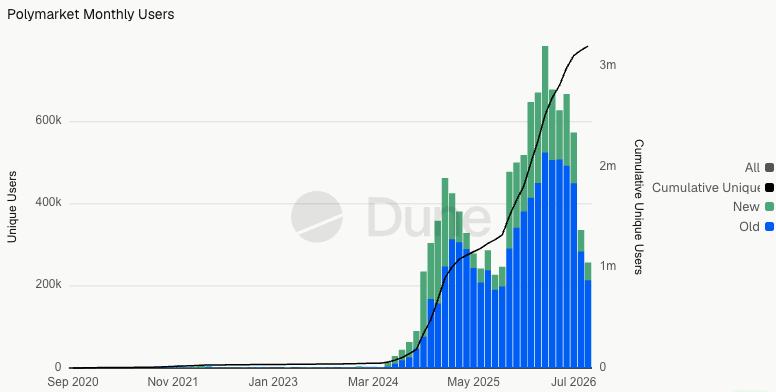
2026年1月,Polymarket月度新用户达23.3万,这是继2025年1月(特朗普当选总统月)后首次突破20万,时间恰好与挂单奖励计划推出吻合;2026年3月,月度新用户创下25.9万新高,同样与推荐奖励计划上线时间重合。
当然,新用户爆发并非单一因素所致——监管环境成熟、广告营销扩大、偶发契机(如世界杯)等均有贡献。但从时间重合度来看,今年推出的各类奖励计划与用户增长之间存在强相关性。
Kalshi急刹车,Polymarket何去何从
奖励计划对Polymarket的业务运营和用户留存至关重要。若CFTC对预测市场奖励计划采取实质整顿,Polymarket作为市场上奖励金额与比例最大的平台,几乎必然成为首要目标。
主打合规叙事、政治嗅觉敏锐的Kalshi已经行动。9月28日,Kalshi向CFTC提交文件,将平台交易量激励计划的结束日期从2027年10月1日提前至2026年10月13日,文件未说明具体原因。
而在9月中下旬,已有用户发现Kalshi平台上ETH永续合约存在"5500美元成交"的刷量行为,连续多日,约5500美元的成交占ETH永续名义量的50%。这正是CFTC在8月文件中点名的预测市场虚假交易典型模式。有理由相信,Kalshi突然终止交易量激励计划是为了规避监管追查。
Polymarket恐怕难以像Kalshi那样说停就停。对Polymarket而言,奖励计划已深度嵌入其流动性和用户增长体系。一旦奖励大幅削减或停止,将导致流动性撤退、做市商降低报价深度、热门市场买卖价差扩大,长尾市场甚至可能失去足够的对手盘。
Polymarket的未来处境将高度依赖于CFTC对预测市场奖励计划的解读。如果监管机构执意将"用户为获取奖励而发生的交易"视为非真实交易,那么继内幕交易风波后,Polymarket或许又将卷入由奖励计划引发的虚假交易、欺诈交易监管漩涡。
市场资讯部点评:
CFTC此次对预测市场奖励计划的调查,标志着美国监管层对新兴衍生品赛道的监管颗粒度正从产品合规延伸至用户激励层面。Kalshi的迅速收缩与Polymarket的深度绑定形成鲜明对比,折射出不同合规策略下的路径分化。核心矛盾在于:奖励计划究竟是正常的市场推广工具,还是变相的虚假交易催化剂?这一界定将直接影响预测市场平台的商业模式根基。若监管从严,行业流动性结构或面临重构,而合规成本上升也将加速市场洗牌。