
当一家机构掌控数百万枚 ETH 并将其大量投入质押,以太坊的去中心化程度是否会因此削弱?这个问题的直觉答案似乎显而易见——在 PoS 机制下,ETH 越向少数主体集中,网络话语权便越趋于集中。然而,实际图景远比这一线性推论复杂。
过去一年间,机构资本的涌入与 EIP-7251 的实施(将单验证者有效余额上限由 32 ETH 抬升至 2048 ETH)共同推动了质押生态的结构性演变。表面上,这两股力量都指向"集中",但其作用机制与风险含义截然不同:资金层面的集中度在上升,而验证者层面的整合则在另一维度展开。 二者是否叠加为系统性中心化风险,需要逐层拆解。
机构资金加速入场:质押市场结构正在改写
先看市场层面的数据变化。
Lido 2026 年上半年报告显示,截至 6 月底,以太坊质押市场规模从年初约 3630 万 ETH 扩张至 4310 万 ETH,半年增幅约 19%(该统计包含已进入队列但尚未激活的资金,剔除退出队列部分)。
更值得留意的是资金来源的结构性位移。
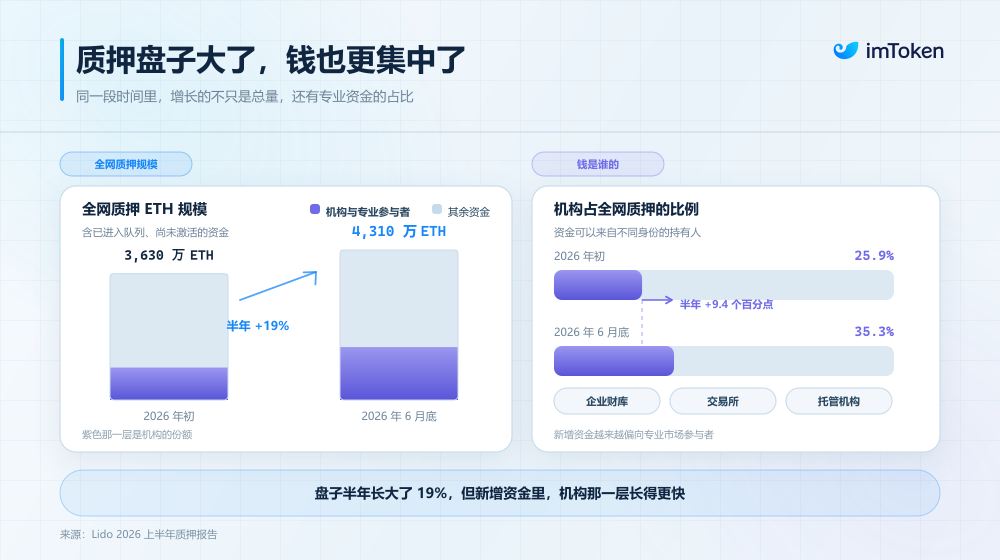
同期,机构质押的市场占比由 25.9% 攀升至 35.3%,半年内提升近 10 个百分点。换言之,新增质押资金中,企业财库、交易所、托管机构等专业参与者的比重正在快速上升。
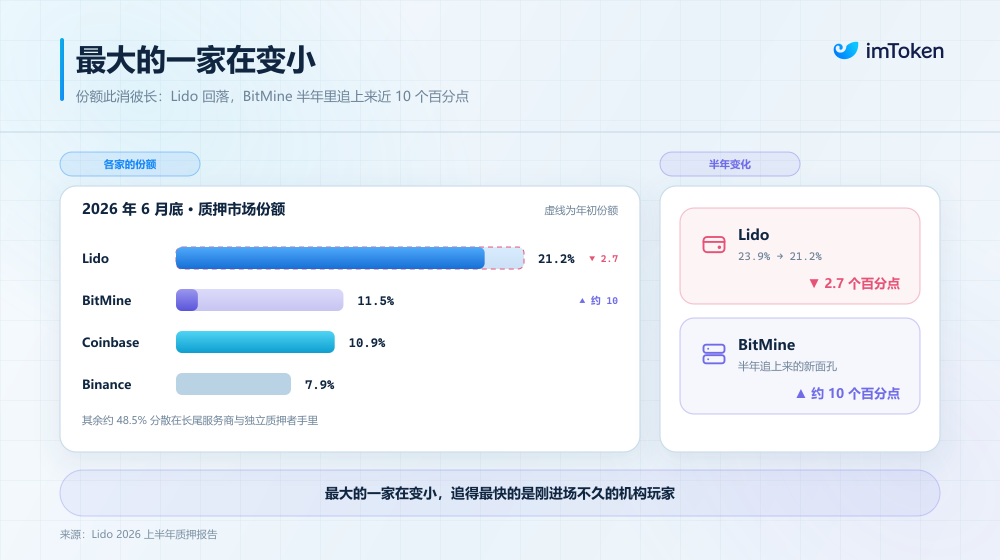
市场份额的再分配同样印证了这一趋势。截至 6 月底,Lido 仍以约 21.2% 的份额位居首位,但较年初的 23.9% 有所回落。与此同时,Bitmine、Coinbase、Binance 的份额分别达到约 11.5%、10.9% 和 7.9%,其中 Bitmine 半年内份额增长约 10 个百分点,扩张速度尤为突出。
这揭示了一个值得玩味的转向。此前社区讨论质押中心化时,焦点多集中于 Lido 等流动性质押协议,担忧用户通过单一协议参与 Staking 导致共识权力汇聚。而当前的新变量在于:机构级 ETH 持有者开始大规模转向原生质押,流动性质押协议不再是增量资金的主要入口,质押市场的资金结构正在被重新塑造。
但随之而来的疑问是:一家机构持有全网 10% 以上的质押 ETH,是否等同于掌控 10% 以上的验证节点?数十万验证者被整合为少量高余额验证者,是否意味着以太坊在主动走向中心化?回答这些问题,需要先厘清几个常被混为一谈的概念。
持有大量 ETH ≠ 掌握等量验证权:三个控制层面的辨析
理解质押中心化最常见的误区,是将"资金归属"与"验证者运营"直接等同(延伸阅读《当 34% 的 ETH 都在质押:原生复利时代,Staking 到底该怎么选?》)。事实上,控制权至少分布在三个相互独立的层面:
- 资产控制权:质押 ETH 的归属主体,以及谁有权决定退出质押、提取资产或更换服务商。
- 验证者运营权:实际运行节点、管理签名密钥、执行区块提议与共识证明的主体。
- 基础设施与决策权:验证者是否共享相同的客户端、云服务商或 MEV Relay;平台治理机制或管理团队能在多大程度上协调验证者行为。
这三个层面的集中度并不必然同步。
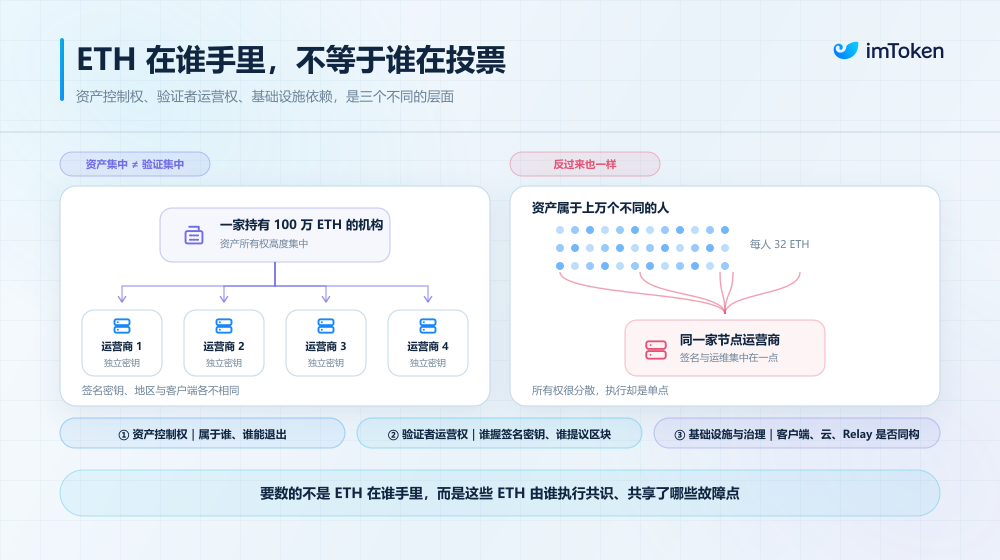
举例而言:某机构持有 100 万枚 ETH 并全部用于原生质押,但将其分散委托给十余家独立节点服务商。从资产所有权看,100 万枚 ETH 确实集中于一家机构;从验证者运营看,签名密钥由不同服务商管理,部署于不同地域,运行不同客户端软件。
反向情形同样值得警惕:上万个用户各持 32 ETH,却共同使用同一家节点运营商执行验证。此时资产所有权高度分散,但底层签名、运维与基础设施却可能高度集中。
因此,真正的风险焦点在于这些 ETH 最终由谁执行共识,以及不同参与者之间是否存在共同的故障点或决策依赖。
当然,这不意味着大额机构持仓毫无中心化隐忧。若一家机构不仅持有大量 ETH,还直接掌控所有验证者签名密钥,其对共识的影响力不容低估。即便采用外部节点运营商,资产持有人仍可通过服务协议、资金分配、退出与重新委托等途径间接影响验证者行为。此外,以太坊共识按有效质押余额分配权重,当某一参与者实际协调或控制足够多的质押权重时,便可能影响网络最终性——例如,相互协调的群体若掌控超过三分之一的活跃质押权重,在特定条件下即具备阻碍网络达成最终性(Finality)的能力。
由此,大额质押是否威胁去中心化,既不能以单一机构的持仓量简单判定,也不能因采用多家服务商便认定风险消解。讨论质押集中度,需要比市场份额比较更细致的分析框架。
EIP-7251 之后:大额质押的运行逻辑之变
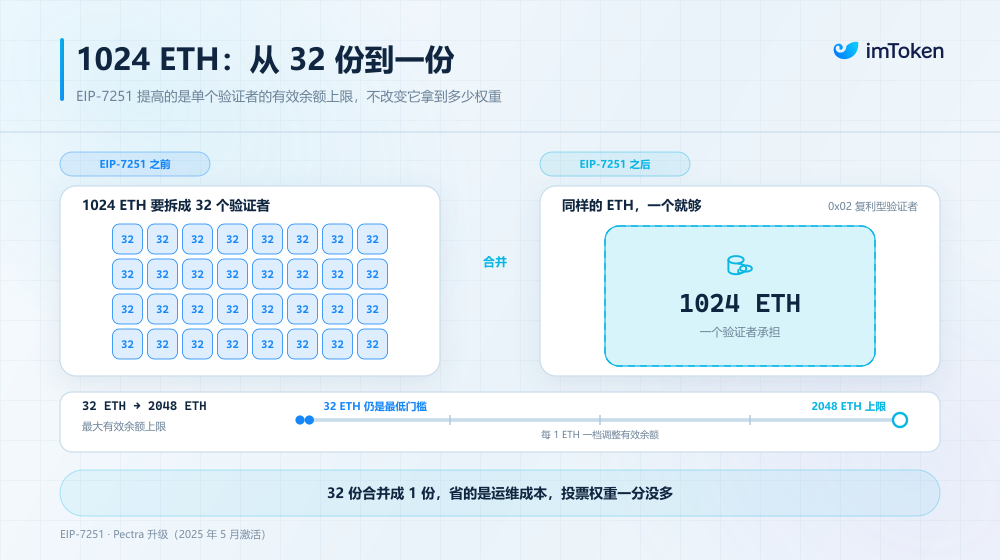
在机构资金大规模涌入的同时,Pectra 升级中的 EIP-7251 重塑了大额质押的操作方式:单验证者最大有效余额从 32 ETH 提升至 2048 ETH,最低激活门槛仍保留 32 ETH(延伸阅读《当 800 万枚 ETH 开始「搬家」:后 Pectra 时代,Staking 迎来结构性巨变?》)。
这一调整的动因何在?
在旧有规则下,持有 1024 ETH 若想全部参与原生质押,需拆分为 32 个独立验证者,每个验证者拥有独立签名身份,分别参与共识证明,并承担相应的密钥管理、消息传播与状态维护成本。EIP-7251 生效后,同样的 1024 ETH 在满足协议规则的前提下,可由单个 0x02 类型验证者承载,管理成本与共识层负担由此显著下降。
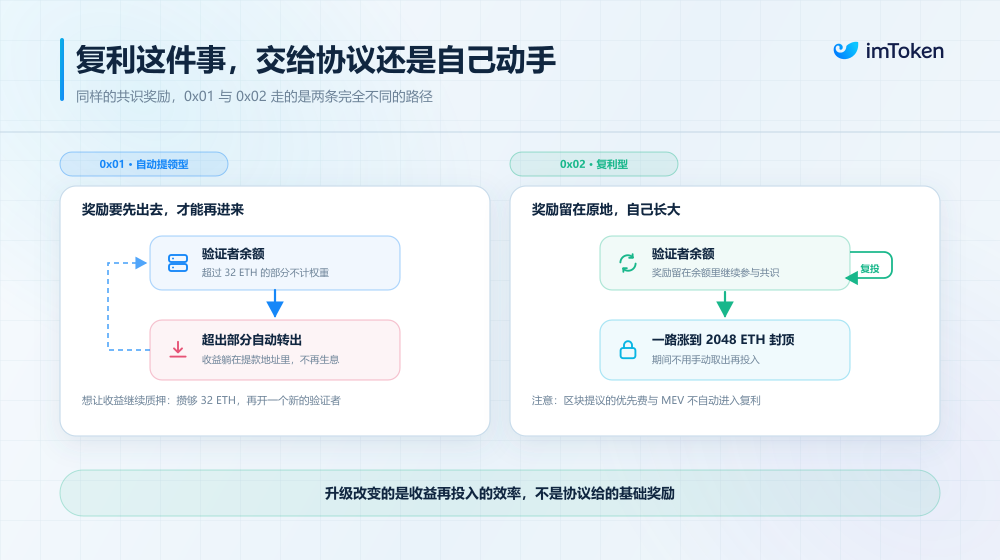
另一项更为直接的变化在于"原生复利"。传统 0x01 验证者的有效余额上限固定为 32 ETH,超出部分的奖励不再增加有效质押权重;若要将收益继续投入原生质押,需另行安排资金。对大型质押池而言,可通过汇集大量验证者收益、重新凑齐 32 ETH 再创建新验证者来化解;但对仅有一个或几个验证者的长期持有人,这一路径并不便利——质押收益并非一次性产生 32 ETH,而是在漫长时间中逐步累积。
EIP-7251 允许共识层奖励保留在验证者自身余额中,按协议规则以 1 ETH 为粒度逐步提升参与奖励计算的质押权重,直至 2048 ETH 上限。换言之,原本需要用户主动提取、积累、再投入的流程,如今可在协议内部自动完成。
对大型机构而言,验证者数量、密钥管理与运维成本大幅降低;对普通长期持有者而言,也无需为重新投入少量收益而反复积累新的 32 ETH。这是以太坊从协议层为质押的规模化、机构化与专业化铺设基础设施,使质押规模、复利方式与资金管理获得更大灵活性。
便利性的提升也伴随新的管理要求。0x02 验证者不会像传统模式那样默认将超过 32 ETH 的奖励定期转出,若用户需将收益用于消费、交易或其他资产管理用途,须按协议规则发起部分提款。此外,0x01 验证者转换为 0x02 类型不可逆,自行管理验证者的大额持有人在进行合并操作时需格外审慎——一旦目标验证者或授权信息填写有误,可能造成严重损失。
结语
回顾以太坊大额质押的演变,两条趋势并行推进。市场层面,机构资金持续进入,ETH 质押正成为长期资产管理的重要组成部分;协议层面,EIP-7251 等升级减少了机械式的验证者拆分,使大额资金以更高效的方式参与共识。
但效率提升并不等同于去中心化程度提高。验证者数量减少,不能直接证明网络更中心化;反之,验证者数量众多,若底层签名权与运营权高度集中,也不意味着网络足够分散。去中心化程度最终取决于真实的控制权分布,以及网络能否避免对少数运营商、客户端与基础设施形成过度依赖。
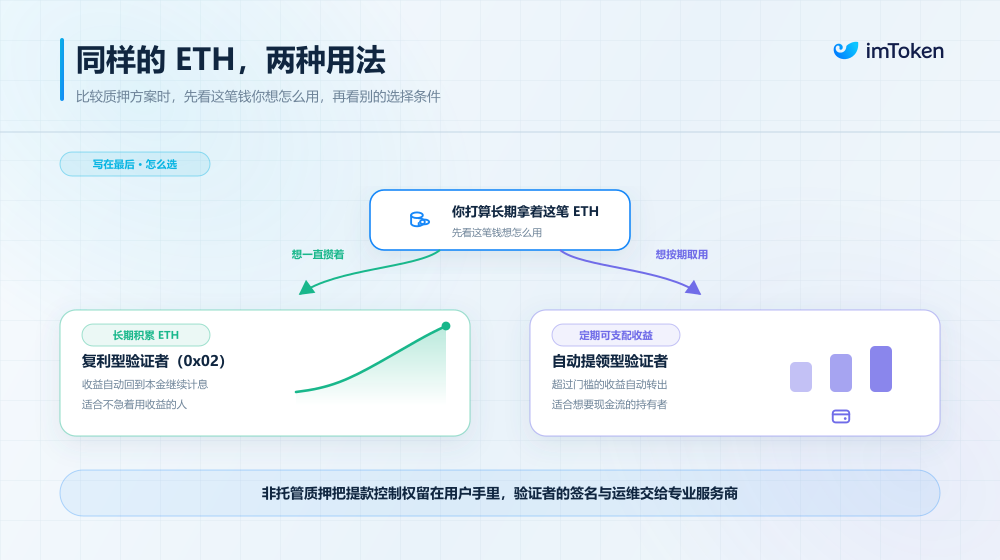
对用户而言,这意味着比较 ETH 质押方案的维度不应止于 APR。例如 imToken 非托管 ETH 质押提供复利型验证者与自动提领型验证者两种模式,用户可依据长期积累 ETH 或定期获取可支配收益的不同目标选择资金管理方式。非托管模式将提款控制权保留给用户,由专业服务商负责验证者签名与运行维护,在无需自建节点的前提下保留对质押资产的控制能力。
从这个角度看,以太坊质押的下一阶段,是让不同规模的 ETH 持有者都能以更清晰、可控和高效的方式参与其中——这或许才是大额质押时代真正值得关注的长期变化。
市场资讯部点评:本文跳出了"机构持仓增加即中心化加剧"的线性叙事,将讨论细化为资产控制权、验证者运营权与基础设施依赖三个层面,方法论上更为严谨。EIP-7251 的双面性分析亦值得肯定:它既降低了机构运维门槛、推动质押专业化,也客观上使单验证者权重上限大幅抬升,为集中度监测提出了新课题。对市场参与者而言,未来评估质押服务商时,密钥归属、客户端多样性与运营商分散度等指标的重要性将持续上升,单纯比较 APR 的时代正在落幕。