
指数仍在高位,市场却开始重新定价增长质量
美股主要指数上周整体收涨,但AI芯片板块并未同步走强。进入本周,银行财报、台积电业绩与美国通胀数据将密集接受市场检验。指数位置与板块表现之间的背离,正在成为当前行情最值得关注的信号。
资金并未大规模撤离,但配置逻辑明显转变。市场对AI投入的回报周期、盈利兑现节奏以及融资成本的要求,正在变得更加具体和苛刻。
上周回顾:指数上涨掩盖了板块分化
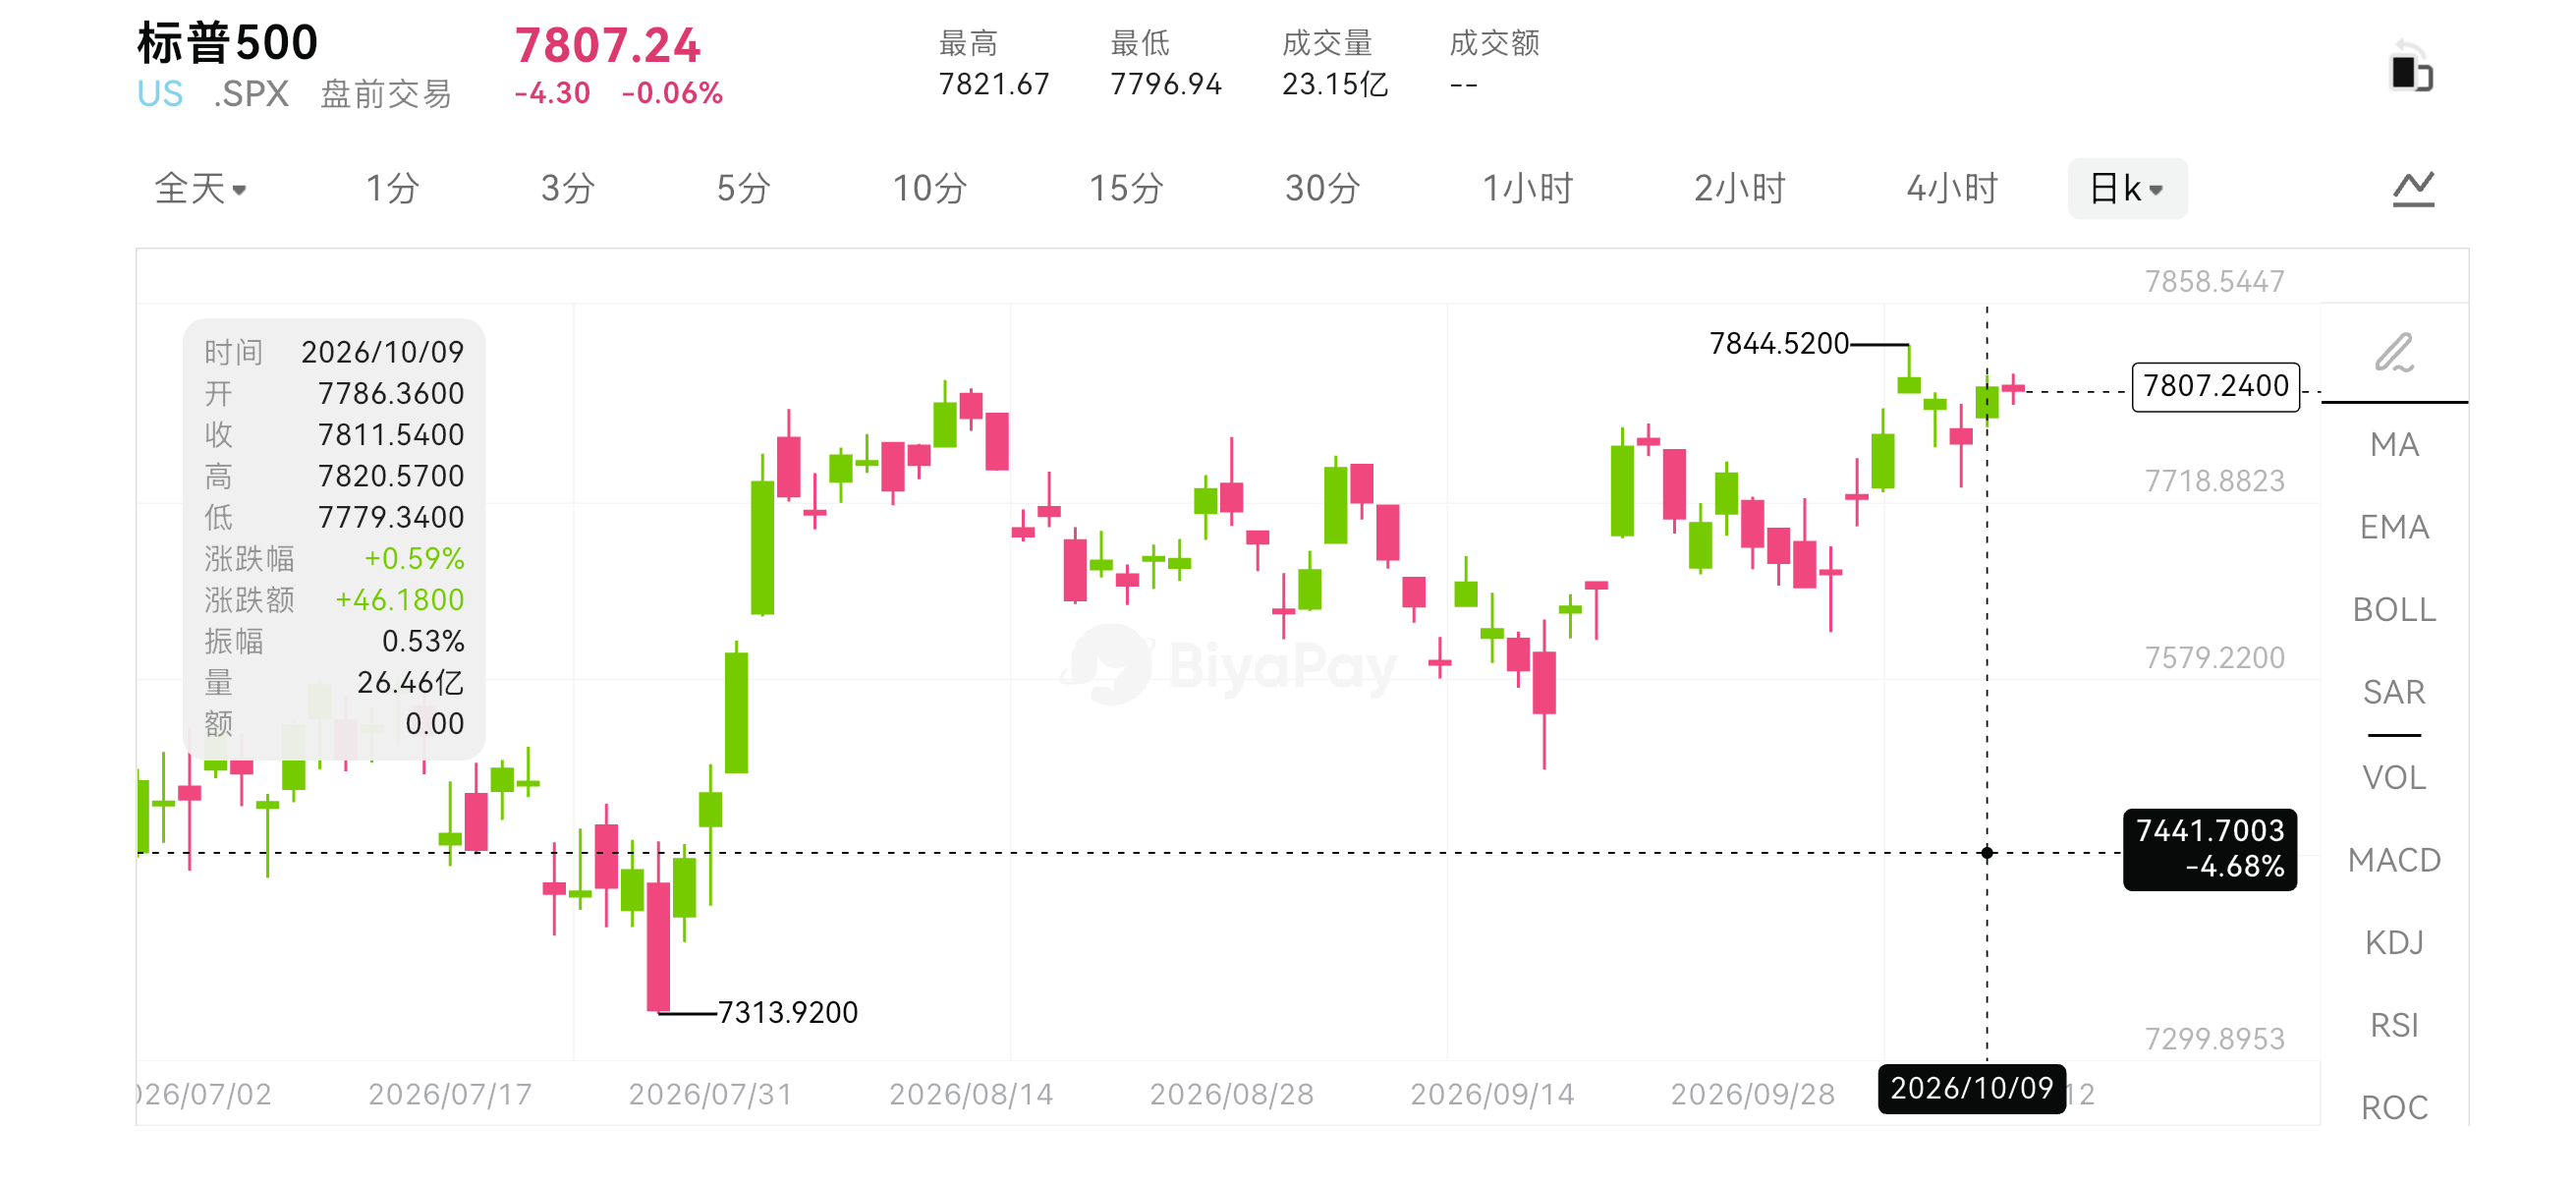
据BiyaPay数据,截至10月9日收盘:
- 标普500指数报7811.54点,全周上涨约1.2%
- 道琼斯指数报51654.95点,上涨约0.9%
- 纳斯达克指数报27366.17点,上涨约0.6%
- 罗素2000指数下跌约0.9%
大型股与小盘股走势背离,说明指数上涨不能简单等同于市场全面回暖。
港股方面也出现修复迹象。10月9日,恒生指数上涨约1.8%,收于24211点附近,全周上涨约1%;恒生科技指数当日上涨约3.1%。互联网股的反弹为周五市场提供了支撑,但单日修复能否转化为持续趋势,仍需观察后续行业表现和盈利预期变化。
指数上涨而板块分化加剧的背景下,跨资产比较变得尤为重要。全球一站式资产配置平台BiyaPay以USDT为核心资金入口,通过统一账户体系连接美港股、加密货币、商品期货和跨境汇款等场景,支持30余种法定货币与200余种数字货币兑换,并可通过USDT以0佣金参与美港股真实股票交易。对于需要同时关注多个市场的投资者而言,这种集中式入口的价值在于行情观察、币种兑换、交易执行和资金使用能够形成连贯衔接。
AI芯片承压:市场开始追问收入如何兑现
英伟达上周收于229.28美元,按相邻两周周五收盘价计算,全周下跌约2.00%;AMD收于608.10美元,下跌约4.07%。10月8日,两家公司分别下跌约2.94%和3.90%,AI相关股票在周中承受了集中压力。
这轮调整的重要背景,是市场正在重新审视AI企业的收入规模及其统计口径。据报道,OpenAI向投资者披露的9月年化收入接近500亿美元,与此前广泛传播的约700亿美元存在差异。报道同时指出,两组数字的差异涉及与其他AI公司比较时的口径处理。因此不能简单解读为"OpenAI收入突然减少200亿美元"——年化收入本身也不是已实现的全年收入。
这一事件的核心影响在于增长预期需要重新核算。芯片订单、云服务合同和数据中心建设,最终都需要终端需求来支撑。如果AI应用收入持续增长,基础设施投入就有清晰的回报来源;如果收入兑现慢于预期,市场便会追问客户的资金来源、算力利用率以及后续采购能力。
芯片股调整并不足以证明AI需求已经逆转,但确实说明资本市场对增长数字的要求正在提高。订单规模、合同金额和年化收入,都需要与实际交付、利润和现金流对应。高估值公司尤其如此,因为股价往往已经包含了相当积极的增长预期。
能源与公用事业走强:高利率约束并未消失
上周的相对强势并非只出现在科技领域。以板块ETF为观察样本:
- 能源ETF XLE按收盘价计算上涨约3.60%
- 公用事业ETF XLU上涨约3.97%
需要注意的是,这反映的是两只ETF的表现,不能直接替代所有相关公司的走势。能源企业与公用事业的经营逻辑也不同:油价上涨可能改善部分上游油气公司收入,却会增加运输、制造和消费企业的成本;公用事业公司的表现则需结合需求、融资成本和资本开支综合分析。两类资产同时走强,说明市场在寻找不同的盈利支撑,不能据此认定资金已完成统一的"防御切换"。
截至10月9日,美国10年期国债收益率约为5.24%,WTI原油期货结算价约为每桶91.85美元。这两个变量仍值得重视:前者影响估值和融资成本,后者影响企业成本与通胀预期。即便股指上涨,高资金成本对经营和估值的约束也不会因此消失。
港股修复能否延续:关键看行业而非恒指
港股上周五的反弹进入本周后继续呈现分化。10月13日,恒生指数收涨约0.3%,恒生科技指数却下跌约0.79%。银行、房地产、光通信等方向上涨,半导体和存储相关股票承压,指数表现与科技板块表现并不完全一致。
对港股科技公司而言,美股AI产业链的变化会影响情绪,但公司的收入结构才是决定中期经营表现的核心。互联网企业需要观察广告、电商、云业务及AI投入的回报;消费电子企业要看终端需求与订单;半导体企业则还要区分产品类型、产能利用率和价格变化。不同公司受到的影响,很难用"科技股"三个字统一解释。
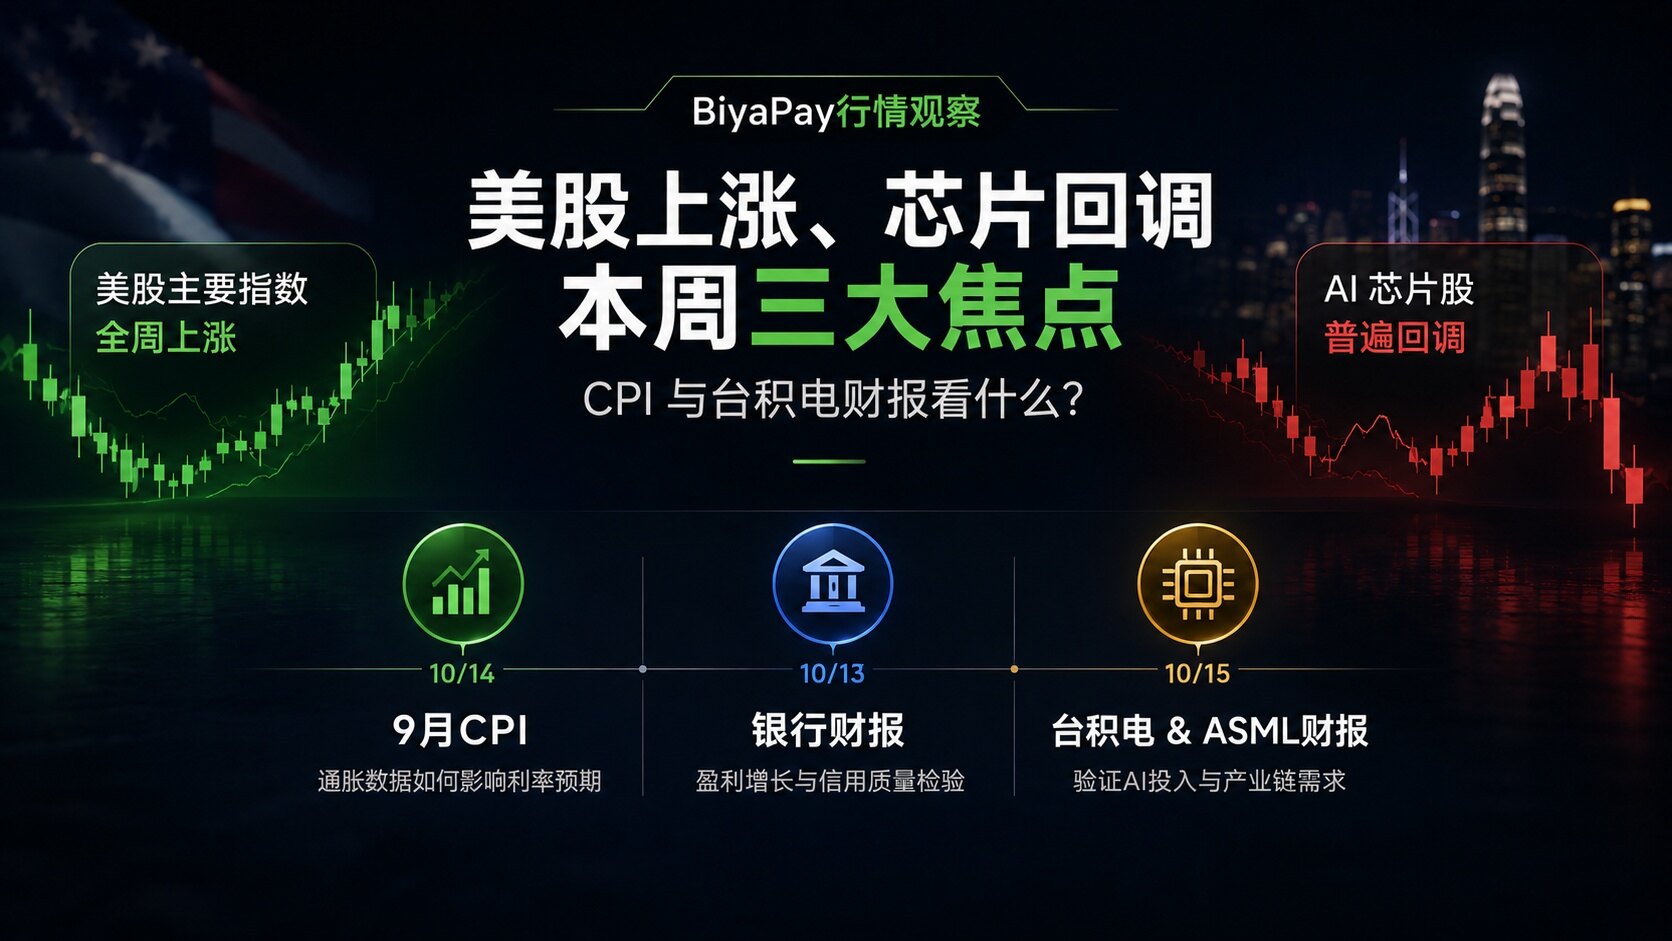
本周焦点:通胀与财报双重检验市场预期
本周一美股表现已体现分化格局。10月12日,道指上涨约0.4%,纳指下跌约0.4%,标普500指数小幅收低。Meta上涨约3.4%,而英伟达、AMD和美光分别下跌约1.3%、2.3%和3.9%。科技股内部同样没有统一方向,芯片承压与部分平台公司走强可以同时发生。
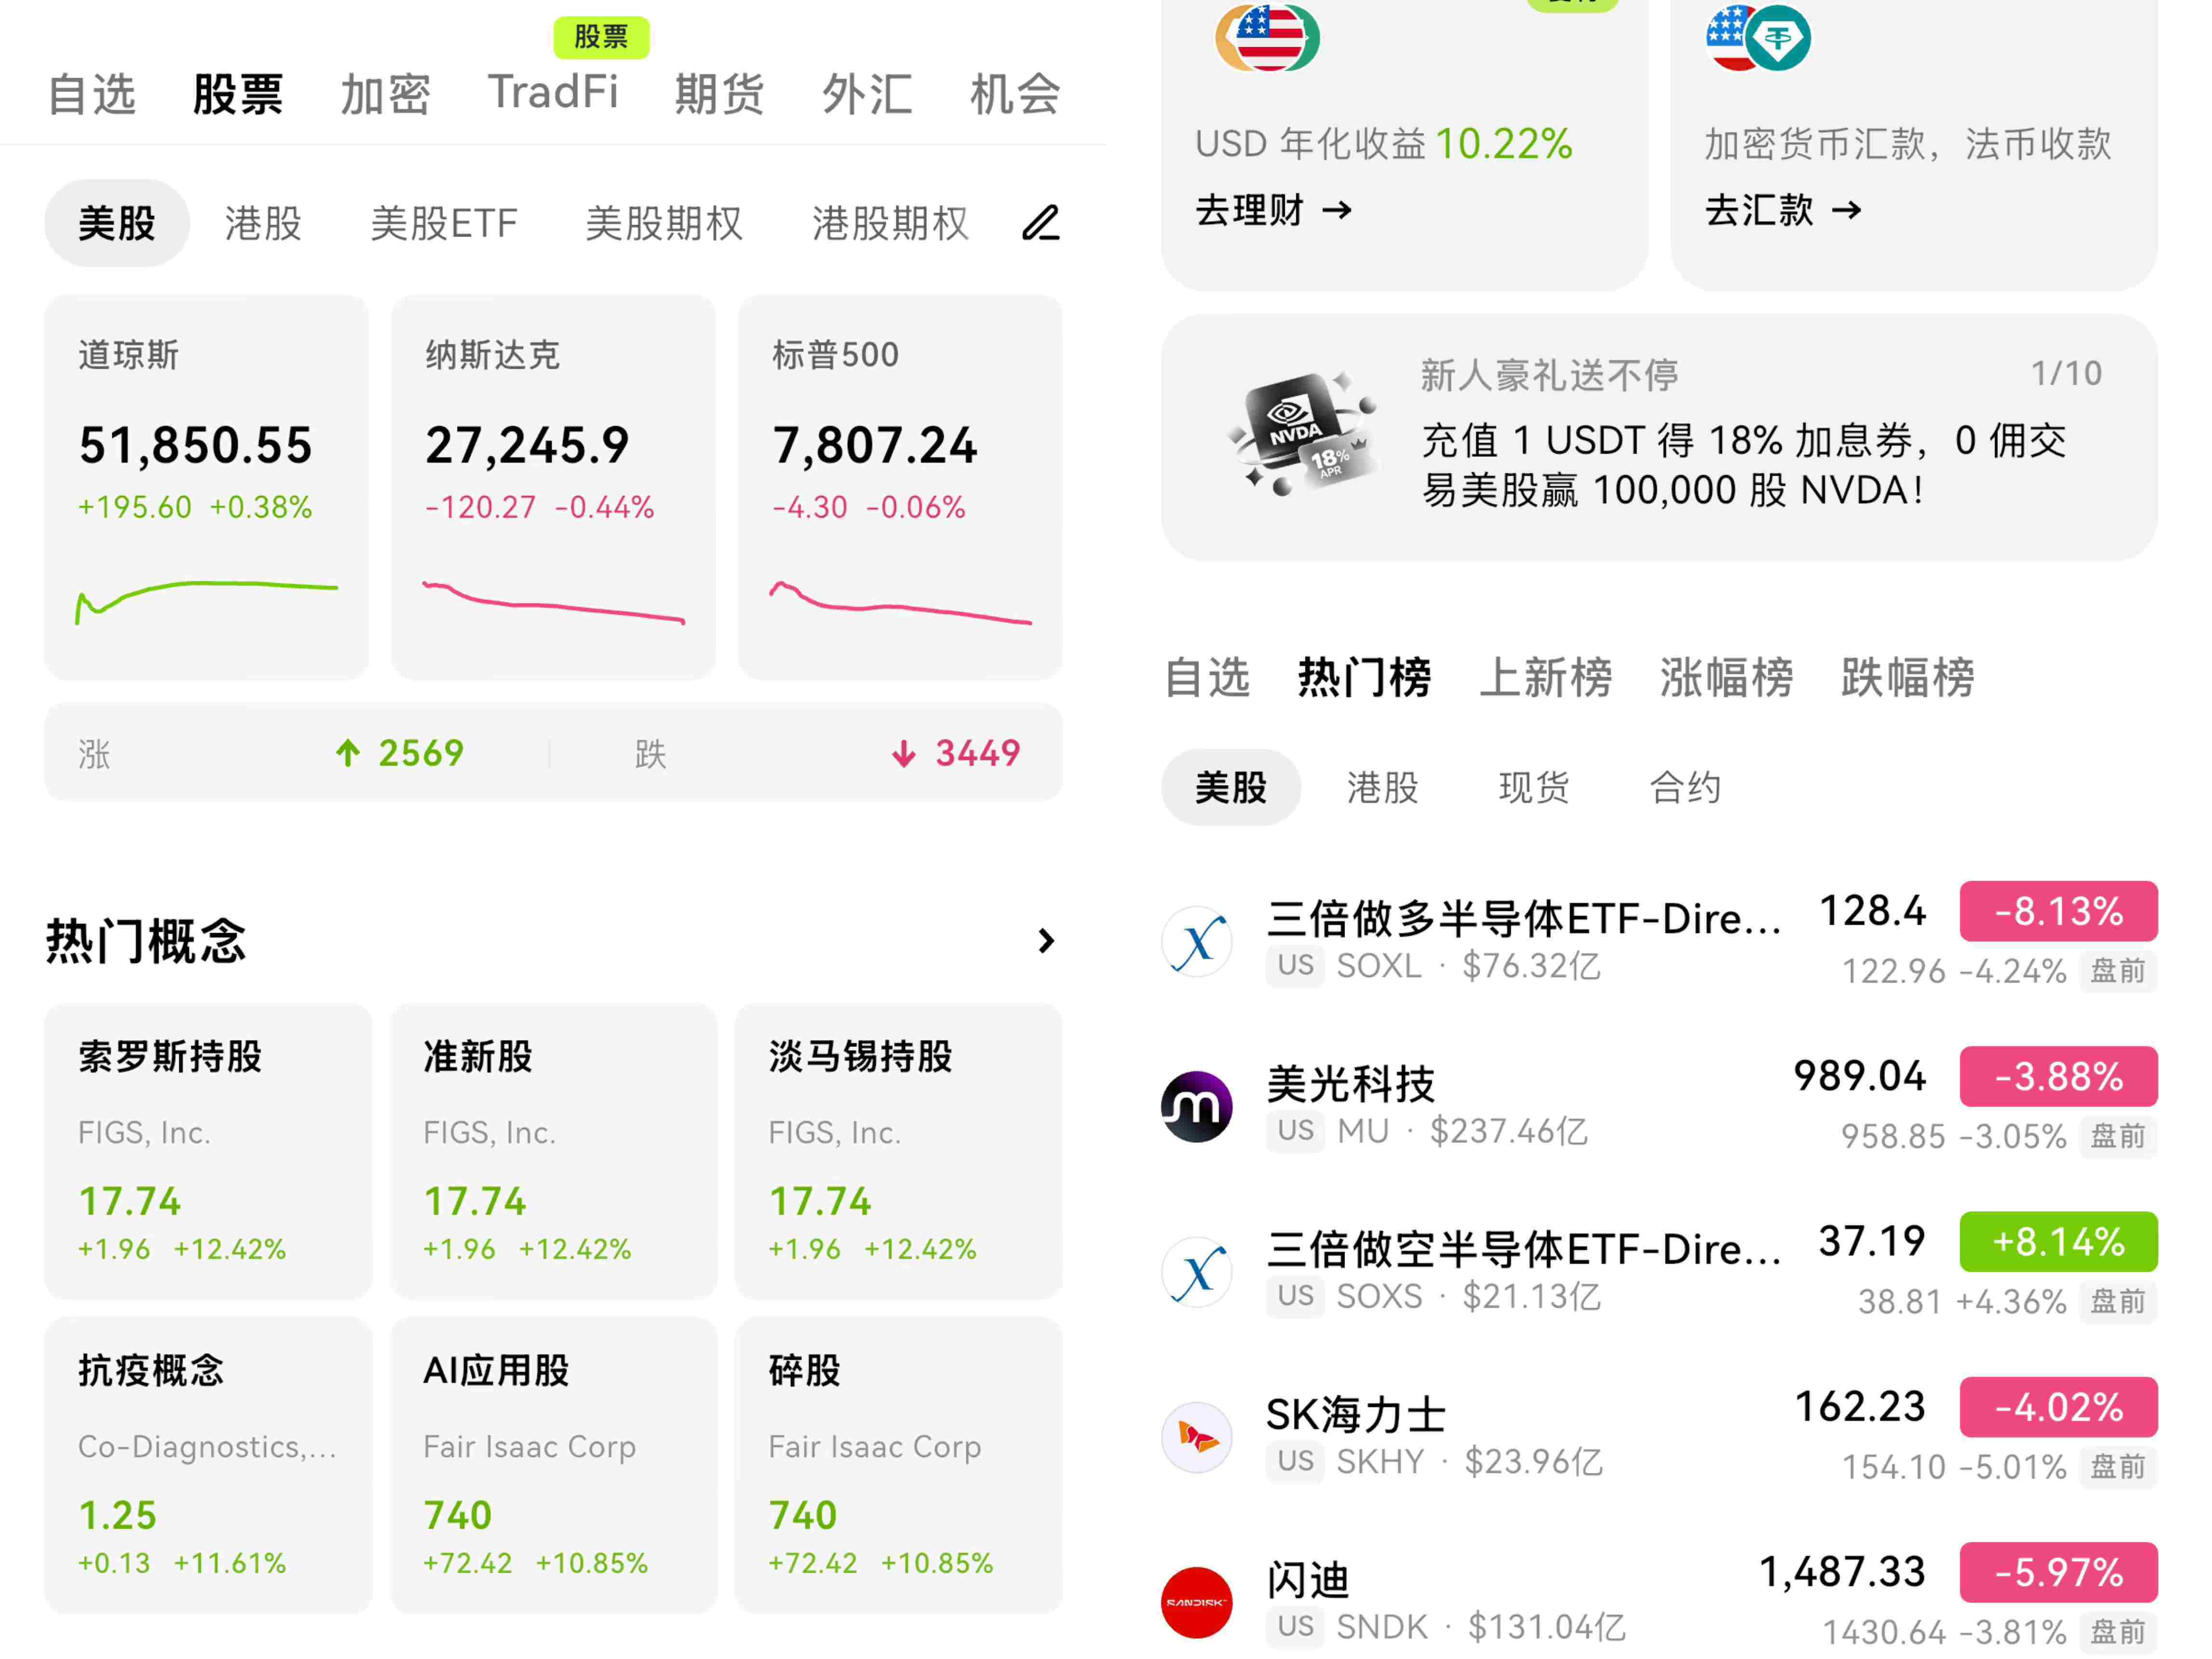
CPI与零售销售:需要合并分析
根据官方日程:
- 9月CPI将于10月14日公布
- 9月PPI将于10月15日公布
- 9月零售销售也安排在10月15日发布
上述数据发布时间均为美东时间上午8点30分,对应北京时间当天晚上8点30分。
CPI影响市场对消费端价格压力的判断,PPI提供生产端成本线索,零售销售则帮助观察需求韧性。三组数据需要结合分析:如果价格上涨而需求依然强劲,市场可能继续提高对高利率维持时间的预期;如果消费走弱而价格压力未同步缓和,企业就可能面对收入增长放慢与成本居高不下的双重约束。
零售销售尤其需要注意口径。它统计的是名义销售额,金额增长可能来自销量增加,也可能受价格上涨推动。判断消费是否改善,需要进一步看商品类别和价格变化。数据偏强未必只带来利好,数据偏弱也未必让股票立即上涨,关键在于它如何改变利率与盈利预期。
银行财报:盈利与信用质量并重
摩根大通与高盛均安排在10月13日发布第三季度业绩。截至本文信息截止时点,相关结果仍属待公布事项。
银行财报的观察重点,除每股收益外,还包括净利息收入、存款成本、贷款需求及信用损失拨备。高利率可能提高资产收益,但存款竞争和融资成本也会侵蚀部分收益。交易、承销与并购业务则提供资本市场活跃程度的另一组线索。将这些指标放在一起,才能判断盈利增长来自经营改善还是少数业务和一次性因素。
银行也是观察经济压力的窗口。如果消费信贷、逾期和坏账数据保持稳定,市场对需求韧性的判断就有更多依据;如果信用质量开始恶化,即便当季利润不错,也需要考虑未来拨备和贷款增长受到的影响。
台积电与ASML:验证AI投入如何传导
ASML计划于10月14日公布第三季度业绩,台积电第三季度法说会安排在10月15日北京时间下午2点。两家公司分别处于半导体设备与晶圆制造环节,可提供不同层次的产业链信息。
台积电已公布的9月收入约为5118.57亿新台币,同比增长54.6%,环比下降0.6%;前三季度累计收入同比增长41.1%。收入仍保持较快增长,但月度收入公告不包含完整的利润和现金流信息,不能单凭收入增速判断经营质量。
本周财报更值得关注的是毛利率、先进制程需求、资本开支和下一季度指引。对ASML,则需要结合新增订单、订单结构和客户扩产计划判断。设备订单与当期交付之间存在时间差,晶圆制造收入与终端应用收入之间也存在传导距离。两家公司提供的是产业链证据,而非对整个AI市场的统一答案。
市场资讯部点评
上周指数上涨与芯片股回调的背离,本质是市场对"增长叙事"的定价方式正在切换——从预期驱动转向证据驱动。本周CPI决定资金成本预期,银行财报检验经济与信用状况,台积电和ASML业绩检验产业链需求,三重检验叠加,将集中测试当前估值中隐含的增长假设。投资者需警惕的是:指数高位并不意味着风险消失,板块分化往往先于趋势转折出现。企业能否用盈利和现金流支撑价格中已包含的期待,才是接下来行情的关键变量。